1. 从取得资源到形成可持续的经营能力
一家锂业公司的海外资产,不会因为完成投资或取得股权就自动变成稳定的原料、合格的化学品和可持续的经营能力。矿山要持续产出符合加工要求的精矿,加工厂要把原料转成规格稳定的产品,参股资源则需要通过股东权利、信息披露和治理程序发挥作用。这三类任务相互关联,却不是同一件事。天齐锂业的案例值得从这里展开:跨境资源权益怎样真正接入供料、制造与治理,而不是只停留在资产地图上。
本文主体是天齐锂业股份有限公司(A股002466、港股9696),不是控股股东成都天齐实业(集团)有限公司。射洪锂盐基地始建于1992年;上市法人由四川省射洪锂业有限责任公司按2007年11月30日为基准日整体变更而来。基地历史可以说明企业制造业务的起点,但不能把控股股东的其他资产一并计入上市公司的合并范围。[TQ-F01]
天齐的海外路径并非一种模式。澳大利亚Greenbushes相关权益通过合资架构连接矿山供料与下游加工;智利SQM则是战略参股关系。2018年12月,天齐购买SQM 23.77%股权。2026年半年报披露,天齐智利持有SQM 21.90%,并将SQM列为权益法核算的联营企业。SQM有自己的矿山、生产与销售组织,不能将其全部产量或终端销售写成天齐直接运营的业务。[TQ-F01][TQ-F02]
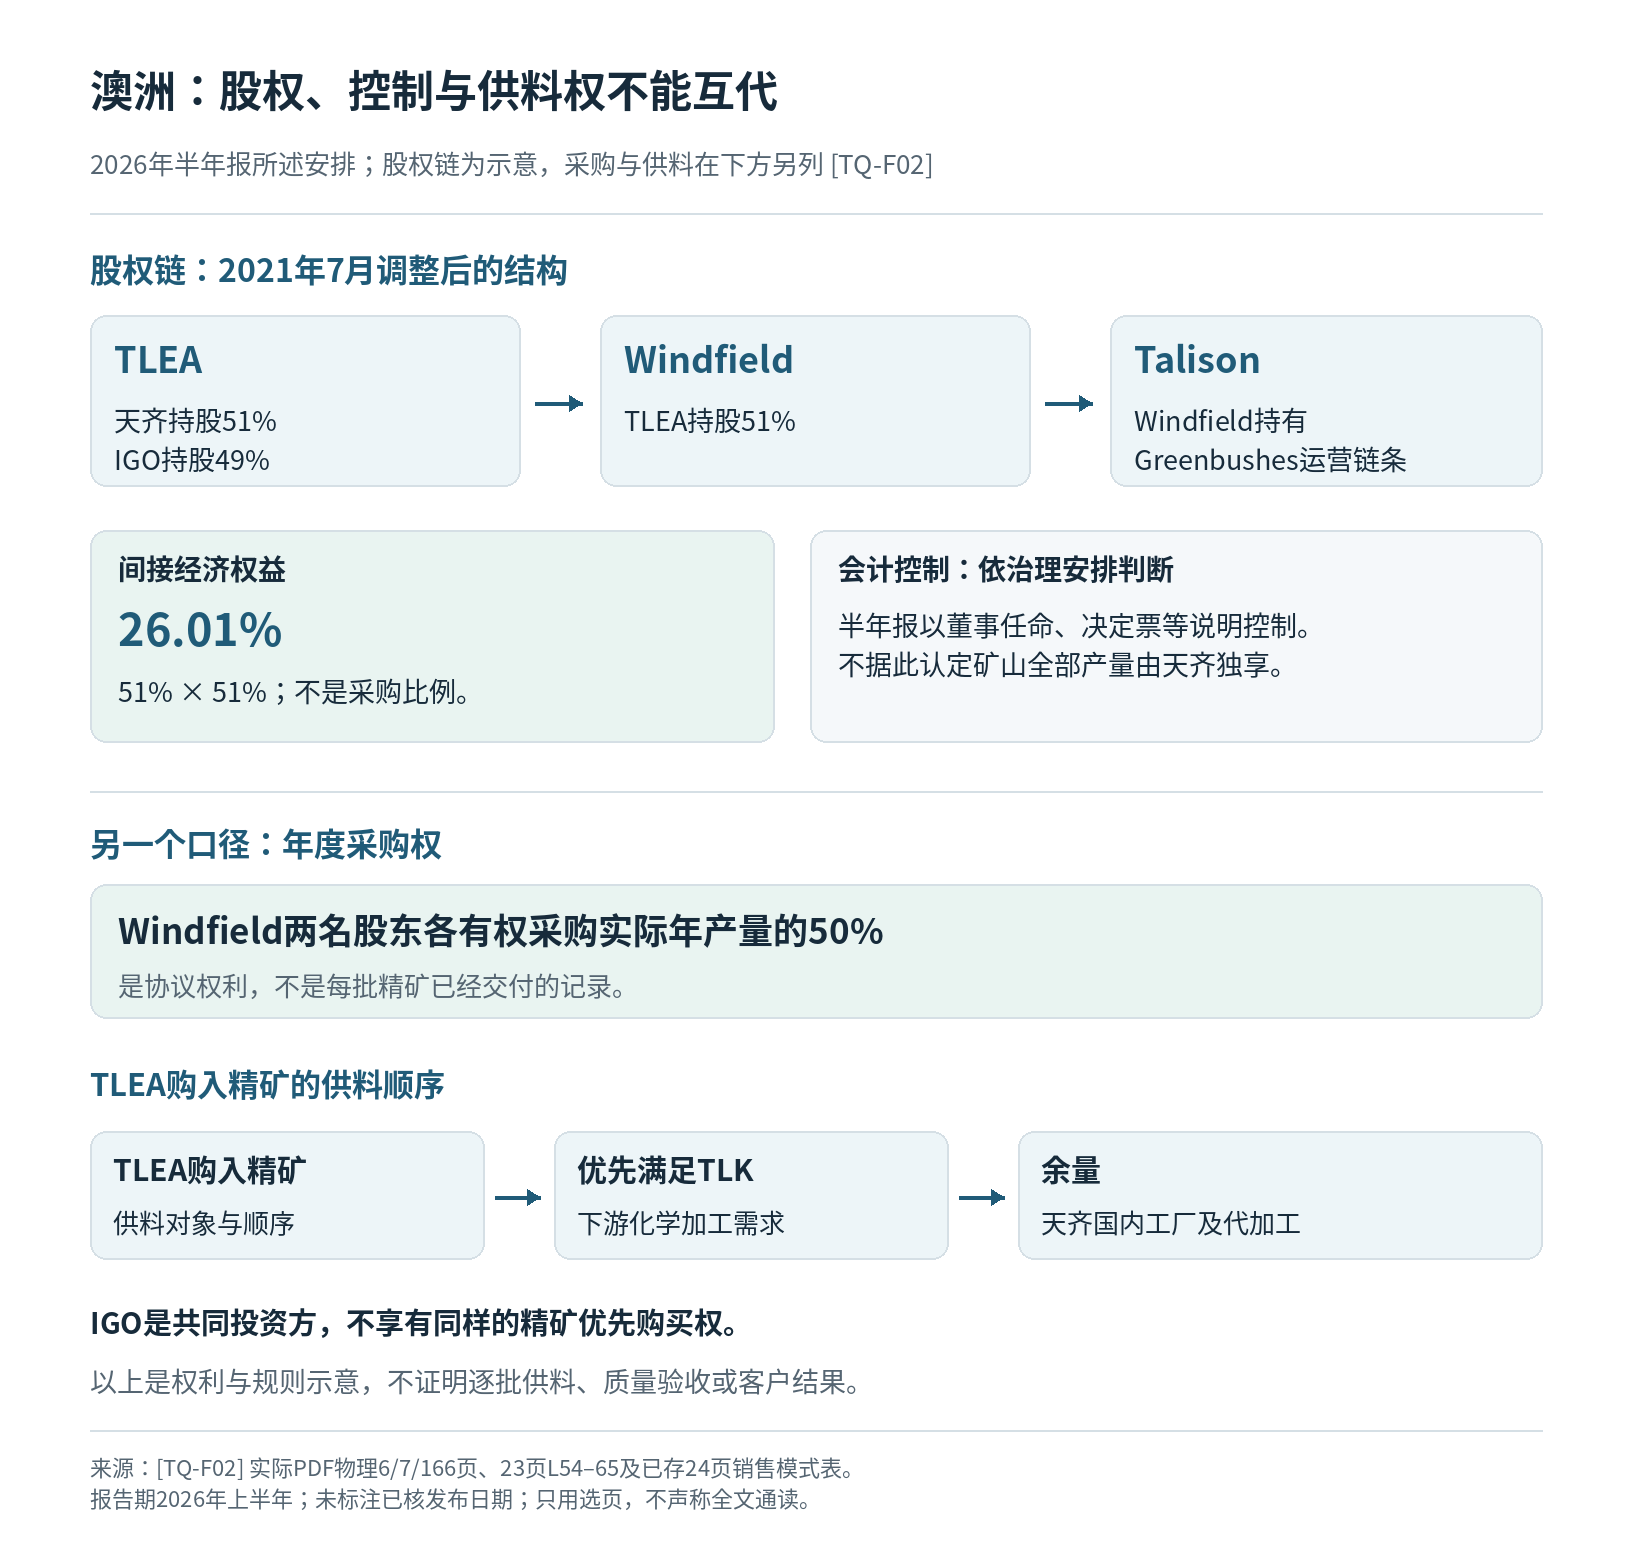
澳洲的层级更能说明股权、控制和供料权为何需要分别表述。2021年7月,天齐与IGO分别持有TLEA 51%和49%;TLEA再持有Windfield 51%,Windfield持有Talison。按经济权益计算,天齐对相关矿山的间接权益为26.01%;但2026年半年报依据董事任命、决定票等安排说明,天齐仍对相关实体实施会计控制。51%的平台持股、26.01%的间接经济权益与会计控制,回答的是三个不同问题。[TQ-F02]
供料安排又是另一层。Windfield两名股东依联合投资安排,各有权采购Greenbushes实际年度产量的50%;TLEA购入的精矿依协议优先满足其下游工厂TLK的需求,余量再供天齐国内工厂及代加工安排,IGO没有同样的精矿优先购买权。[TQ-F02] 因此,拥有经济权益并不意味着每一吨矿都由同一股东独享;拥有采购权也不等于每批货已经交付。真正影响制造连续性的,是实际产量、精矿质量、采购权利、供料顺序和加工端需求能否在同一期间对应。
2026年上半年,Greenbushes全项目披露锂精矿产量约73.8万吨,其中化学级约72.2万吨、技术级约1.6万吨。这个数是项目全量,不是天齐按26.01%计算的权益产量;214万吨/年属于产能尺度,不能替代当期实际产出。[TQ-F02] 下游Kwinana加工厂则是另一种运营挑战:该厂于2022年12月进入商业化运营,但截至本次采用的资料,仍处于爬坡阶段并有亏损记录。矿山能够生产精矿,不代表化学加工厂已按铭牌产能稳定运行;原料供给、设备运行、收率、产品规格和客户验收分别需要各自的证据。[TQ-F02]
这样的业务结构也影响财务数据的读法。2025年收入同比下降,归母净利润则由上年亏损转为盈利;2026年上半年收入和归母净利润明显高于上年同期。但市场价格、产销结构、加工效率与参股投资收益可能处于不同作用环节。不能把这些因素压缩成一个“海外并购带来增长”的解释,也不能以某一期利润变化证明某座矿山或某家工厂已经完成整合。
| 指标(中国会计准则,CAS) | 2025全年 | 2026年上半年 |
|---|---|---|
| 营业收入 | 103.46亿元,同比下降20.80% | 122.42亿元,同比增长153.32% |
| 归母净利润 | 4.63亿元;2024年为亏损79.05亿元 | 42.42亿元;2025年同期约0.84亿元 |
| 地区表“海外”营业收入 | 8.71亿元,占8.42% | 5.06亿元,占4.13%,同比增长55.00% |
资料来源:[TQ-F01][TQ-F02]。2026年上半年数据未经审计。表内归母净利润统一采用CAS口径;半年报另列国际财务报告准则(IFRS)归母净利润约42.36亿元,不与CAS数字混用。
地区表中的“海外”收入不等于海外矿山产量、海外资产贡献或SQM全部销售。澳洲精矿可能通过供料安排进入天齐下游加工链,相关价值未必以同一地理收入分类呈现;SQM又是权益法核算的参股公司,不能按持股比例把其销售额直接加进天齐营业收入。因此,海外收入占比偏低,不能单独说明海外资产贡献低;占比上升也不能单独证明资源协同、制造效率或客户价值改善。[TQ-F01][TQ-F02]
本案接下来需要检验的是两种性质不同的组织任务。澳洲一端要把合资矿山的实际产量、精矿类别、采购权与下游工厂爬坡衔接起来,判断资源能否稳定进入制造;智利一端则要把少数股东身份转化为有边界的治理能力,关注股东权利、公开信息与正式程序,而不是将SQM的运营表现直接归为天齐业绩。前者主要面对供料与制造之间的交接,后者主要面对投资者权利与被投资企业经营之间的边界。两条路径都说明,股权比例、会计控制、承购安排和项目产量各自回答不同问题。只有把这些口径放回具体任务,才能进一步判断跨境资源权益是否真正转化为可持续的经营能力。
02|澳大利亚:从锂精矿权益到氢氧化锂制造
天齐锂业在澳大利亚的业务,不能简单理解为拥有一座锂矿,再把矿石运回自己的工厂加工。其实际组织结构涉及共同投资、矿山运营、精矿采购、优先供料、化学加工和产品质量管理。每个环节都有不同的责任主体和约束条件。Greenbushes能够持续产出锂精矿,并不意味着下游Kwinana氢氧化锂工厂就能同步达到设计产能或实现盈利。这一差异,是理解天齐澳大利亚业务的关键。
首先要区分股权结构与资源采购权。2021年7月调整后的结构中,天齐锂业持有Tianqi Lithium Energy Australia(TLEA)51%股权,IGO持有49%;TLEA持有Windfield 51%股权,Windfield再持有Talison。按照天齐2026年半年度报告的披露,天齐通过这一链条享有Greenbushes项目26.01%的间接经济权益,但公司仍依据董事任命、决定票等治理安排将相关主体纳入控制范围。[TQ-F02]
这几组数字回答的是不同问题。TLEA的51%是平台股权,26.01%反映间接经济权益,会计控制涉及治理安排,而Greenbushes的项目产量则属于矿山运营口径。它们不能互相替代,也不能把矿山的全部产量直接写成天齐独享的资源量。
在供料方面,联合投资安排规定,Windfield的两名股东各有权采购Greenbushes实际年产量的50%。但采购权并不等于股权比例,更不意味着每批精矿都已经交付给相应加工厂。天齐披露的安排还规定,TLEA所购精矿优先满足Tianqi Lithium Kwinana(TLK)的需求,剩余部分再供应天齐国内工厂及代加工业务;IGO不享有同样的精矿优先购买权。[TQ-F02]
因此,TLEA、Talison、IGO、雅保(Albemarle)和TLK在这套体系中承担的任务并不相同。TLEA处于共同投资与供料安排的接口位置,Talison属于Greenbushes运营链条,IGO是共同投资方;雅保同样兼具共同投资方与相关客户的角色,而TLK承担下游化学加工任务。把雅保简单归类为竞争对手,或把所有参与方都称作矿山股东,都会掩盖真实的供料关系。[TQ-F02]
从组织管理角度看,这类协议的价值在于明确资源如何分配、优先需求如何排序,以及剩余供料如何进入其他生产路径。若要进一步验证这套机制是否稳定运行,仍需将年度采购权与具体批次的交付记录、原料规格、加工需求和质量验收分别对应起来。现有披露可以说明规则,却不足以证明每一次交接都已按预期完成。
02.1|Greenbushes的产量与Kwinana的加工表现
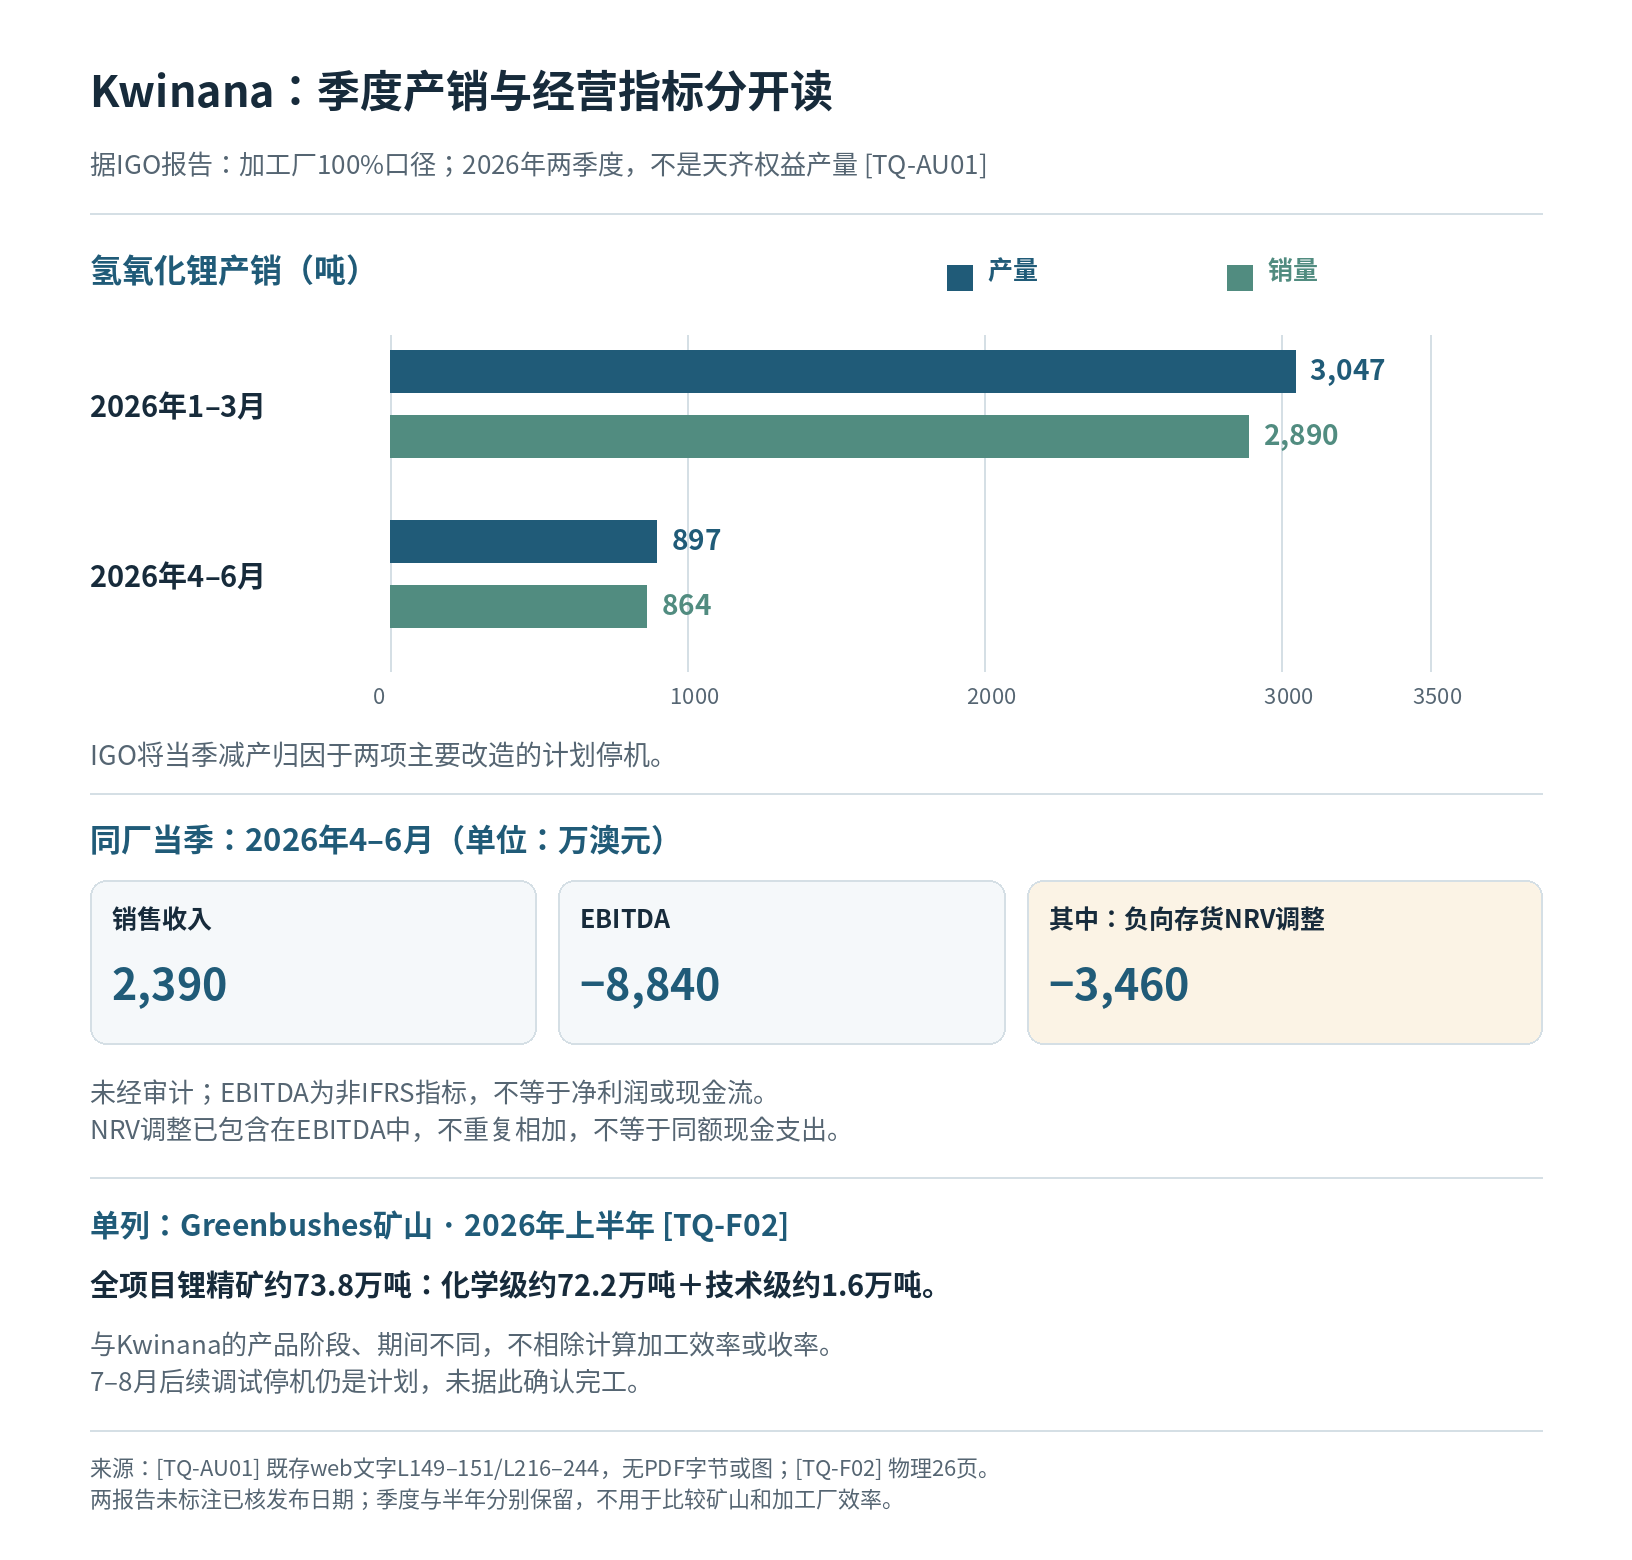
天齐半年度报告披露,2026年上半年Greenbushes锂精矿产量约73.8万吨,其中化学级精矿约72.2万吨、技术级精矿约1.6万吨。[TQ-F02] 这是全项目的实际产量,不是天齐的26.01%权益产量,也不是天齐已销售或交付的数量。公司同时披露,CGP3仍处于爬坡阶段,年内完成属于当时的预期;214万吨/年的数字则代表相关生产能力,而非同期实际产量。[TQ-F02]
矿山能够产出多少精矿,只是供料链条的起点。下游加工还必须面对原料特性、工艺稳定性、设备运行、产品质量和生产成本等问题。即使上游资源充足,若化学加工环节尚未稳定运行,矿山的规模也不能直接转化为可销售的加工产品。
Kwinana提供了一个具体例子。天齐半年度报告称,该厂自2022年12月商业化生产以来仍处于产能爬坡阶段,并持续发生经营亏损。公司对2025年底运行状态的描述是,效率大体稳定在铭牌产能的50%区间,但满产时间仍不确定。[TQ-F02] 这一历史节点不能当作2026年6月的稳定运行水平。
IGO在2026年6月季度报告中进一步披露,Kwinana于2026年4月至6月生产氢氧化锂897吨、销售864吨;上一季度对应数字分别为3047吨和2890吨。IGO将该季度产量下降归因于实施两项主要改造而安排的计划停机。该报告还列出2026财年全年产量8839吨。[TQ-AU01]
这组数据说明,工厂的年度表现、单季度产量和销量需要分别阅读。897吨是当季生产量,864吨是当季销量,两者不是同一个指标;FY26全年产量也不能替代季度运行情况。改造导致的计划停机,是理解当季变化的重要背景,但不能据此把全部经营亏损都归因于停机。
同一季度,IGO披露Kwinana销售收入为2390万澳元,EBITDA亏损8840万澳元,其中包含3460万澳元的负向存货可变现净值调整。[TQ-AU01] EBITDA是经营表现指标,并非净利润或现金流;存货调整也不等于实际发生了同额现金支出。因此,分析工厂经营时,需要把生产和销售、设备改造、存货估值及经营损益分开处理,而不是用一个亏损数字解释整个制造环节。
02.2|总部规范与当地工艺执行
从治理角度看,天齐半年度报告称,总部统一开展工艺管理、质量审核和2026年上半年的收率统计规范,并与当地团队共同处理复杂工艺问题。[TQ-F02] 这些安排反映出跨国制造的一个实际难点:总部需要形成可以比较和复核的技术标准,而当地团队必须在具体生产条件下执行工艺、识别异常并反馈运行结果。
工艺标准的作用,不只是规定目标值,还在于让不同批次、不同时间段的运行数据具有可比性。如果原料特性发生变化,或者设备改造影响生产过程,就需要有清晰的变更记录和质量审核,才能区分产量波动来自原料、工艺、设备还是其他经营因素。这里所说的记录和复核,是根据现有任务提出的分析框架,并不意味着本研究已经取得Kwinana逐批生产记录或独立审厂结果。
认证范围同样需要准确区分。天齐报告的质量认证表将Kwinana列为ISO 9001认证基地,而部分境内基地另有IATF 16949等认证。[TQ-F02] 这些是公司披露的认证信息,不能把其他基地的认证自动套用到Kwinana,也不能用集团层面的质量指标替代该厂自身的产品检验与客户验收。
IGO报告还提到,7月和8月计划停机,对煅烧炉尾气处理系统进行调试。[TQ-AU01] 这是当时披露的后续安排,不是已经完成的工程结果。要判断改造是否真正改善运行,仍需观察后续开机状态、生产稳定性、产品质量和成本表现;不能提前将计划写成已实现的产能提升或财务回报。
澳大利亚案例的能力边界由此变得清晰:天齐通过共同投资和治理安排参与上游资源,并以供料规则连接下游工厂,同时建立总部规范与当地执行之间的管理接口。但资源控制、精矿供应和化学加工是三个不同阶段。后续需要验证的,不只是Greenbushes能生产多少,还包括精矿是否按需求进入相应加工路径、Kwinana能否在改造后保持稳定运行,以及产品质量和单位经营表现能否持续改善。只有这些环节形成可追溯的对应关系,跨境资源权益才可能进一步转化为可持续的制造能力。
03|智利:从资源参股到治理责任
与澳大利亚的合资供料和化学加工不同,天齐锂业在智利面对的核心任务,是如何通过少数股东权益参与一家重要锂资源企业的治理,并在监管要求、股东权利和项目公司经营之间划清责任边界。这里的国际化能力,不主要体现为天齐自己建设了多少盐湖设施或生产了多少锂产品,而在于它如何获取和处理公司信息、行使股东权利、履行相应的披露责任,并应对治理关系发生变化时产生的程序要求。
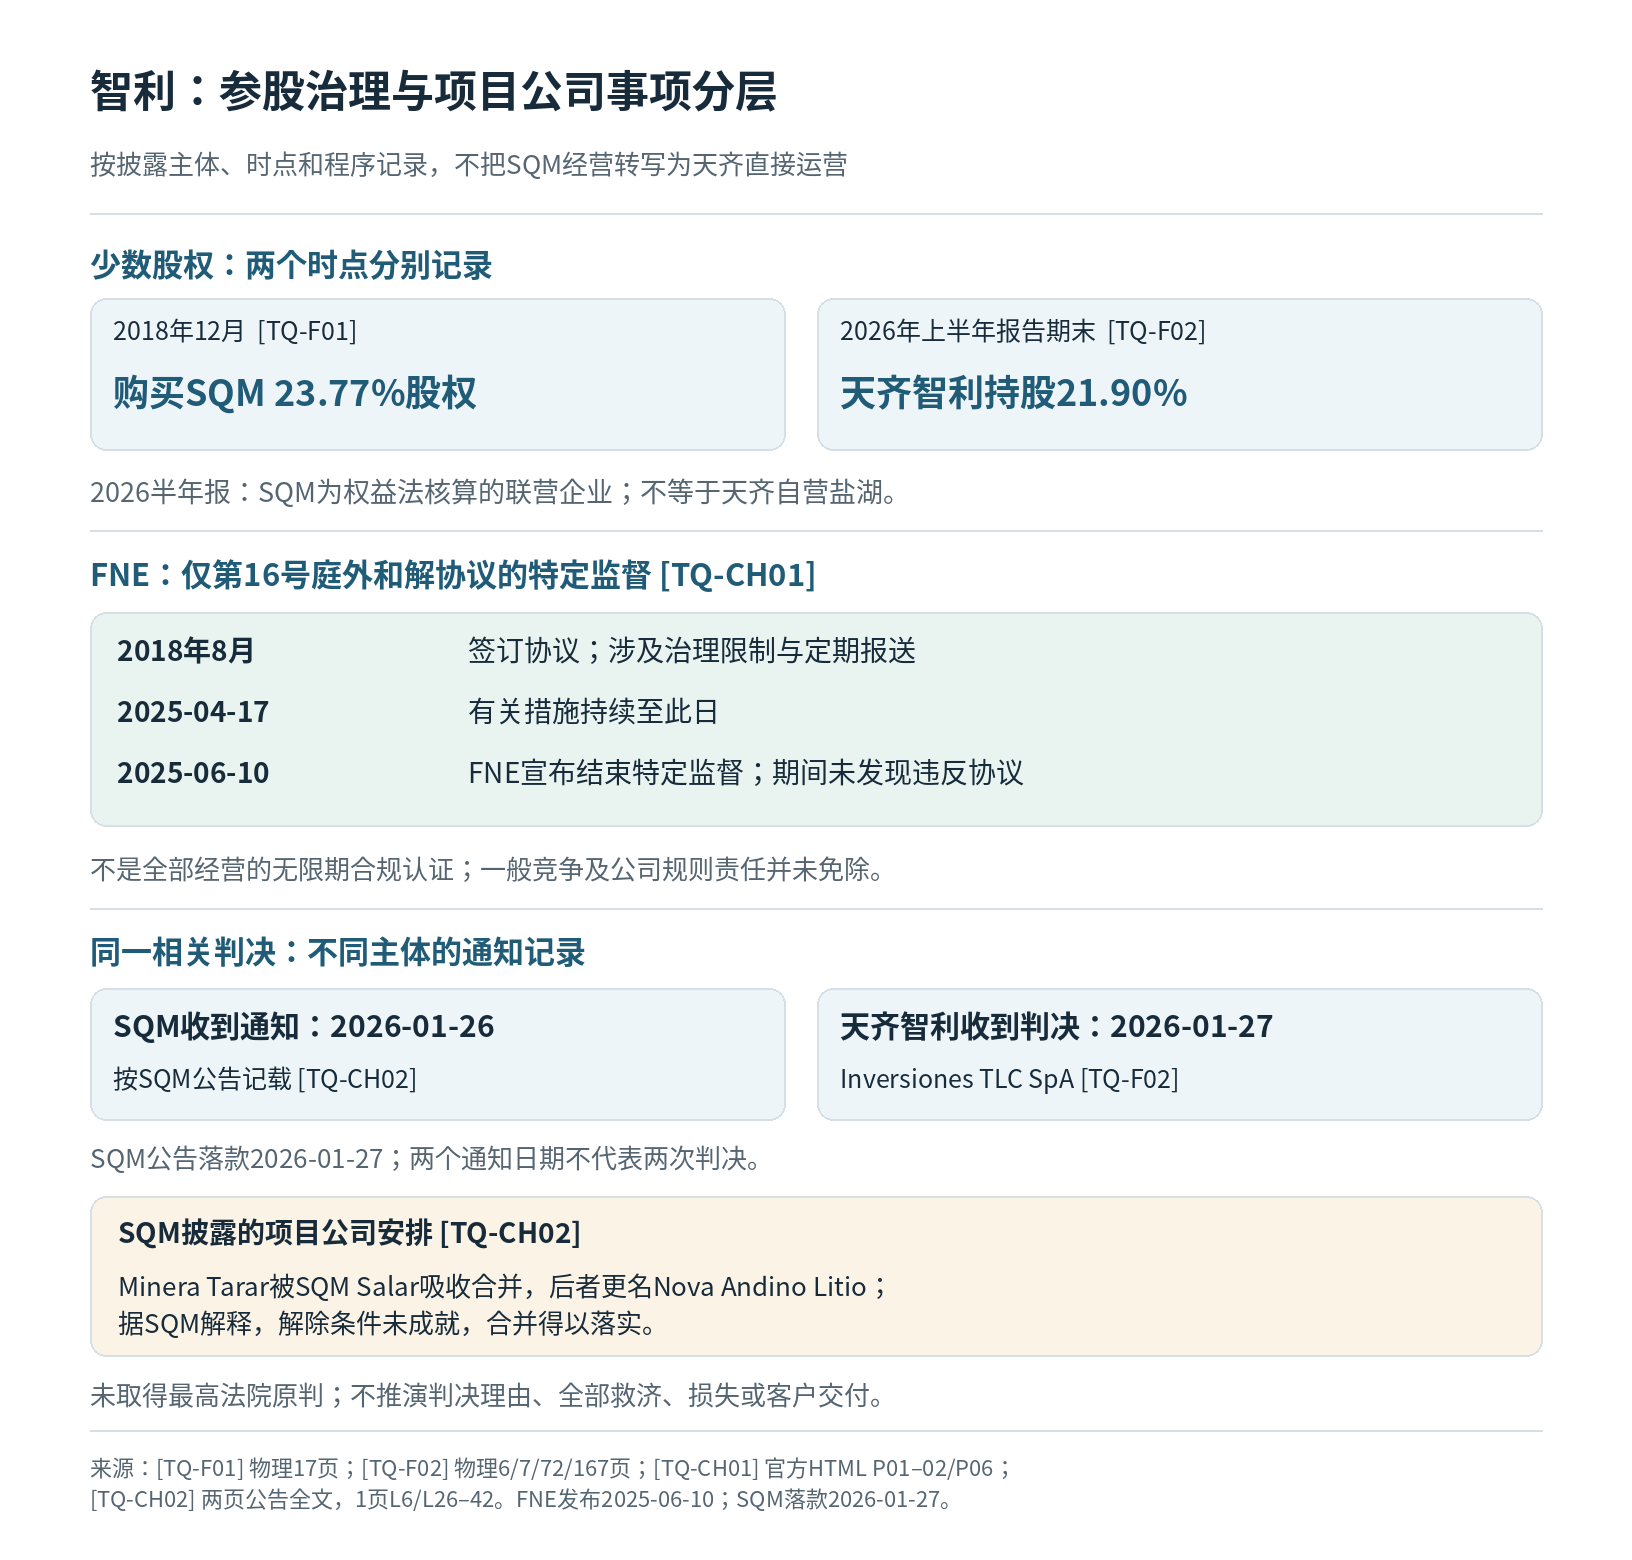
2018年12月,天齐锂业购买了智利SQM公司23.77%的股权。[TQ-F01] 这是一种与澳大利亚不同的资源进入方式:天齐通过股权投资获得经济权益,并参与相关治理,而不是直接将SQM的盐湖生产、加工和销售纳入自身的运营组织。根据天齐2026年半年度报告,天齐智利主体Inversiones TLC SpA持有SQM 21.90%的股权,报告将SQM列为参股公司,并采用权益法核算。[TQ-F02]
这两个持股数字对应不同的报告时点和持股主体口径,不能简单地将2026年上半年的21.90%倒记为2018年投资时的比例,也不能据此重构整个2025年末的持股总额。更重要的是,少数股东的经济权益、参与治理的权利和对日常经营的控制,是三个不同问题。SQM自身的经营规模与经营成果,不能直接转写为天齐自营盐湖业务的产量、收入或客户交付。
03.1|监管报送与治理限制:股东关系需要持续维护
参股后的治理工作并非只在股东大会或重大交易发生时才出现。根据智利国家经济检察局(FNE)2025年6月10日发布的公告,相关监督对象是天齐在2018年8月签订的第16号庭外和解协议。协议包含对天齐参与SQM治理的限制及定期报送要求,相关措施持续至2025年4月17日。[TQ-CH01]
FNE在关闭这项特定监督时表示,持续监督期间未发现违反协议的情况。该机关同时解释,相关市场的竞争条件已经发生变化,并提醒协议监督结束不意味着相关主体免除一般竞争规则及公司规则下的责任。[TQ-CH01]
这项披露的意义在于明确了治理责任的时间范围。它既不是对SQM全部经营活动的全面合规认证,也不代表同一组特别措施在2025年4月以后仍以原方式持续生效。分析这一案例时,需要分别记录协议规定的义务、义务适用期间、监管机关实际监督的范围,以及监管机关最终公布的结果。
从企业组织角度看,少数股东参与治理需要解决一类不同于工厂管理的问题:哪些事项需要获取信息,哪些事项需要按期报送,哪些事项涉及股东权利的行使,以及哪些决定属于SQM自身管理层或其他治理机构的职责。若要建立可持续的管理机制,可以考虑将这些事项分别对应到责任人、报送时间、文件版本和后续处理记录,并区分日常报送与重大事项触发的程序。这是依据案例提出的治理分析框架,并非对天齐现行内部制度的独立核验。
03.2|股东诉讼、上诉与项目公司安排
2025年末至2026年初的相关公告,又显示出少数股东治理与法律程序之间的联系。天齐2026年半年度报告披露,其全资智利主体Inversiones TLC SpA曾就相关智利金融市场委员会(CMF)决定提起诉讼并提出上诉。报告称,该主体于2026年1月27日收到最高法院维持原裁决、驳回本次上诉的判决。[TQ-F02]
SQM于2026年1月27日发布的公告则记载,其于1月26日收到有关通知。[TQ-CH02] 两家公司披露的是同一相关判决的不同通知节点,不应据此编造两个法院判决日期。现有材料没有提供本次研究可直接核验的法院原判全文,因此这里仅按两家公司披露说明程序结果,不进一步推演判决理由、后续救济是否全部穷尽或最终经济损失。
这一程序变化还与另一项公司安排相联系。SQM公告称,Codelco子公司Minera Tarar被SQM Salar吸收合并,后者更名为Nova Andino Litio。根据SQM的解释,天齐相关上诉被驳回后,原先涉及的解除条件未能成就,因此合并得以落实。[TQ-CH02] 天齐半年度报告也记载,2025年12月27日的相关战略合作已经完成,但其安排受到该条件约束。[TQ-F02]
这组事项需要把三个层次分开。第一,Inversiones TLC SpA行使诉讼和上诉权利,是天齐智利主体的治理与权利行使活动;第二,最高法院判决及其通知属于司法程序事实,应按各主体实际披露的日期和措辞记录;第三,Minera Tarar被吸收合并,是SQM公告所述的项目公司安排。三者彼此有关,却不是同一项经营成果,更不能合并成天齐直接运营某项智利锂资源的证明。
从组织设计角度看,这类跨境参股需要把股东层面的信息获取、法律程序、公司决策和项目公司经营分别建档。尤其当一项战略合作附带先决条件或解除条件时,签署协议、条件是否成就、交易是否完成以及后续运营是否产生结果,都应使用各自的证据记录。若只用“参股成功”或“合作完成”概括整个过程,就会遗漏决定实际权利义务的程序节点。
03.3|智利与澳大利亚:两种不同的能力要求
澳大利亚业务要求天齐协调共同投资方、矿山供料、精矿采购和下游加工;智利参股业务则更多涉及治理权利、信息报送和重大事项程序。前者的关键观察对象包括原料能否进入加工流程、工厂是否稳定运行、产品质量与经营结果如何;后者则需要观察股东权利如何行使、监管义务如何履行、附条件安排如何落实,以及有关决定如何影响项目公司的法律和组织关系。
因此,不能用同一套运营指标评价两种进入方式。澳大利亚的矿山产量和加工厂产量,并不能替代智利治理程序的证据;SQM的生产经营数据,也不能自动成为天齐自营业务的成绩。两者共同指向的,是跨境资源权益必须经过不同的组织接口才能转化为实际能力:运营型投资需要把供料、制造和质量连接起来,参股型投资则需要把信息、治理和权利行使连接起来。
对于智利业务,后续研究真正值得持续观察的,不是把每一次诉讼或监管事项简单归类为成功或失败,而是看相关程序是否有清晰的责任主体、适用期间和可核验记录。至于具体法律理由、所有后续争议是否结束,以及更广泛的经营或社区结果,仍需各自对应的原始证据,不能由股权比例或单项程序结果代替。
04|从资源权益到可持续能力:把运营、治理与结果分别验证
澳大利亚与智利两条路径,最终都指向同一个问题:跨境取得资源权益之后,企业还需要哪些组织能力,才能让权益转化为可持续的经营成果?两地的区别在于,澳大利亚要求天齐锂业协调合资供料、加工制造和质量管理;智利则要求其作为少数股东,持续处理信息获取、治理参与、监管报送和股东权利。两者可以放在同一分析框架中,但不能用同一组经营指标替代各自的任务结果。
04.1|同一合资安排中的股权、承购与运营
Greenbushes的组织结构说明,判断资源企业的实际能力,首先要拆开几种经常被混用的关系。TLEA由天齐持股51%、IGO持股49%;TLEA持有Windfield 51%的股权,Windfield持有Talison。天齐通过这一结构间接享有Greenbushes约26.01%的经济权益。公司半年度报告同时依据董事任命、决定票等安排解释其会计控制地位。[TQ-F02]
然而,控制权不等于对全部矿山产量享有独占权。根据同一报告,Windfield两名股东按照联合投资安排,各有权采购Greenbushes实际年产量的50%;TLEA所购精矿须优先满足TLK的需求,剩余部分再供天齐国内工厂及代加工业务,IGO则不享有精矿优先购买权。[TQ-F02]
因此,雅保在这一关系中既是共同投资方,也是与原料采购相关的经营参与者。将其简单归类为竞争对手,会忽略合资治理与承购安排之间的联系。判断供应能力时,至少需要分清谁持有股权、谁控制经营主体、谁享有采购权,以及实际交付是否符合协议顺序。这四个问题相互关联,却不能互相代答。
04.2|上游供料不自动转化为下游盈利
2026年上半年,Greenbushes全项目披露锂精矿产量约73.8万吨,其中化学级约72.2万吨、技术级约1.6万吨。这是矿山全项目的期间产量,不是天齐按26.01%权益计算的产量,也不是214万吨年产能已经实现的证明。[TQ-F02]
与上游供料相对照,Kwinana加工厂仍处于爬坡阶段。IGO的2026年6月季度报告显示,Kwinana在2026年4月至6月生产氢氧化锂897吨、销售864吨,上一季度对应数据分别为3047吨和2890吨。IGO将当季产量下降归因于实施两项主要改造所安排的停机。[TQ-AU01]
同一季度,IGO披露该厂销售收入为2390万澳元、EBITDA亏损8840万澳元,其中包含3460万澳元的负向存货可变现净值调整。EBITDA是特定经营指标,不等同于净利润或现金流;也不能把全部亏损解释成改造支出。[TQ-AU01] 报告另将7月至8月调试煅烧炉尾气处理系统的停机列为计划,现有材料不足以证明这一后续安排已经完成。
这些数据不能直接用于比较Greenbushes与Kwinana的效率高低:前者提供矿山端精矿产量,后者记录加工厂在特定季度的产品产量、销量和经营表现,产品阶段、统计期间和成本结构都不同。但它们揭示了一个值得持续核验的组织问题:上游原料可得性与下游制造能力之间,还隔着工艺稳定性、设备维护、产品质量和生产成本。
天齐半年度报告称,公司通过总部工艺管理、质量审核和收率统计规范,与当地团队共同处理复杂工艺问题;报告的认证表将Kwinana列为通过ISO 9001质量管理体系认证。[TQ-F02] 这些信息可以说明公司披露的管理框架和认证范围,却不能替代独立证书核验、客户验收或加工厂后续盈利数据。
04.3|智利参股治理不能用澳洲产量衡量
智利路径的核心不是把SQM的生产成果纳入天齐的运营成绩,而是确认少数股东关系中的治理程序能否被清楚记录。FNE于2025年6月10日宣布结束对2018年第16号庭外和解协议的特定监督,并表示在有关措施持续至2025年4月17日的期间内未发现违反协议的情况。[TQ-CH01] 这一结论有明确的协议对象和时间范围,不是对所有经营活动的无限期合规认证。
随后披露的诉讼与项目公司安排,也应按照各自主体和程序分别记录。天齐半年度报告称,其全资智利主体Inversiones TLC SpA于2026年1月27日收到最高法院维持原裁决、驳回本次上诉的判决;SQM于1月27日发布的公告则记载其在1月26日收到相关通知。[TQ-F02] [TQ-CH02] 两个日期对应不同主体的通知记录,不代表存在两次判决。
SQM公告还称,Codelco子公司Minera Tarar被SQM Salar吸收合并,后者更名为Nova Andino Litio;根据SQM的解释,相关上诉被驳回后,原有解除条件未能成就,合并得以落实。[TQ-CH02] 这属于SQM披露的项目公司安排,不是天齐直接运营盐湖或取得客户交付成果的证据。
由此可见,澳大利亚和智利需要不同的反馈体系。前者应观察原料供给、制造运行、质量和经营指标之间的关系;后者则应观察治理事项、报送期限、股东权利行使和附条件安排的实际状态。地区收入占比也不能将两者统一评价:天齐财务报表中的“海外”收入,2025年占营业收入8.42%,2026年上半年占4.13%,其分母和业务分类均有明确口径,不能据此判断海外资产的全部贡献,更不能把SQM销售额直接计作天齐收入。[TQ-F01] [TQ-F02]
04.4|三条有条件的可迁移方法
以下三条是根据本案提出的分析方法,供其他跨境资源企业在适用条件下检验,并非对天齐现有制度或实际客户结果的描述。
第一,先穿透股权、董事权、承购权和会计控制。
- 事实支点: Greenbushes安排中,TLEA、Windfield与Talison处于不同层级;天齐的间接经济权益、会计控制和精矿采购权也不是同一概念。[TQ-F02] - 适用前提: 企业通过多层控股、合资或参股方式进入海外资源项目。 - 低成本首测: 选取一个项目,制作一页权利关系表,分别列明持股比例、治理权、承购顺序、实际产量口径及对应主体,并与已披露协议和报告交叉核对。 - 反馈与停止条件: 观察不同记录是否能对应到同一主体、期间和权利。如果持股链、承购条款或统计分母仍无法核实,应暂停以权益比例推算产量、供应量或经济收益。
第二,用同厂、同期间的供料、质量与检修记录检验产能转换。
- 事实支点: Greenbushes保持精矿生产的同时,Kwinana在2026年4月至6月经历改造停机,产量和经营结果均需独立观察。[TQ-F02] [TQ-AU01] - 适用前提: 上游矿山与下游加工厂处于同一投资组合,企业希望评估原料供应能否稳定转化为合格产品。 - 低成本首测: 选择一个可核验的生产期间,尝试对应原料数量与质量、加工产量、产品质量记录和计划检修时间;先确认统计口径一致,再讨论收率或单位成本。 - 反馈与停止条件:观察产量、质量、检修和成本记录是否能够相互解释。如果产品质量、原料来源或停机期间无法对应,或财务指标包含重大调整却无法拆分,就应重新核对数据口径,暂停将产量变化直接归因为工艺改进,或将EBITDA表现直接解释为现金回报。只有在相同期间、可比产品和一致统计口径下形成证据链,才适合进一步评价加工能力的变化。
第三,参股市场先核当地报送义务与股东程序。
- 事实支点:天齐锂业于2018年12月购买SQM的23.77%股权;2026年半年度报告将SQM列为权益法核算的联营企业,并披露天齐智利持股21.90%。FNE于2025年6月10日宣布结束对特定和解协议的监督,并称在相关措施持续期间未发现违反协议的情况。[TQ-F01] [TQ-F02] [TQ-CH01] 其后,天齐与SQM分别披露了涉及Inversiones TLC诉讼上诉、最高法院判决通知及项目公司合并条件的事项。这些记录说明,少数股东参与需要持续处理治理程序,但不等于天齐直接经营SQM的盐湖业务。[TQ-F02] [TQ-CH02]
- 适用前提:企业持有境外上市公司或项目公司的少数股权,经营控制权、信息获取权和股东权利并不完全重合,同时存在当地监管报送、诉讼通知或附条件交易安排。
- 低成本首测:建立一张按法律主体区分的治理事项表,分别列出报送义务、责任主体、截止时间、提交凭证、股东权利行使记录和附条件交易状态。对重要事项,交叉核对当地监管机构公告、被投资公司披露与投资方财报,避免将不同主体的通知、判决和交易进度合并成一条未经核实的事件链。
- 反馈与停止条件:持续观察报送是否按期完成、重要事项是否能够追溯至原始披露,以及附条件安排是否已有明确的状态证据。若判决原件尚未取得、通知日期存在差异,或解除条件是否成就仍无法核实,就应保留未决状态,不自行推断法律理由、最终损失或全部救济是否结束,并在作出重大判断前补齐必要的原始文件与当地专业意见。
结论:权益、制造与治理必须各有证据
天齐锂业的跨境资源布局说明,取得权益只是组织能力形成的起点。澳大利亚的关键在于将合资股权、承购顺序、上游供料、下游加工和质量管理连接起来;智利的关键则是把少数股东身份转化为可执行、可追溯的治理参与。两种路径都需要清楚的责任分工,但其反馈指标不能互相替代。
因此,判断跨境资源权益是否转化为可持续能力,应分别追问:原料能否按约定供给,制造能否形成稳定且可核验的产品与经营结果,参股治理能否在明确的程序和责任范围内运行。单项产量、阶段性亏损、监管监督结束或股权比例,都只能回答其中一部分问题。真正有价值的判断,是让权利关系、运营过程与结果证据彼此对应,而不是把它们压缩成一个笼统的国际化成功或失败结论。
资料范围
本部分依据天齐锂业2025年报及2026年半年度报告的已选页,以及FNE官方公告、SQM公司公告和IGO 2026年6月季度报告的既有核验材料。[TQ-F01] [TQ-F02] [TQ-CH01] [TQ-CH02] [TQ-AU01] 两份天齐财报仅按已选页使用,不代表全文逐页通读;IGO季度报告仅有已核实的原始网页工具文字,未取得PDF字节或页面图;最高法院原判未取得,相关诉讼与合并事项仅按天齐及SQM各自披露表述,不延伸为独立法律结论。
## 公开参考资料与实读范围 - [TQ-F01] 天齐锂业2025年报。未标注已核发布日期;实际选读:实际PDF选页:物理页 6 definitions;物理页 9;物理页 37 L21–23;物理页 159 L16–18;实际PDF选页:物理页 10 principal financial table;实际PDF选页:物理页 41 geographical table;实际PDF选页:物理页 17 Chile paragraph。https://static.cninfo.com.cn/finalpage/2026-03-28/1225044817.PDF - [TQ-F02] 天齐锂业2026半年报。未标注已核发布日期;实际选读:实际PDF选页:物理页 6 L51–62;物理页 7 L3–8;物理页 166 control explanatory paragraph;实际PDF选页:物理页 10 L10–15/L35–39;物理页 60 L29–31;实际PDF选页:物理页 39 geographical table;实际PDF选页:物理页 7 L33–36;物理页 15 Chile paragraph;物理页 167 associate table;实际PDF选页:物理页 23 L54–65; worker selected 物理页 24 sales-mode table;实际PDF选页:物理页 26 L25–33;实际PDF选页:worker selected 物理页 48 capacity-ramp risk paragraph;实际PDF选页:worker selected 物理页 22 certification table and process paragraphs; 物理页 25 L46–54;实际PDF选页:物理页 6 L43–46;物理页 72 process paragraphs;实际PDF选页:物理页 72 SQM partnership paragraphs。https://static.cninfo.com.cn/finalpage/2026-08-28/1225522276.PDF - [TQ-AU01] IGO June2026 Quarterly Activities Report。未标注已核发布日期;实际选读:已有原始web工具正文(未取得PDF字节/图):web L216–240;已有原始web工具正文(未取得PDF字节/图):web L149–151; L217–244。https://www.igo.com.au/site/pdf/56e0919a-086b-4260-bcdc-7c7b006a0a9a/Platform/ListPage/June-2026-Quarterly-Activities-Report.pdf - [TQ-CH01] FNE关闭天齐SQM和解协议监督公告。2025-06-10;实际选读:实际官方HTML段落及已有工具定位:selected P01–P02; web L37–41;实际官方HTML段落及已有工具定位:selected P03–P07; web L43–47。https://www.fne.gob.cl/en/fne-archiva-investigacion-de-fiscalizacion-de-acuerdo-extrajudicial-con-tianqi/ - [TQ-CH02] SQM Hecho Esencial 2026-01-27。公告落款日期:2026-01-27;实际选读:实际两页公告:物理页 1 L32–39;实际两页公告:物理页 1 L26–42。https://cibe.bolsadesantiago.com/Documentos/Noticias/Hechos%20Esenciales/hes_2026010068829.pdf
原始来源链接
- https://static.cninfo.com.cn/finalpage/2026-03-28/1225044817.PDF
- https://static.cninfo.com.cn/finalpage/2026-08-28/1225522276.PDF
- https://www.igo.com.au/site/pdf/56e0919a-086b-4260-bcdc-7c7b006a0a9a/Platform/ListPage/June-2026-Quarterly-Activities-Report.pdf
- https://www.fne.gob.cl/en/fne-archiva-investigacion-de-fiscalizacion-de-acuerdo-extrajudicial-con-tianqi/
- https://cibe.bolsadesantiago.com/Documentos/Noticias/Hechos%20Esenciales/hes_2026010068829.pdf