一、全球化的核心,不只是取得资源
矿业企业走向全球,首先需要取得矿权、股权或项目权益,但这些只是经营的起点。真正的挑战,是如何将权益转化为连续的采矿、选矿、冶炼、供电、设备维护和属地组织能力,并在生产爬坡、环境责任与社区协商中维持长期经营。
紫金矿业的海外发展,为理解这一过程提供了一个具有代表性的观察窗口。与消费品牌通过产品销售进入市场不同,矿业企业面对的是位置固定、投资周期长、生产环节相互依赖的资产。即使取得了一个矿山的控制权,也不意味着矿山已经达产;即使拥有冶炼设施,也不意味着原料供应、能源保障、设备运行和环境管理已经全部形成稳定的运营体系。
本文的核心问题是:跨国矿业如何把并购权益转化为连续采选冶、供电、维护与属地组织任务,并在复产爬坡和社区协商中维持可检验的经营能力?
这个问题需要从三个层次理解。第一,企业取得了什么权益,实际控制或参与的是哪一个经营主体;第二,相关主体已经形成什么生产能力,实际产量处于什么阶段;第三,生产活动如何与能源、环境及当地社区的要求衔接。三个层次相互关联,却不能用股权比例、设计产能或集团收入中的任何一个数字代替全部经营结果。
二、从紫金山到海外经营:不同阶段形成的组织基础
紫金矿业的历史不能简单压缩为一个成立年份。公司官网记载,其前身始于1986年;1993年,公司进行重组并开发紫金山;2000年完成股份制改造;2003年在香港上市;2005年开始海外拓展;2008年在上海上市。[ZJ-H01]
这些节点对应不同的组织发展阶段。1986年是前身历史起点,1993年则是重组与开发紫金山的重要节点。股份制改造、香港上市、海外拓展和上海上市,分别涉及组织形式、资本市场与经营范围的变化,不能视为同一事件。
对于矿业企业而言,资本市场提供的资金与治理基础,最终需要转化为对矿山、加工设施和运营团队的组织能力。海外拓展也因此不是简单地增加几个国家或项目,而是将企业原有的地质、采矿、工程、生产管理等能力,放入不同国家的资源条件、基础设施和属地制度环境中。
紫金矿业目前的海外业务,既包括独立运营的矿山与冶炼相关主体,也包括通过合营结构参与的项目。不同项目在股权关系、运营责任和财务核算方面存在区别,必须逐一识别。
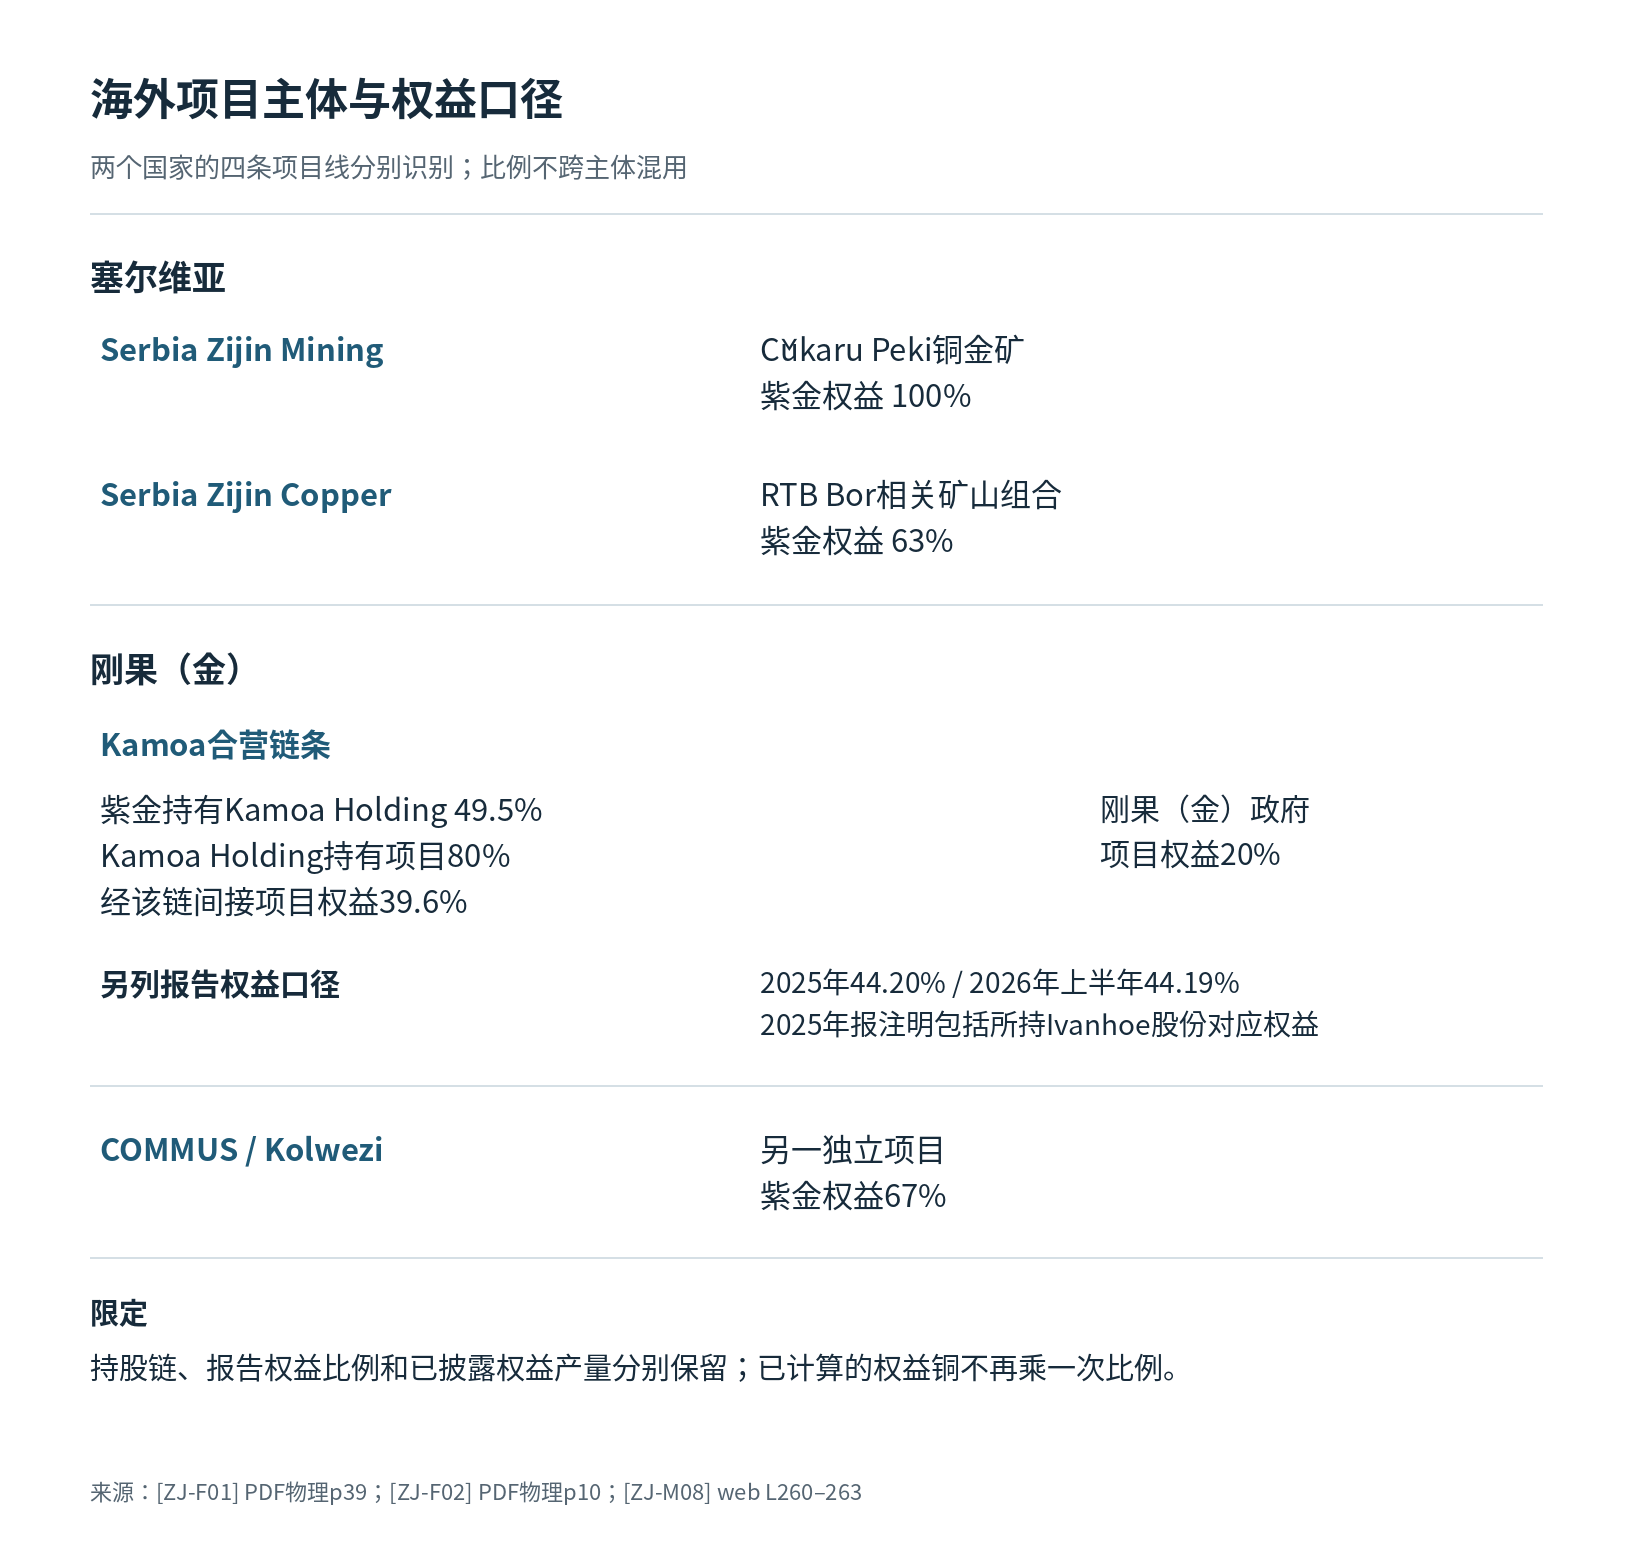
塞尔维亚提供了一个重要例子。Serbia Zijin Mining经营Čukaru Peki铜金矿,紫金持有其100%权益;Serbia Zijin Copper则承接RTB Bor相关矿山组合,紫金持有63%权益。[ZJ-F01] 塞尔维亚政府网站托管的2018年Tanjug报道记录了紫金接管RTB Bor的安排,塞尔维亚总统府也记录了Čukaru Peki矿山于2021年10月22日举行开幕活动。[ZJ-M02][ZJ-M04] 两个运营主体对应不同资产与经营任务,不能把它们视为一个矿山,也不能因为举行开幕活动就认定所有后续建设与许可事项均已完成。
刚果(金)的项目结构则更复杂。Kamoa项目通过Kamoa Holding形成合营链条,紫金通过该公司间接持有项目权益;COMMUS旗下的Kolwezi则是另一个持股67%的项目。[ZJ-M08][ZJ-F02] 两者的权益关系、生产情况和运营阶段应分别记录,不能把不同项目的矿产铜产量或权益量简单相加。
分析: 对跨国矿业企业而言,股权取得解决的是资源与经营参与权问题,持续生产则要求项目具备独立的运营组织。矿权、项目公司、合营企业和上市集团之间的关系越复杂,越需要把经营责任和财务归属对应起来。只有明确哪个主体负责采矿、哪个主体承担冶炼或配套任务,才能进一步讨论海外资产究竟形成了什么经营能力。
三、经营规模与海外布局:资产、产量和收入不能混为一谈
按照紫金矿业2025年年度报告,集团营业收入为3490.79亿元人民币,归属于上市公司股东的净利润为517.77亿元,集团净利润为638.22亿元。[ZJ-F01]
归母净利润与集团净利润是两个不同口径:前者归属于上市公司股东,后者还包括归属于少数股东的部分。理解紫金矿业的经营表现,需要先区分这两项指标,再结合具体矿山的生产任务观察集团利润形成的基础。
地域数据也需要谨慎理解。2025年年报的分地区表列示境外与境内业务收入,但两项均为内部抵销前的数据,集团合计收入则是在抵销相关内部交易后形成。因此,不能直接用境外行除以抵销后的集团营业收入,计算一个看似精确的海外收入占比。[ZJ-F01]
与此同时,年报披露约63%的收入来自中国大陆客户。这是客户地域口径,不是矿山所在地口径。矿山位于塞尔维亚或刚果(金),并不意味着相应矿产的全部销售收入就应归入该国客户市场;同样,集团来自中国大陆客户的收入比例,也不能直接解释为国内矿山的产值比例。[ZJ-F01]
2026年上半年报告进一步显示,集团在海外17个国家运营项目,境外资产为2649.27亿元,占资产总额的49%。同期报告另称约65%的营业收入来自中国大陆客户。[ZJ-F02] 这些数据反映的是不同维度:17个国家说明海外项目的地理分布,49%说明境外资产在集团资产中的占比,65%则是客户地域口径。三者不能拼接成海外收入比例,也不能据此判断海外矿山的利润率或运营效率。
从矿业经营角度看,资产规模、实际产量和财务回报之间存在多层转换。资产需要经过建设、采选、运输和冶炼等环节形成产品;产品还要经过销售和财务确认,才体现为集团经营结果。对于处于复产爬坡阶段的项目,设计产能尤其不能直接等同于实际产量。
四、两条观察线:持续生产与复产爬坡
本文后续将围绕两条海外经营线展开。
第一条是塞尔维亚。Čukaru Peki与RTB Bor相关矿山组合,分别由不同的运营主体承担经营任务。观察重点不仅是矿山持续生产,还包括矿山与冶炼设施之间的协同、能源保障、设备维护,以及采矿活动与当地社区需求之间的关系。[ZJ-F02][ZJ-M02][ZJ-M04]
第二条是刚果(金)。Kamoa合营项目与COMMUS/Kolwezi分别对应不同的项目结构。其中,Kamoa的矿山复产与产能爬坡,需要与排水调整、采矿组织和冶炼设施的运行阶段结合理解;另一项目的产量则应保留在自身的权益与运营口径内。[ZJ-F02][ZJ-M08][ZJ-M09]
两条观察线的重点并不相同。塞尔维亚更适合观察持续生产、冶炼协同与社区协商如何共同构成运营责任;刚果(金)则能够展示合营结构下的权益归属、矿山复产和冶炼能力如何处于不同阶段。它们共同指向一个更深层的问题:取得海外资源权益之后,企业怎样将资本、工程能力和组织管理转化为连续运行的生产体系?
紫金矿业案例的价值,不在于把海外项目数量、资产比例或矿产产量简单加总,而在于识别各项目所处的实际经营阶段,并理解不同主体如何承担生产、维护、能源和属地责任。后续分析将回到这些具体任务,区分已经发生的生产活动、仍在推进的复产安排与需要持续协商的社区事项,从而更准确地理解跨国矿业的全球化能力。
五、塞尔维亚:矿山持续生产、冶炼协同与属地责任
紫金矿业在塞尔维亚的经营,不能简单理解为收购一个铜矿后扩大产量。这里至少有两个需要分别观察的运营主体:Serbia Zijin Mining经营Čukaru Peki铜金矿,紫金持有其100%权益;Serbia Zijin Copper经营RTB Bor相关矿山组合,紫金持有其63%权益。[ZJ-F01] 两者的资产基础、股权关系和生产任务不同,矿山产量、冶炼产量及集团权益量也需要分别记录。
1. 从股权交割到矿山运营
2018年12月18日,塞尔维亚政府网站托管的Tanjug报道记载,相关部长称紫金前一日(12月17日)支付3.5亿美元取得RTB Bor的63%权益;12月18日,相关接管协议签署。[ZJ-M02] 这两个日期分别对应付款与协议签署,是进入塞尔维亚铜矿业务的重要节点。当时报道还提及后续偿债安排,但安排本身不等于债务已经全部支付,不能将交易中的不同义务合并为已经完成的结果。
2021年10月22日,塞尔维亚总统府记录了Čukaru Peki铜金矿的开幕仪式。[ZJ-M04] 这一节点与2018年RTB Bor的权益交易不同:前者是另一矿山的开幕活动,后者是取得既有矿业资产权益并接管经营的过程。开幕仪式能够标识项目进入一个新的阶段,却不能单独证明所有许可、配套建设或地下矿山开发均已完成。
这两个节点说明,矿业全球化包含不同的组织任务。取得权益之后,企业需要将矿山纳入实际运营,持续组织采矿、选矿、设备维护与人员管理;涉及冶炼的资产,还需要处理原料供给、加工安排和能源保障。只有将这些任务逐一落实,股权关系才能转化为持续生产能力。
2. 两个运营主体的产铜量与权益口径
2025年年度报告列示,Serbia Zijin Mining矿产铜172,307吨,权益量同为172,307吨;Serbia Zijin Copper矿产铜123,286吨,按63%权益对应权益量77,670吨。另列冶炼铜43,852吨,权益量27,627吨。[ZJ-F01]
这些数字不能直接相加成一个不加区分的铜产量。矿山生产的铜与冶炼环节形成的铜产品处于不同工序,冶炼量可能涉及已有矿产原料,若将两项机械相加,便可能重复计算同一生产链中的物料。权益量则回答上市集团按相应权益口径归属多少产出,并不等于另一次实际生产。
2026年上半年报告继续分别列示两个主体的产铜量:Serbia Zijin Mining为85,155吨,权益量同为85,155吨;Serbia Zijin Copper为59,321吨,权益量37,372吨。[ZJ-F02] 后一主体的报告注释涉及冶炼厂电解铜,因此需要保留原报告的统计口径,不能把同一批电解铜再次作为独立产量累加。
年度数据与半年数据共同表明,两个主体在不同期间均有实际产出记录。它们可以用于观察持续生产任务,却不能仅凭半年数据外推全年结果,也不能据此认定所有生产环节已经达到设计能力。
3. 冶炼、供电与产能建设的时间关系
塞尔维亚的经营体系还涉及矿山与冶炼设施之间的配合。塞尔维亚政府2024年的公告回顾了Bor冶炼厂在2023年完成重建的情况。[ZJ-M03] 这一节点说明冶炼设施的现代化建设已经取得实际进展,但不等于后续所有扩产目标均已兑现。
公司年度报告还列有合计45万吨的产能目标,并提出JM新选厂争取于2027年6月投产的计划。[ZJ-F01] 这些是未来能力建设的目标与时间安排,不是2025年已经实现的产量。对矿业企业而言,设计能力、在建项目、实际投产与稳定运行是不同阶段;新选厂即使按计划投入使用,也仍需要与采矿供料、工艺运行及配套设施衔接。
能源同样构成运营任务的一部分。塞尔维亚政府公布的相关谅解备忘录涉及与投资方Fengling合作开发可再生能源项目,总体框架涉及2GW规模。[ZJ-M03] 这一安排反映了矿业运营与未来供电合作之间的联系,但谅解备忘录不是已建成的发电能力,也不能直接转换为矿山已经获得的电量或成本节约。
分析: 对连续生产的矿业企业而言,采矿、选矿、冶炼和供电并不是可以各自独立评价的模块。矿山有产出,不代表冶炼环节没有约束;冶炼厂完成重建,也不代表所有扩产目标已经完成。分析运营能力时,应当将每个环节的实际状态与相互依赖关系放在一起,区分已完成的工程节点、已经发生的生产活动和仍在推进的未来计划。
4. 环境管理与社区协商也是运营的一部分
矿业生产还需要处理属地环境与社区关系。2021年,塞尔维亚相关部长在访问Bor冶炼设施时,曾将烟气收集和脱硫系统投运与当地空气质量改善联系起来。[ZJ-M06] 这一表述应当保留其历史日期与发言主体:它说明当时政府对相关改造的评价,不等于2026年持续排放达标的独立监测结论,也不能据此判断所有环境问题已经解决。
社区协商则体现了另一类持续责任。塞尔维亚政府2022年的会议记录涉及采矿活动对当地居民的影响,Serbia Zijin Mining与Serbia Zijin Copper的代表参与相关讨论。记录反映,Krivelj居民提出整村搬迁诉求,政府方面强调需要通过协商处理相关问题。[ZJ-M07]
这一事项不是单纯的公共关系工作。矿山生产涉及土地、居民生活与长期社区安排,企业需要在持续经营的同时面对当地诉求,并在相应程序中明确责任。居民提出搬迁诉求,不等于搬迁已经完成;政府强调协商,也不等于补偿、安置或争议已经全部解决。
从企业组织角度看,环境设施、排放管理和社区协商与采矿、冶炼共同构成运营条件。它们分别涉及技术设施、持续监测和多方沟通,不能以某项工程完成或一次政府会议替代长期责任。
塞尔维亚案例的核心价值,正在于将海外权益转化为经营能力的过程具体化:RTB Bor的股权交易与接管、Čukaru Peki的开幕节点、两个主体的持续产铜、Bor冶炼厂的重建,以及能源与社区协商安排,分别处于不同的时间和责任层次。跨国矿业能否持续经营,需要把这些环节逐一连接起来,而不是把股权比例、产能目标和产量数字简单叠加成一个笼统的成功结论。
六、刚果(金):合营权益、矿山复产与冶炼能力的不同步
紫金矿业在刚果(金)的经营,最能体现跨国矿业中股权、实际生产和项目建设必须分层观察的特点。Kamoa与COMMUS/Kolwezi是两条不同的项目线:前者通过合营结构参与,后者属于紫金控股的另一项目。即使它们都涉及铜矿生产,也不能将权益比例、矿产铜产量和冶炼设施能力合并为一个笼统的经营规模。
1. 从Kamoa Holding到项目权益:两种比例回答不同问题
在Ivanhoe Mines于2025年10月29日发布的第三季度披露中,公司回顾称,紫金于2015年12月购入Kamoa Holding 49.5%的股权。Kamoa Holding持有Kamoa项目80%的权益,刚果(金)政府持有其余20%。因此,紫金通过Kamoa Holding间接持有项目39.6%的权益。[ZJ-M08]
这条股权链说明,紫金并非直接持有Kamoa项目全部权益,也不能将Kamoa的全部产量视为紫金独占的产出。项目由合营结构组织,生产经营、股东权益与最终归属于上市集团的产量,是三个需要分别识别的层次。
紫金2025年年报另按其权益口径列示Kamoa相关权益比例44.20%,并报告权益铜产量172,583吨;该产量还包括所持Ivanhoe股份对应的权益产量。[ZJ-F01] 这与通过Kamoa Holding间接持有项目39.6%的股权链并不是同一个统计概念,不能用其中一个比例替换另一个,也不能再将已披露的权益铜产量乘一次持股比例。
Kamoa于2021年5月开始产铜。[ZJ-M08] 紫金2025年年报列示,该项目2025年产铜约389,000吨。[ZJ-F01] 这个数字反映项目层面的生产规模,而172,583吨是紫金年报列示的权益铜口径。两者服务于不同的经营判断:前者帮助观察项目生产,后者用于理解相应权益产出。将二者分开,才能避免把合营项目的整体生产全部归入单一股东。
2. Kakula复产:局部恢复不等于全年计划恢复
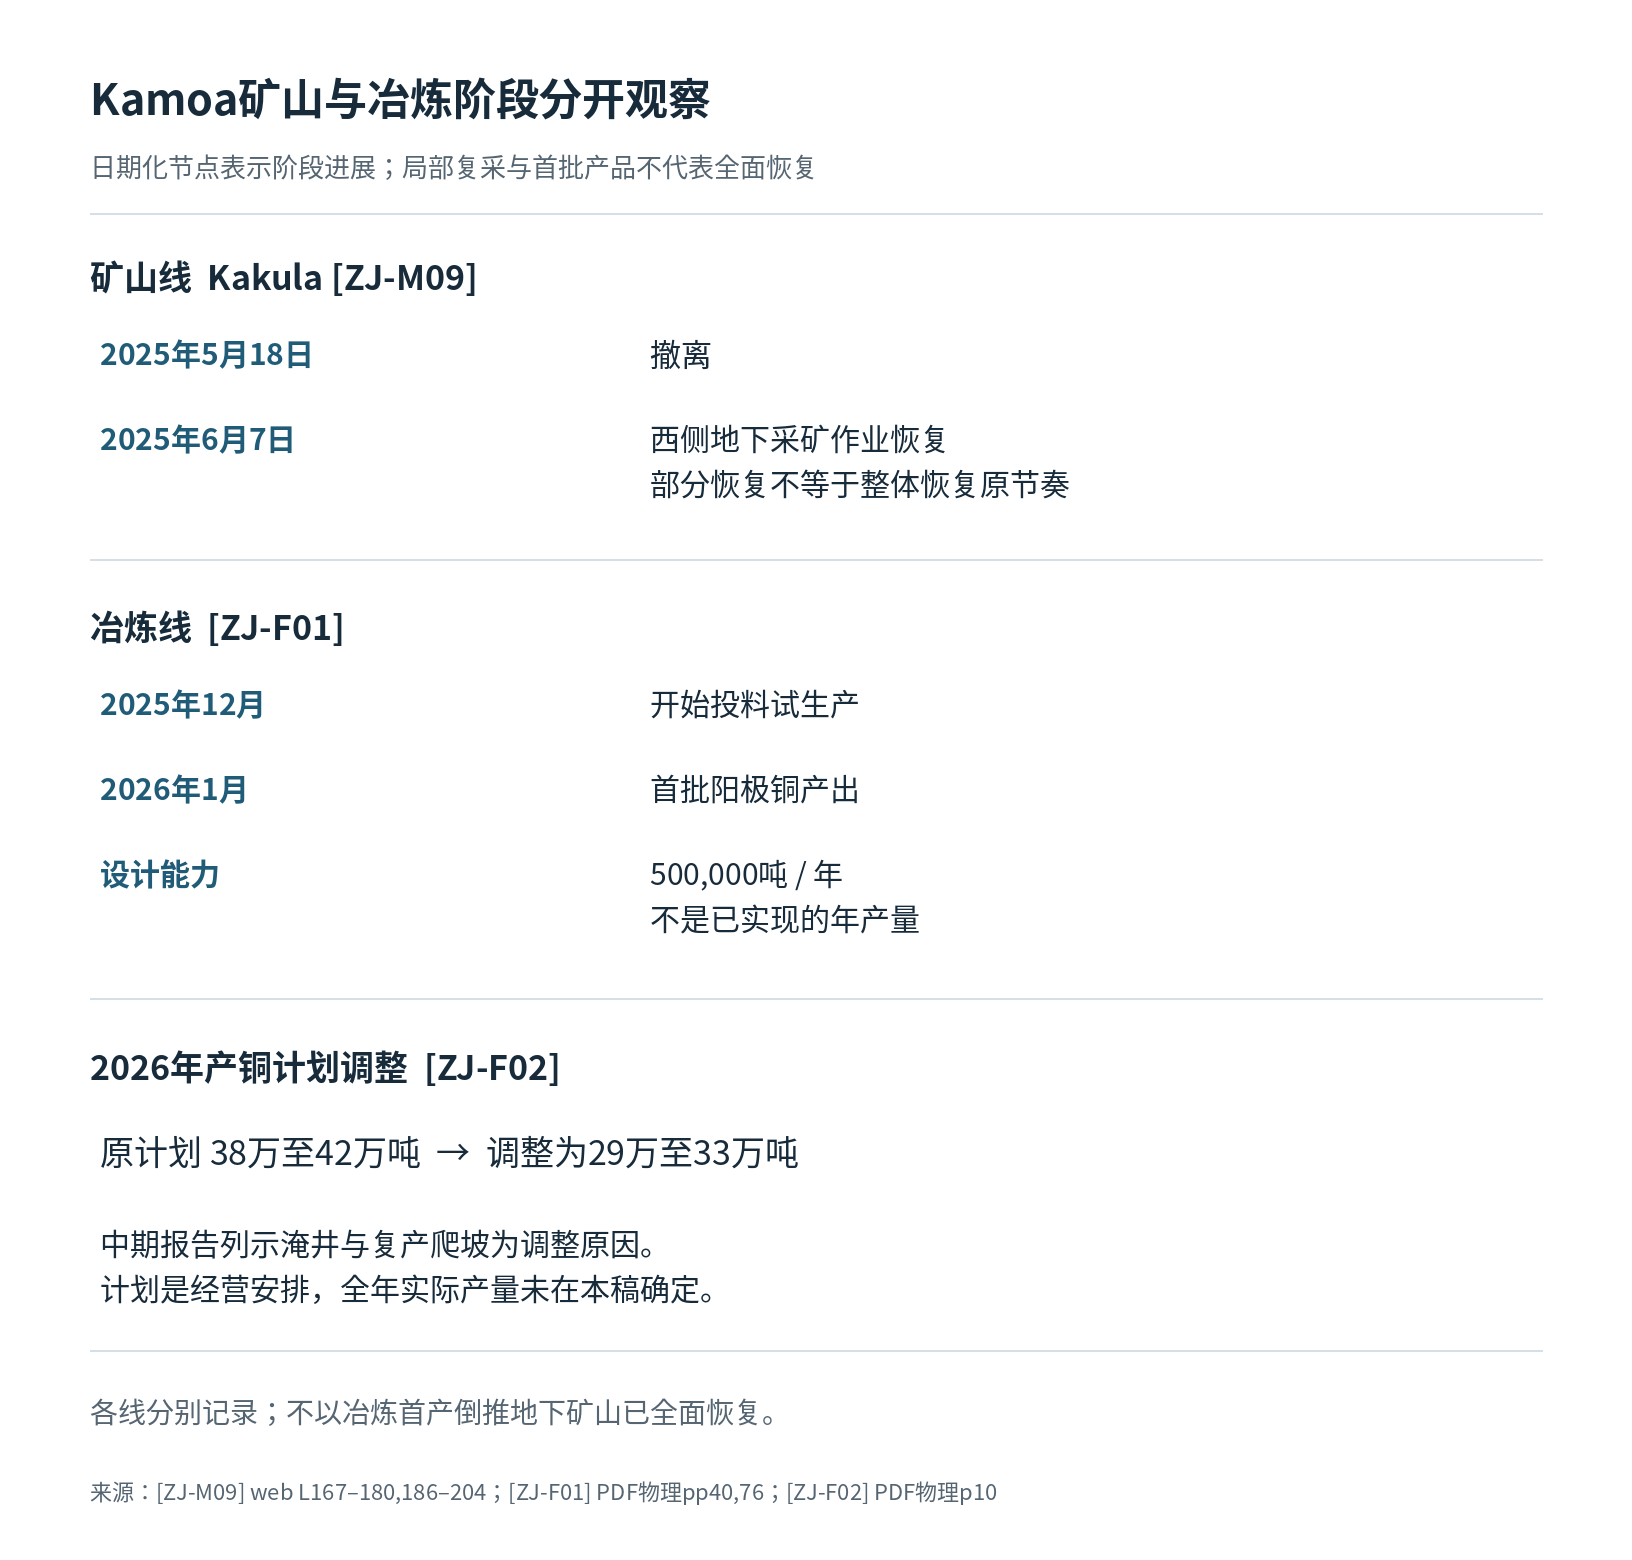
Kamoa的运营进度,还受到矿山具体生产条件的影响。Ivanhoe披露,Kakula矿山于2025年5月18日撤离后,西侧地下采矿作业于6月7日恢复。[ZJ-M09] 这说明部分采矿活动已经重新启动,但恢复一个区域的作业,与整个矿山恢复原有生产节奏,并不是同一件事。
矿山复产还涉及持续排水、生产组织调整以及后续计划修订。紫金2026年中期报告将Kamoa的淹井及复产爬坡列为调整年度产量计划的原因,将2026年产铜计划从原来的38万至42万吨下调至29万至33万吨。[ZJ-F02]
这一变化体现了矿业运营中一个重要的现实约束:生产计划需要根据实际矿山状态调整,而不能仅根据名义产能或局部复采进度推算。地下矿山的生产安排需要与排水、采掘进度及相关作业组织相衔接。即使某一区域恢复生产,也不能由此认定整个项目已全面恢复。
2026年上半年,紫金矿业集团矿产铜产量为534,407吨,同比下降5.7%;剔除Kamoa权益铜后,其他部分的矿产铜为480,032吨,同比增长4.8%。[ZJ-F02] 这组数据有助于区分集团整体表现与Kamoa相关生产变化的影响,但不应把集团产量变化全部归因于单一项目。集团内不同矿山的经营状态、产量变化和项目阶段并不相同。
同一报告列示,Kamoa上半年权益铜产量为54,375吨,权益比例口径为44.19%。[ZJ-F02] 这一权益产量已经按报告口径计算,不能再次乘以39.6%或44.19%。年度报告与半年报中的权益比例也应各自保留对应时点,不能将44.20%和44.19%混写为一个不变的实时比例。
分析: Kamoa案例说明,矿业经营需要把股权结构、矿山实际状态与权益产量分开记录。对于处于复产爬坡阶段的项目,局部作业恢复可以作为阶段性进展,但是否恢复原有产量节奏,仍要观察后续生产数据。计划下调反映的是经营安排发生变化,并不等于全年实际产量已经确定。
3. 冶炼设施:投料、首批产品与设计能力是三个节点
Kamoa的经营还包括冶炼环节。2025年12月,项目冶炼厂开始投料试生产;2026年1月,项目报告首批阳极铜产出。该冶炼厂的设计能力为每年500,000吨。[ZJ-F01]
这三个信息分别对应试生产启动、首批产品形成和设计能力。它们不能互相替代。投料试生产说明设施进入了新的运行阶段,首批阳极铜表明生产链已经形成相应产出,而设计能力则描述设施的名义规模。设计能力并不意味着设施已经达到这一产量,也不意味着矿山、选矿与冶炼三个环节已同步达到稳定状态。
对于一体化矿业项目,采矿、选矿与冶炼之间存在实际的生产衔接要求。矿山需要持续提供适合后续处理的原料,选矿环节形成相应产品,冶炼设施则需要根据原料和运行条件组织加工。任何一个环节的状态变化,都可能影响其他环节的生产安排。
因此,Kamoa冶炼厂的投料与首批阳极铜,应当与Kakula矿山的复产爬坡分别观察。不能因为冶炼厂已产出首批产品,就认定地下矿山已全面恢复;也不能仅凭设计能力判断项目已经形成相应的全年实际产量。
分析: 一体化建设的经营价值,需要通过各工序的协调逐步体现。矿山生产、选矿与冶炼各自有不同的启动条件和运行约束,管理层需要根据实际状态协调原料、生产计划与设备运行。评价项目进展时,分别记录工程节点和实际产出,比单独使用一个设计产能数字更有解释力。
4. COMMUS/Kolwezi:另一条独立的铜矿经营线
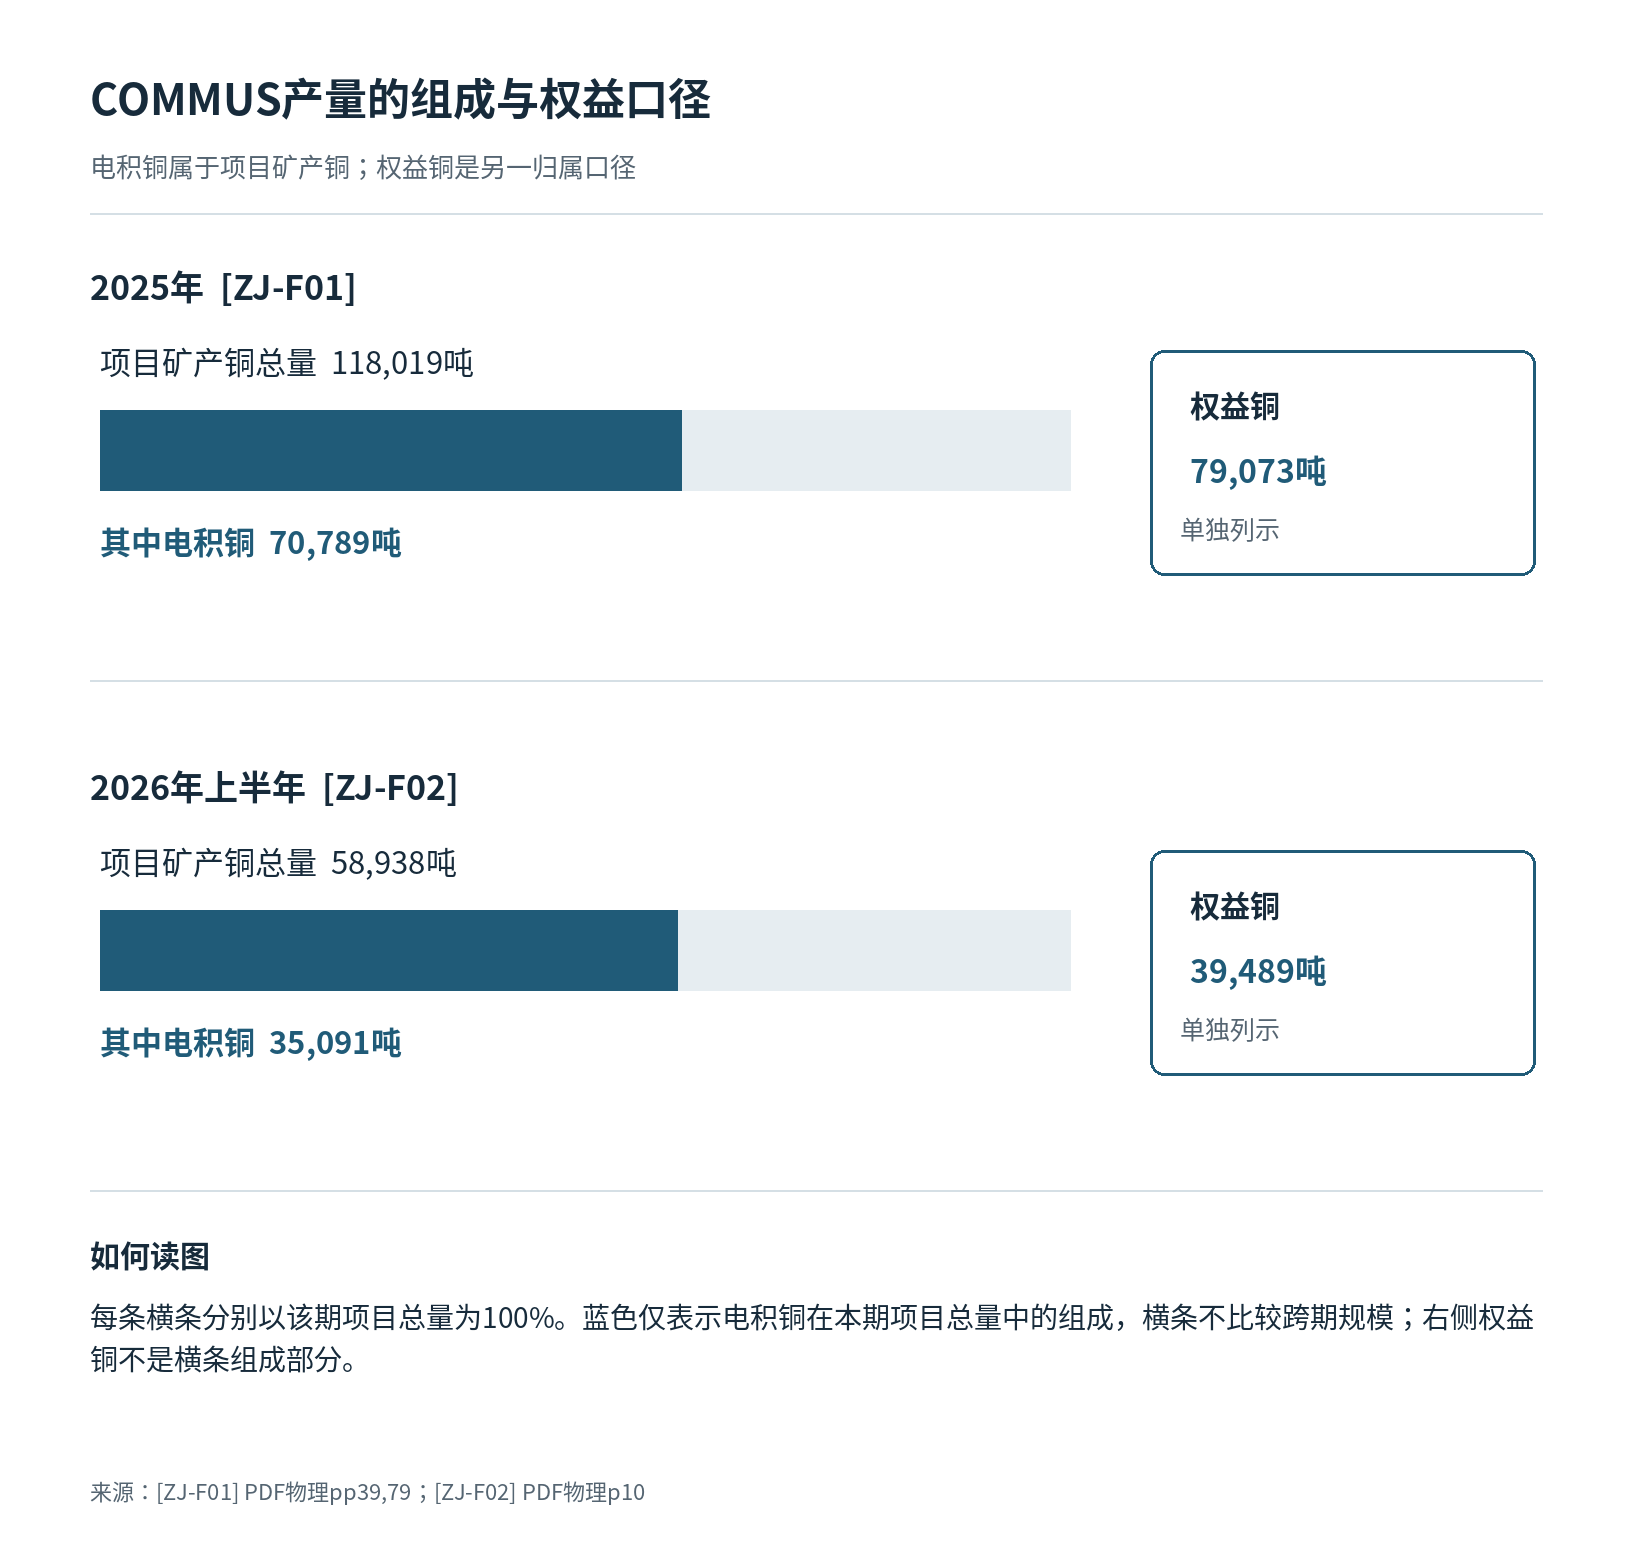
与Kamoa不同,COMMUS/Kolwezi属于紫金持有67%权益的另一项目。[ZJ-F01] 2025年年报列示,该项目矿产铜118,019吨,权益铜79,073吨,其中70,789吨电积铜属于118,019吨矿产铜的组成部分。[ZJ-F01] 这些数据属于COMMUS/Kolwezi,不能归入Kamoa的矿山或冶炼产量。
2026年上半年,COMMUS/Kolwezi矿产铜为58,938吨,其中35,091吨电积铜属于该项目矿产铜的组成部分;权益铜为39,489吨。[ZJ-F02] 年度和半年度数据可以分别观察该项目的生产情况,但仍须保持相应期间与权益口径,不应把两个项目的产量机械拼接成单一生产指标。
这种区分对于理解集团全球化尤为重要。不同项目可能具有不同的股权结构、工艺流程和运营阶段。即使矿种相同,具体经营任务也未必相同。集团可以在统一的管理框架下协调资源,但财务归属和生产数据仍应回到实际运营主体。
5. 当地劳动力与生产组织:规模之外的持续责任
Ivanhoe在2025年第三季度披露,相关项目全职员工超过7,300人,其中约90%为刚果(金)籍员工。[ZJ-M08] 这一数字是项目方披露的员工情况,可用于理解当地劳动力在项目运营中的角色,但不代表紫金矿业集团全部员工,也不是独立劳工审计结果。
对于持续运行的矿山和冶炼设施,员工组织与生产安排密切相关。设备运行、地下作业、排水调整、工序衔接和日常维护,都需要相应人员与组织安排配合。当地劳动力规模说明项目具有一定的属地组织基础,但人员数量本身不能替代对培训、生产连续性或具体运营绩效的判断。
Kamoa案例最终呈现的是一个多层次的经营过程:合营权益决定项目参与关系,地下矿山的复产与排水调整影响实际生产节奏,冶炼厂投料和首批阳极铜形成新的生产节点,而当地员工承担持续运营所需的组织工作。COMMUS/Kolwezi则需要在自身的股权与生产口径下单独观察。
跨国矿业的经营能力,因而不能只用项目权益或设计产能来衡量。更重要的是,企业能否将矿山、选矿、冶炼、人员与维护组织起来,并根据实际生产状态调整计划。Kamoa的复产爬坡与冶炼投产说明,不同环节的进度可能并不同步;只有持续区分项目阶段、实际产出和权益归属,才能准确理解全球化资产转化为运营能力的过程。
七、从资源权益到经营结果:理解2026年上半年的集团表现
紫金矿业的海外经营,需要同时观察集团财务表现、不同项目的生产进度,以及各运营主体实际承担的任务。据未经审计的2026年中期报告,2026年上半年,集团营业收入为1941.78亿元人民币,同比增长15.78%;归属于上市公司股东的净利润为391.70亿元,同比增长68.17%;集团净利润为498.13亿元。[ZJ-F02]
这三项数据有明确的期间和主体边界。它们反映的是2026年上半年的集团经营结果,而非全年业绩,也不是紫金黄金国际或某个海外项目的单体结果。归母净利润与集团净利润之间的差异,来自利润归属口径不同。对于拥有多个运营主体、合营项目和不同权益比例的矿业集团,必须保留这些区别,才能理解利润究竟归属于谁。
收入与利润的增长,也不能全部归结为品牌影响力或海外扩张的单一效果。金属价格、并购以及业务组合变化,都可能影响不同期间的经营表现。[ZJ-F02] 要判断海外经营能力是否增强,还需要回到具体项目,观察实际生产、运营成本、设施利用与权益归属,而不能只凭集团增长率作结论。
1. 集团收入与项目产量不是同一套统计
矿业企业的财务收入,经过合并范围和内部交易抵销后形成;项目披露的矿产铜、冶炼铜和权益铜,则分别反映生产环节及相应权益口径。即使某个合营项目报告了完整的项目产量,也不能把全部产出直接视为紫金矿业集团的产量,更不能不经核算就全部计入集团收入。[ZJ-F01][ZJ-F02]
塞尔维亚的两个运营主体说明了这一点。Serbia Zijin Mining的Čukaru Peki项目为紫金100%权益,而Serbia Zijin Copper经营的RTB Bor相关矿山组合为63%权益。两者均有实际产铜记录,但必须按各自主体和权益关系理解。[ZJ-F01][ZJ-F02]
刚果(金)的Kamoa则通过Kamoa Holding形成合营链条,紫金通过该公司间接持有项目39.6%的权益;年报和半年报另列的44.20%与44.19%,分别属于相应报告期间的权益口径,不能相互替代。[ZJ-M08][ZJ-F01][ZJ-F02] 同样,已经披露的权益铜产量不能再次乘以持股比例。
这些区别并非纯粹的会计技术问题。股权结构决定项目参与关系,运营主体承担具体生产任务,权益产量反映相应归属,而集团收入还要经过会计确认与内部抵销。只有把这几层连接起来,才能避免将项目的全部生产能力误当作上市集团的全部经营成果。
2. 复产、冶炼与供电应当放在各自阶段观察
塞尔维亚的主要观察重点,是持续采矿如何与冶炼、能源和社区协商衔接。Bor冶炼厂在2023年完成重建,是已经发生的工程节点;45万吨产能目标与JM新选厂争取2027年6月投产,则属于未来能力建设安排。[ZJ-M03][ZJ-F01] 两者需要放在不同时间层次理解。
同样,能源合作谅解备忘录反映的是未来供电安排的探索,不等于相应发电能力已经投入运行。矿山生产、冶炼设施和供电条件之间存在相互依赖,不能仅凭某一环节完成建设,就认定整个生产系统已经达到目标状态。
刚果(金)的Kamoa则体现了复产爬坡的另一种约束。2025年6月,Kakula西侧地下采矿作业恢复;但紫金2026年中期报告仍将淹井与复产爬坡列为调整全年产量计划的原因,并将2026年计划从38万至42万吨下调至29万至33万吨。[ZJ-M09][ZJ-F02]
局部恢复作业与整个矿山恢复正常生产节奏,并不是同一节点。冶炼厂在2025年12月开始投料试生产、2026年1月产出首批阳极铜,也不能直接说明地下矿山已经全面恢复;每年50万吨是冶炼厂设计能力,不是实际年产量。[ZJ-F01]
分析: 对跨国矿业集团而言,集团层面的增长与单个项目的复产状态可以同时存在,却不能相互替代。经营判断应当沿着采矿、选矿、冶炼、能源保障和产品交付逐层展开,区分实际完成的工作与仍在推进的计划。只有这样,才能识别生产链上的关键约束,而不是把产量变化简单归因于并购、品牌或管理模式。
八、三条有条件的全球化方法启发
第一,把股权关系落实为运营责任与统计边界
适用条件: 企业通过控股、合营或多层持股结构经营多个海外项目,且不同项目的产量与财务归属并不一致。
可执行动作: 为每个项目分别记录直接与间接持股链、运营主体、实际承担的生产任务,以及集团财务报表所采用的权益和合并口径。塞尔维亚的100%与63%权益主体,以及Kamoa的合营链条,都说明项目身份与股权关系需要对应到具体生产数据。[ZJ-F01][ZJ-F02][ZJ-M08]
观察与重估信号: 定期对照项目生产报表与集团合并口径,检查是否存在重复计算、权益比例误用或项目之间的归属混淆。如果持股链、项目边界或报表口径发生变化,应重新核对相关数据,而不是沿用旧比例。这是适用于复杂矿业集团的管理建议,并非对紫金现有统计流程存在错误的判断。
第二,按关键工序和阶段记录检验扩张与复产
适用条件: 项目涉及多个连续生产环节,或者受到矿山停复产、排水、设备运行、能源供应等因素影响。
可执行动作: 将采矿、选矿、冶炼、供电和配套设施分别设置阶段节点,记录工程完成、试生产、实际产出和稳定运行之间的区别。塞尔维亚的冶炼厂重建与未来扩产目标、刚果(金)Kakula局部复采与全年计划调整,都说明这些节点应当分别管理。[ZJ-M03][ZJ-M09][ZJ-F01][ZJ-F02]
观察与重估信号: 持续对照实际产量、设备运行状态和生产计划,识别工序之间是否匹配。如果矿山供料、能源或冶炼能力尚未达到原计划所要求的状态,就应重新评估后续目标与时间安排,而不是用设计能力代替实际产出。这里的重估条件是管理方法,不代表所有项目都已发生相同问题。
第三,将属地协商与服务资源纳入长期运营反馈
适用条件: 海外矿山需要长期组织当地员工、设备维护、环境管理和社区沟通,经营活动会持续影响项目所在地区。
可执行动作: 将社区诉求、协商进度、环境设施运行、人员组织和维护安排分别纳入项目管理,并明确相应责任主体。塞尔维亚政府关于Krivelj居民搬迁诉求与协商要求的记录,说明社区关系是需要持续处理的运营事项,而非一次性公共关系活动。[ZJ-M07] 当地能源安排和冶炼设施管理,也需要与生产计划同步考虑。[ZJ-M03][ZJ-M06]
观察与重估信号: 持续记录协商事项的处理阶段、环境设施的运行与监测结果,以及影响生产安排的属地问题。如果关键协商仍未形成明确安排,或环境、能源条件发生变化,就应重新评估相关生产计划和责任分工。此类指标是建议采用的管理工具,不能被写成现有项目已完成搬迁、持续达标或已经解决全部社区问题的证据。
九、结语:全球化能力需要在持续经营中接受检验
紫金矿业的案例说明,取得海外矿权只是跨国经营的一个阶段。权益需要转化为具体运营主体的责任,生产需要依赖采选冶与能源等环节的配合,复产与扩产需要按实际进度调整,而社区协商和属地组织也构成长期经营的一部分。
塞尔维亚案例突出持续生产、冶炼协同、供电与社区责任之间的关系;刚果(金)案例则显示,合营权益、矿山复产、冶炼设施投产和项目产量可能处于不同阶段。两者共同表明,跨国矿业的经营能力不能由股权、资产或设计产能单独证明,而要通过实际生产、清晰的权益归属和持续的属地管理来理解。
真正可迁移的经验,不是简单复制某个国家的投资模式,而是建立一套能够区分项目主体、生产阶段与属地责任的经营方法。只有将这些信息持续记录并反馈到经营决策中,海外资源权益才有可能逐步转化为可检验的运营能力。
资料范围
本部分使用紫金矿业2025年年报与2026年中期报告的已核财务及生产选页,并结合Ivanhoe关于Kamoa项目与Kakula复采的公开披露,以及前文采用的塞尔维亚政府历史记录。公司披露、政府历史记录和作者分析分别处理;项目产量、权益量、设计能力及未来计划按各自口径使用。相关资料为有限选读,不代表全部报告逐页通读,也不构成对当前全部环境监测、社区搬迁结果、事故终局责任或终端客户交付情况的完整核验。
## 公开参考资料与实读范围 - [ZJ-H01] Zijin company history。未标注已核发布日期;实际选读:web L319,323,327,339,350,354;web 293,296,307,319,323,327,339,350,354。https://www.zijinmining.com/about/history.htm - [ZJ-M02] Chinese company Zijin Mining officially takes over RTB Bor。2018-12-18;实际选读:web L342–350;旧web回执L342–350。https://www.srbija.gov.rs/vest/en/135365/chinese-company-zijin-mining-officially-takes-over-rtb-bor.php - [ZJ-M04] Predsednik Vučić prisustvovao svečanom otvaranju rudnika bakra i zlata Čukaru Peki。2021-10-22;实际选读:web L40–48;web L40–48,66–71。https://www.predsednik.rs/lat/pres-centar/vesti/predsednik-vucic-prisustvovao-svecanom-otvaranju-rudnika-bakra-i-zlata-cukaru-peki - [ZJ-M08] Ivanhoe Mines Issues 2025 Third-Quarter Financial Results, Overview of Construction and Exploration Activities。2025-10-29;实际选读:web L260–263;web L263;web L262;web L255–265;L288仅核表100%项目口径,不采该表数值。https://www.ivanhoemines.com/news-stories/news-release/ivanhoe-mines-issues-2025-third-quarter-financial-results-overview-of-construction-and-exploration-activities/ - [ZJ-F02] ZJ-F02。未标注已核发布日期;实际选读:physical p5 company information;physical p2 unaudited; p6 top financial table;physical p16 / printed15; p246 / note207;physical p10 / printed9 copper paragraph/table;physical p10 / printed9 copper paragraph;physical pp13–14;物理p10/印刷p9铜表;物理p10/印刷p9铜段;已选读PDF物理页:2,5,6,8,10,13,14,16,246。https://static.cninfo.com.cn/finalpage/2026-08-22/1225550244.PDF - [ZJ-F01] ZJ-F01。未标注已核发布日期;实际选读:physical p7 / printed p5 L12–14,23,51,54;physical pp60–61 / printed58–59; p388 / printed386;physical pp60–61;已选读PDF物理页:5,7,8,39,60,61,388;PDF pp39–40,76,79;printed pp37–38,74,77;物理p62/印刷p60:产销表不含非子公司数据的续页说明;独立预核从同一原件补读。。https://www.zijinmining.com/upload/file/2026/04/27/affdb3d7de9042f68bbbb538b76e1377.pdf - [ZJ-M09] Ivanhoe Mines Announces Restart of Underground Mining Operations on Western Side of Kakula Mine on June 7, 2025。2025-06-11;实际选读:web L167–180,186–204。https://www.ivanhoemines.com/news-stories/news-release/ivanhoe-mines-announces-restart-of-underground-mining-operations-on-western-side-of-kakula-mine-on-june-7-2025/ - [ZJ-M03] Memorandum on investment in RES in Serbia signed with Chinese companies。2024-01-26;实际选读:web L344–350;旧web回执L342–350。https://www.srbija.gov.rs/vest/en/218088/memorandum-on-investment-in-res-in-serbia-signed-with-chinese-companies.php - [ZJ-M06] Улагање Зиђина у модернизацију постројења важно за животну средину。2021-09-03;实际选读:web L354–370。https://www.srbija.gov.rs/vest/572218 - [ZJ-M07] Заједнички циљ одрживо рударство и поштовање закона и стандарда。2022-05-09;实际选读:web L354–364。https://www.srbija.gov.rs/vest/627376
原始来源链接
- https://www.zijinmining.com/about/history.htm
- https://www.srbija.gov.rs/vest/en/135365/chinese-company-zijin-mining-officially-takes-over-rtb-bor.php
- https://www.predsednik.rs/lat/pres-centar/vesti/predsednik-vucic-prisustvovao-svecanom-otvaranju-rudnika-bakra-i-zlata-cukaru-peki
- https://www.ivanhoemines.com/news-stories/news-release/ivanhoe-mines-issues-2025-third-quarter-financial-results-overview-of-construction-and-exploration-activities/
- https://static.cninfo.com.cn/finalpage/2026-08-22/1225550244.PDF
- https://www.zijinmining.com/upload/file/2026/04/27/affdb3d7de9042f68bbbb538b76e1377.pdf
- https://www.ivanhoemines.com/news-stories/news-release/ivanhoe-mines-announces-restart-of-underground-mining-operations-on-western-side-of-kakula-mine-on-june-7-2025/
- https://www.srbija.gov.rs/vest/en/218088/memorandum-on-investment-in-res-in-serbia-signed-with-chinese-companies.php
- https://www.srbija.gov.rs/vest/572218
- https://www.srbija.gov.rs/vest/627376