一座海上油田开始生产,背后往往连接着多个企业:有人持有资源权益,有人负责油田开发与生产组织,有人设计和建造海上设施,还有专业团队承担长期运行维护。
对于中国海油这样的国际油气企业,进入海外大型项目,不一定意味着亲自完成所有工程和运营工作。真正值得研究的问题是:拥有项目权益之后,企业如何参与复杂的国际合作,又怎样区分自身的资源权益、作业方能力和设施运营责任?
巴西Buzios6与圭亚那Yellowtail两个项目,为这个问题提供了具体观察窗口。与此同时,中国海油2025年产量增长而利润下降、2026年上半年收入和利润重新增长的财务变化,也提醒我们:油气企业的全球化成果,必须放在产量、价格与收益之间理解。
一、从上市主体到跨国油气资产组合
本文研究的财务与组织主体,是中国海洋石油有限公司(CNOOC Limited,港股00883、A股600938)及其合并子公司,而不是中国海洋石油集团有限公司全部业务的简单加总。
中国海洋石油有限公司于1999年8月20日在香港成立,2001年2月28日在香港上市,2022年4月21日在上海证券交易所上市。按照2025年年报及2026年中期报告,母集团在上市公司总已发行股份中的权益比例分别为62.13%和62.14%。[CN-F01] [CN-F02]
上市公司、母集团与境外项目公司处于不同法律层次。母集团的财务和经营活动不能直接并入上市公司研究口径,境外子公司的全部股权也不能与其投资项目的权益比例混为一谈。
中国海油的海外组织发展包含资产收购与合作开发两条路径。
2013年2月25日加拿大当地时间,中国海油完成对Nexen的收购;对应香港时间为2月26日。Nexen由此成为上市公司的间接全资子公司。[CN-H01]
这一历史节点说明企业通过跨境并购扩大了资产和组织范围。但资产所有权发生变化,并不自动证明原有技术、人才和管理能力已经完全整合,更不能据此认为此后所有海外油气设施都由中国海油独立设计、建造和运营。
另一条路径是参与大型油气项目的权益合作。
例如,中国海油通过间接全资子公司CNOOC Petroleum Brasil参与巴西Buzios开发,通过CNOOC Petroleum Guyana持有圭亚那Stabroek区块权益。后者虽然是上市公司的间接全资子公司,但在Stabroek项目中的权益只有25%。[CN-M01] [CN-M03]
由此形成一项重要区别:对子公司拥有全部股权,不等于对子公司参与的油田拥有全部权益;持有油田权益,也不等于承担全部现场作业职责。
二、2025年:产量增加,为什么收入和利润反而下降
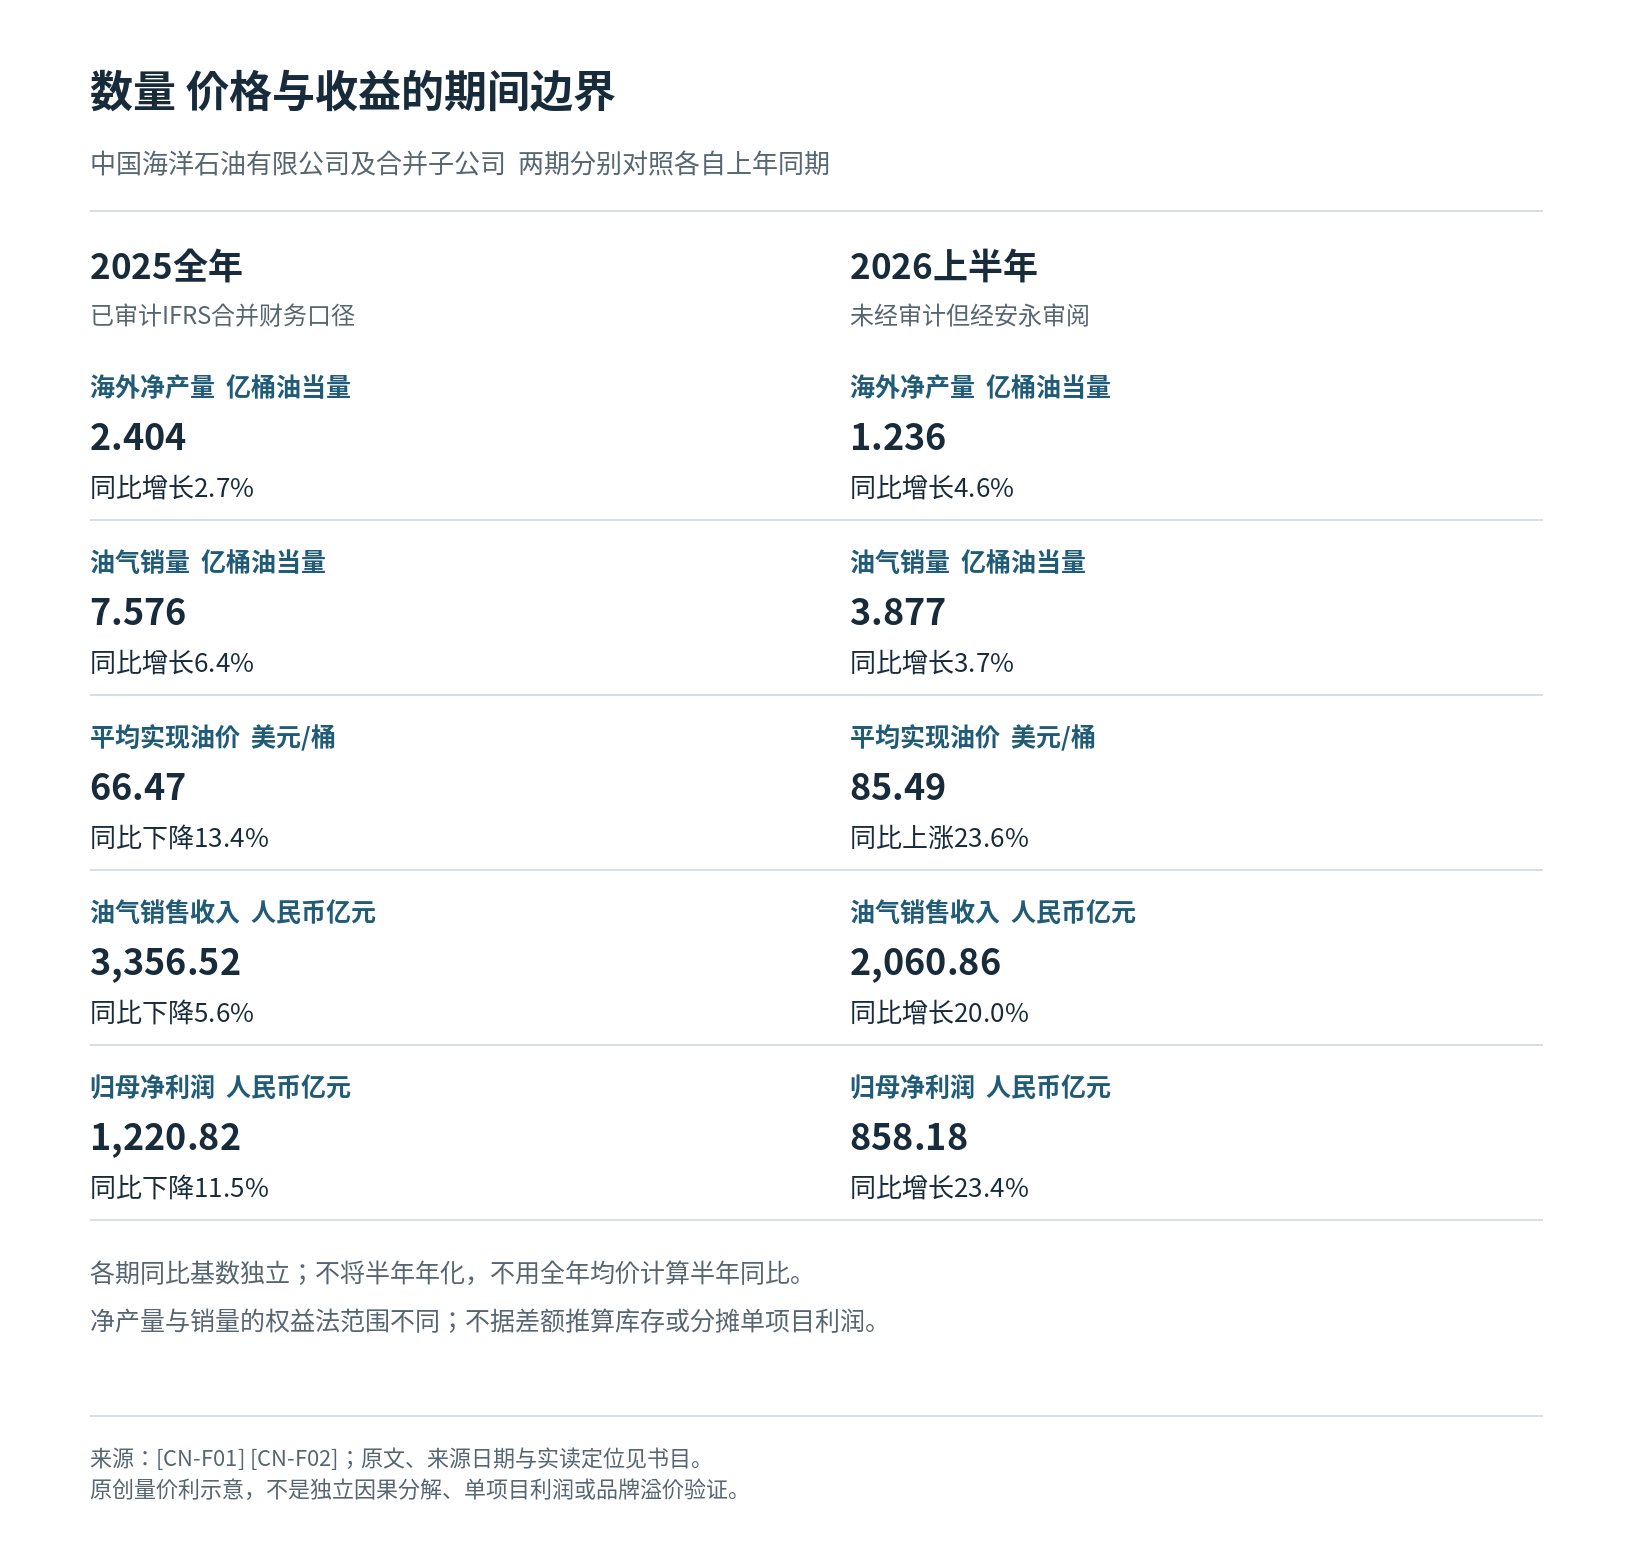
2025年,中国海油实现总收入3982.20亿元,同比下降5.3%;其中油气销售收入3356.52亿元,同比下降5.6%;归属于母公司股东的净利润1220.82亿元,同比下降11.5%。这些数据来自按照国际财务报告准则编制的已审计合并财务报表。[CN-F01]
总收入与油气销售收入并非同一个指标。总收入还包含贸易营销及其他收入,不能仅用原油产量解释全部营业收入变化。
从实物生产看,2025年公司净产量达到7.773亿桶油当量,其中中国境内5.369亿桶油当量,海外2.404亿桶油当量;海外净产量同比增长2.7%。[CN-F01]
同期,公司油气销量为7.576亿桶油当量,同比增长6.4%,但平均实现油价为每桶66.47美元,同比下降13.4%。[CN-F01]
这里出现了油气业务最值得观察的一组矛盾:生产和销售数量继续增加,价格却明显下降,最终油气销售收入与归母利润同时回落。
这不是简单的销售能力不足,也不能全部归结为经营效率变化。油气资源属于价格波动显著的大宗商品,企业增加可销售数量,并不意味着每桶产品能够取得更高收入。
同时,油价变化也不能解释利润的全部变动。开发投资、生产成本、税费及其他业务因素仍会影响最终结果;本案缺少足够资料将利润下降精确分摊至其中某一因素。
还需要注意生产与销售统计的边界。年报的净产量包含权益法核算项目的相应份额,油气销量则排除了权益法核算的被投资企业。二者并非完全相同的统计集合,不能直接用差额推算库存、运输损耗或未售产量。
截至2025年末,公司净证实储量约77.731亿桶油当量,其中海外约27.574亿桶油当量。[CN-F01] 储量反映经相应规则确认的资源基础,产量反映特定期间实际生产规模,二者也不能相互替代。
对中国海油来说,海外资源储备、产量增加和实际盈利构成三个相关但不同的经营问题。
三、2026年上半年:价格回升与产量增长共同作用
2026年上半年,中国海油的经营表现出现变化。
截至6月30日,公司总收入达到2426.60亿元,同比增长16.9%;油气销售收入2060.86亿元,同比增长20.0%;归母净利润858.18亿元,同比增长23.4%。中期财务未经审计,但经过安永审阅,同比采用上年同期数据。[CN-F02]
同期净产量为3.987亿桶油当量,同比增长3.7%;其中海外净产量1.236亿桶油当量,同比增长4.6%。公司披露的平均实现油价为每桶85.49美元,同比上涨23.6%,油气销量为3.877亿桶油当量,同比增长3.7%。[CN-F02]
与2025年全年相比,上半年呈现出数量和价格同向增长的局面。但两个时期的比较应各自遵循同比口径,不能把半年业绩直接年化,也不能用2026年半年价格与2025年全年均价计算所谓同比涨幅。
这组变化进一步说明:油气企业的产量能力与利润表现之间,始终存在价格这一重要约束。
当油价下降时,增加产量可能部分缓冲收入压力;当价格上升时,产量增长又可能与单价改善共同推动收入和利润。但具体贡献仍取决于相应会计口径、成本结构和业务组合。
2026年中报将海外净产量增长主要归因于圭亚那Yellowtail项目,以及巴西Buzios7项目的产量爬坡。[CN-F02]
这里的Buzios7不能替换成本文研究的Buzios6。不同生产系统虽然属于同一大型油田开发背景,却有各自的投产节点和产量贡献。集团层面的海外增长,也不宜未经核算就分摊为某一设施的收入或净利润。
四、两个非作业权益项目,为什么值得深入研究
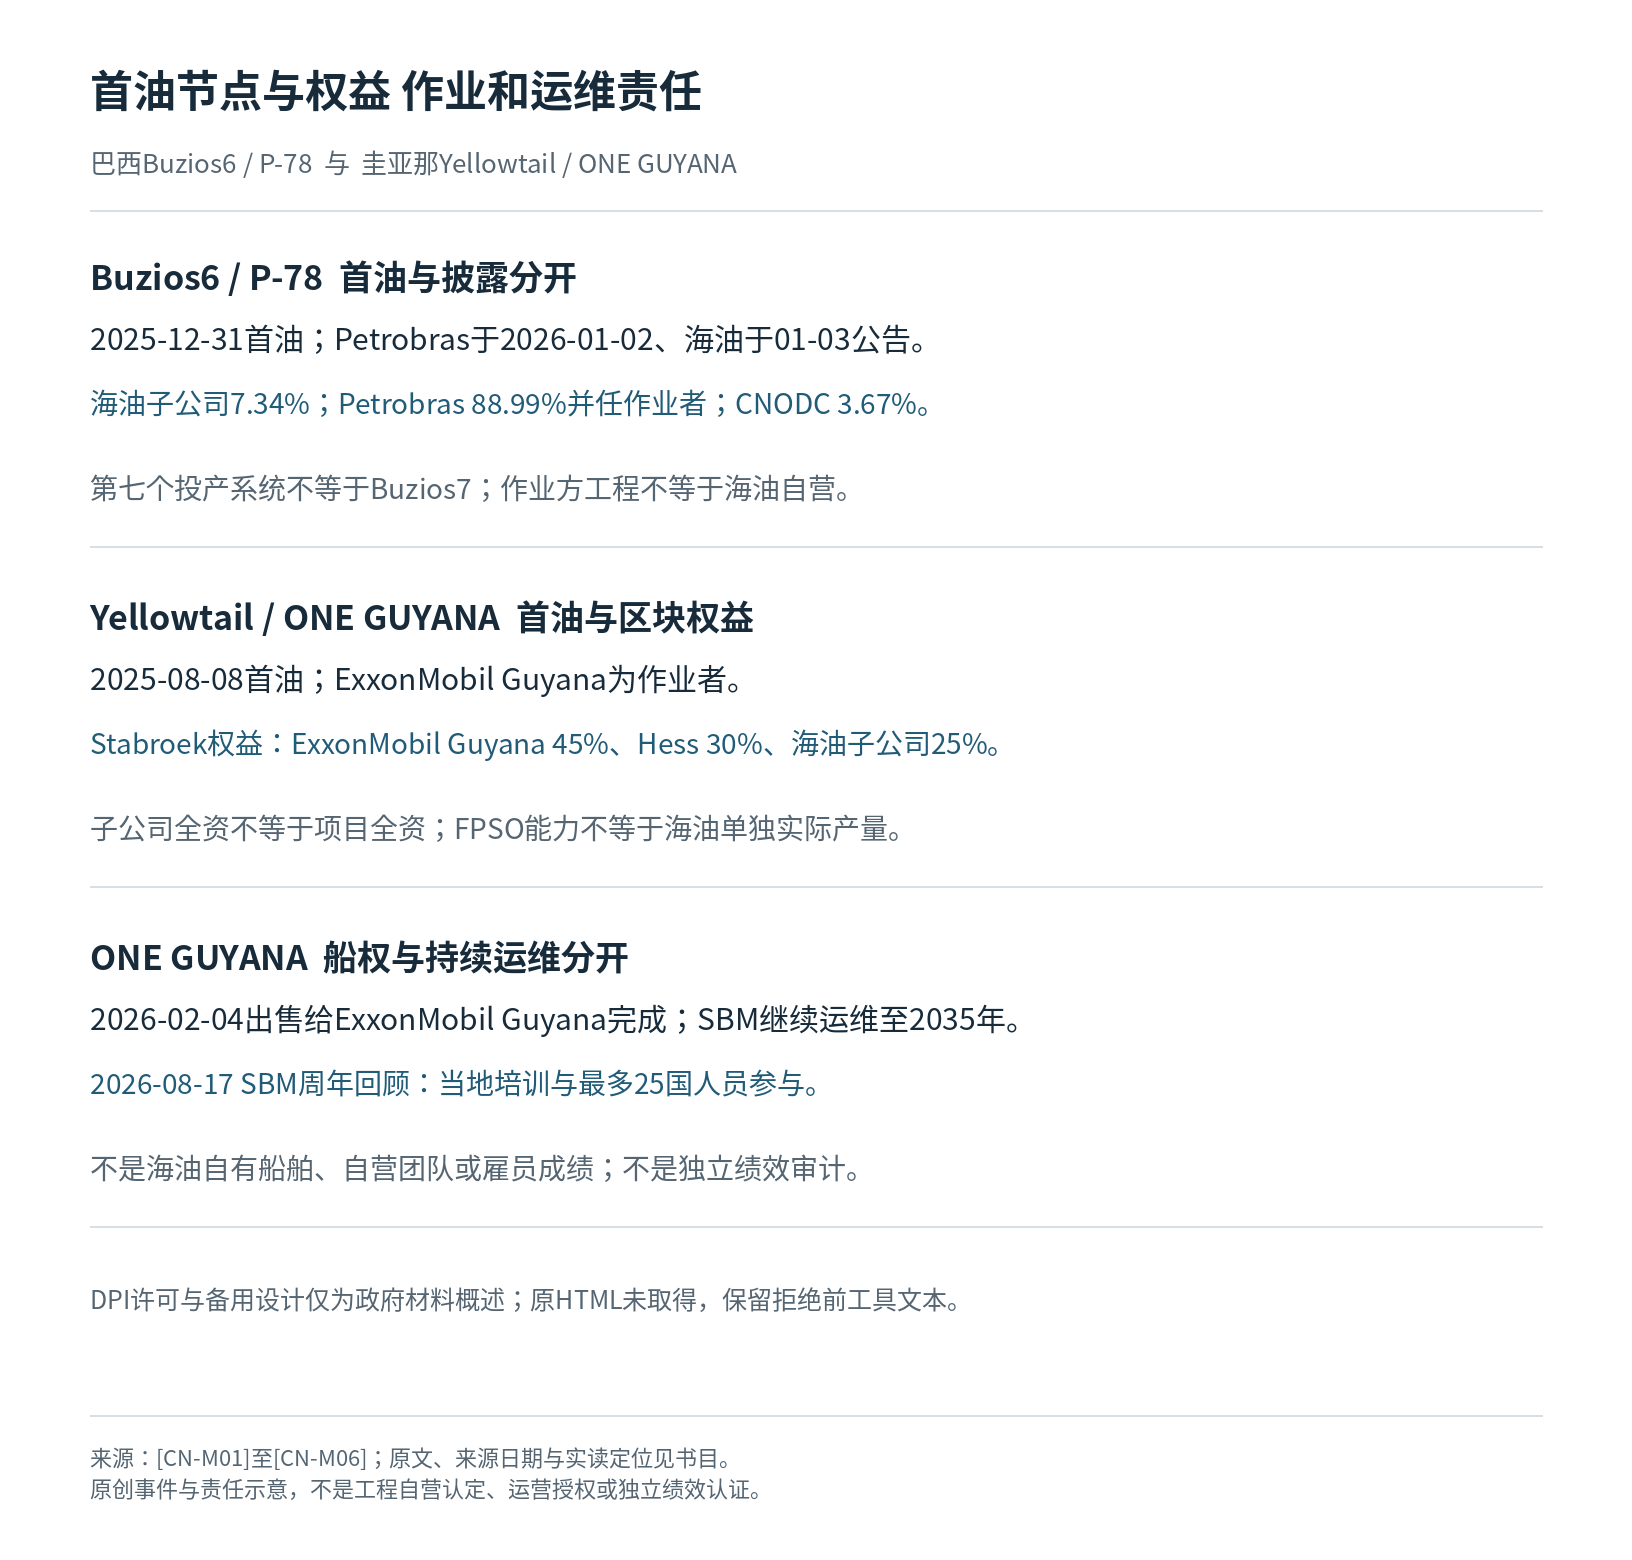
巴西Buzios6于2025年12月31日实现首油,相关生产系统使用P-78浮式生产储卸油装置(FPSO)。中国海油通过巴西子公司持有Buzios一体化开发7.34%的权益,Petrobras则持有88.99%并担任作业者。[CN-M01] [CN-M02]
圭亚那Yellowtail项目于2025年8月8日开始生产,采用ONE GUYANA FPSO。该项目所在Stabroek区块的权益安排中,ExxonMobil Guyana持有45%并担任作业者,Hess Guyana持有30%,中国海油的间接全资子公司持有25%。[CN-M03]
两个项目都使中国海油参与了大型海外油气资源开发,但其生产设施、工程管理和运营安排涉及多个国际合作主体。
研究它们,不能只介绍FPSO设计产能,更不能将合作伙伴完成的工程工作全部写成中国海油自主能力。
对于非作业权益伙伴,核心任务是理解自身权益与项目作业责任之间的边界:哪些结果属于共同开发项目,哪些工作由作业方组织,哪些设施能力依赖专业工程和运维伙伴,以及项目生产结果怎样进入相应的权益和财务口径。
这也是本案例接下来要沿着巴西与圭亚那两条任务链回答的问题。
巴西Buzios6重点观察海上生产系统从工程准备到首油所需要的调试、井口及生产接口协作;圭亚那Yellowtail则进一步展示FPSO的项目权益、设施所有权与持续运营维护责任如何由不同主体承担。
中国海油的全球化能力,不应只用海外储量或产量来衡量,还需要看它如何通过权益合作参与复杂项目,并在价格波动和运营责任分工中形成可以持续验证的经济成果。
五、巴西Buzios6:从FPSO航程调试到深海油田首油
2025年12月31日,巴西Buzios6项目实现首油。作业方Petrobras于2026年1月2日发布公告,中国海油于1月3日宣布项目已安全投产。[CN-M02] [CN-M01]
这一时间顺序说明,生产事件发生在2025年末,次年两份公告是对该节点的披露。
Buzios6采用P-78浮式生产储卸油装置(FPSO),是Buzios油田投入生产的第七个生产系统。这里的“第七个”是油田生产系统的投产次序,并不是另一个名为Buzios7的项目。[CN-M02]
对中国海油而言,Buzios6既是海外资源权益的重要项目,也是理解非作业权益伙伴如何依赖复杂工程组织的一项具体案例。
1. 油田权益不等于现场作业权
根据中国海油公告,CNOOC Petroleum Brasil作为上市公司间接全资子公司,在Buzios一体化开发项目中持有7.34%权益。Petrobras持有88.99%,并担任作业者;CNODC持有另外3.67%。[CN-M01]
这三个比例描述的是项目权益结构,并不意味着各方按照比例分别管理一部分设备。
大型海上油气开发需要统一组织生产设施、井、海底系统和相关作业。项目可以由多个权益伙伴共同参与经济成果分配,却由明确的作业方承担日常开发及生产组织职责。
因此,Petrobras披露的工程安排,应首先归属于作业方及其项目团队。中国海油参与项目的事实,体现的是其海外权益投资与合作开发,而不是P-78由中国海油独立设计、建造或操作。
这种区别对评价国际化能力十分重要。资源权益决定企业能够参与怎样的项目;作业责任决定谁负责把不同工程环节组织起来。两者相互联系,却不是同一项能力。
2. P-78的调试准备,为什么从航程就已经开始
Petrobras对P-78的介绍提供了一个具体的组织细节:调试和操作团队随FPSO从新加坡前往巴西,在航行过程中继续推进系统调试。按照作业方披露的安排,相关工作使装置无须为这一准备过程在巴西避风水域额外停靠。[CN-M02]
这一做法的研究价值,不在于远洋运输本身,而在于工程建设、运输和投产准备并非完全独立的三个阶段。
FPSO需要从建造及准备地点转移至生产海域。对于这样一套大型综合系统,装置到达项目所在地与具备生产条件之间,存在设备系统和人员准备的衔接任务。
Petrobras安排调试与操作人员随船,说明航程被纳入投产准备的时间组织之中。相关团队可以在这一过程中继续开展公告所述的调试工作,使部分准备任务不必全部留待抵达巴西之后。
但航程调试不等于已经完成所有投产验证,也不能据此推算节省的具体天数或费用。公开资料没有提供完整调试清单、各系统测试结果或独立的工期对照。
更值得注意的是人员角色:参与航程的调试及操作团队属于作业方所披露的项目组织安排。对于持有少数权益的中国海油,研究者可以由此了解项目依赖怎样的工程准备能力,却不能将这一安排直接登记为其自有工程团队的业绩。
3. 从一艘船到一套生产系统:井与管线必须形成接口
Buzios6的工程对象并不只有P-78。中国海油公告介绍,项目配置13口井,包括6口生产井和7口注入井。[CN-M01]
生产井、注入井与FPSO之间,需要围绕整个油田开发方案形成配套关系。前者承担油气生产任务,后者服务于相应的油藏开发安排;FPSO则承担海上油气处理和储卸等功能。
这些任务的组织主体与技术接口必须相互衔接,才能使海底资源进入海上生产设施所对应的处理流程。
Petrobras的项目资料也涉及生产、注入及天然气外输相关管线与系统安排。[CN-M02] 对研究而言,这说明“首油”是多种设施与工作共同形成的节点,而不是单独一台设备启动的结果。
不过,相关资料对井和管线的介绍包含设计及后续安排的表述,不能据此推断某个特定接口在首油之后仍未完成,也不能补写实际故障、延误或测试记录。
需要区分的是设计关系与已经核实的工程状态。公开事实支持项目于2025年末实现首油,也支持其采用上述井及生产系统配置;各子系统的完整运行表现,则需要相应的后续作业数据。
4. 三组产能数字,分别回答三个问题
P-78的设计原油处理能力为每日18万桶,天然气处理及压缩能力为每日720万立方米。Petrobras另披露,Buzios油田总体生产能力达到每日115万桶的规模。[CN-M01] [CN-M02]
这些数字分别对应单船原油处理设计、单船天然气系统设计,以及整个油田的总体产能。
它们不能相加,也不能将单船设计能力视为首油当天的实际产量。天然气处理能力尤其不能直接等同于天然气实际外输量。
对于中国海油,还存在第四个口径:与其7.34%项目权益相对应的产量及经济成果。
权益比例、设施设计能力和企业财务确认的净产量之间,需要经过项目实际生产、权益分配和报告统计范围等环节。不能把18万桶直接乘以7.34%,便宣称得到了中国海油在该项目的实际日产量,更无法由此计算项目净利润。
这一区分并非纯粹的财务技术问题,而是避免将合作项目的全部规模转写为某一家权益伙伴的独立业绩。
5. 非作业权益伙伴应如何理解项目准备度
对于非作业权益伙伴,参与大型深海项目意味着接受一定程度的组织分工,同时仍需理解与自身权益相关的经营信息。
从Buzios6可以提出一个条件性分析:如果权益伙伴需要判断项目是否具备持续生产基础,首先应区分设施设计能力、作业方披露的投产节点,以及后续实际生产和经济分配记录。
例如,P-78航程调试说明作业方如何组织投产准备,首油公告说明项目跨过一个明确的生产节点,而持续产量、成本和收益则需要另外的数据支持。
在具备适当资料访问权限的条件下,权益伙伴可以优先核对作业方报告的生产状态、相关责任主体及权益口径之间是否一致。这是作者提出的研究路径,不意味着中国海油已经采用了本文设计的内部核查清单。
如果只有产能和首油新闻,尚缺少可对应的实际生产与经济数据,就应将判断停留在项目投产及权益参与层面,而非进一步宣布投资收益已达到某种水平。
同样,作业方有关安全、能效及低碳技术的描述,可以用于理解工程设计目标,但不能未经独立数据支持便改写为中国海油自主取得的减排成果。
6. 从巴西进入圭亚那:下一层是长期运营责任
Buzios6表明,深海油田投产需要将FPSO、井、管线、调试和操作团队组织到同一个生产节点上。中国海油作为少数权益伙伴参与这一结果,但作业组织主要由Petrobras承担。
圭亚那Yellowtail将这一问题进一步展开:同样是非作业权益参与,FPSO的资产所有权、油田作业责任以及长期运维职责,还可能由不同企业分别承担。
两个项目由此形成连续的研究线索:参与海外油气资源开发,不只是取得权益,更需要准确理解谁组织投产、谁承担运营,以及项目实际成果如何回到权益伙伴的产量与利润口径。
六、圭亚那Yellowtail:从深海首油到FPSO长期运营责任
2025年8月8日,圭亚那Yellowtail项目通过ONE GUYANA浮式生产储卸油装置(FPSO)实现首油。作业方ExxonMobil当天发布公告,宣布这一位于Stabroek区块的项目开始生产。[CN-M03]
与巴西Buzios6相似,Yellowtail是一项由多家企业共同持有权益、由特定作业方统一组织开发的深海油气项目。但它还提供了一个特别清楚的观察窗口:生产设施投入使用之后,FPSO的资产所有权发生转移,而长期运行维护仍由专业服务企业继续承担。
这使中国海油在圭亚那的项目参与,不只是理解如何实现首油,还需要分清资源权益、油田作业、设施所有权和运营维护四种不同责任。
1. 持有25%权益,不等于管理整座油田
根据ExxonMobil披露的Stabroek区块权益安排,ExxonMobil Guyana持有45%权益并担任作业者,Hess Guyana持有30%,中国海油通过CNOOC Petroleum Guyana持有25%。[CN-M03]
CNOOC Petroleum Guyana虽然是中国海洋石油有限公司的间接全资子公司,但该子公司对外参与的项目并非上市公司独资。子公司的注册地、其持有的项目权益以及实际作业发生地,也属于不同的法律和经营概念。
作为作业者,ExxonMobil Guyana承担项目开发与生产组织中的主导职责。ONE GUYANA涉及的海底生产设施、船上处理系统和持续运营安排,需要由相应作业与专业服务主体协同完成。
中国海油参与这一生产成果,体现的是其在国际合作开发中的权益位置。不能因为项目开始生产,就将全部工程、人员和设备能力计入中国海油自己的作业体系。
作业方披露的Yellowtail初始年均产能或生产规模表述涉及每日约25万桶的能力水平。[CN-M03] 这一数字不是已经完成的全年实际产量,也不是中国海油单独取得的日产量。
对于非作业权益伙伴,首油意味着资源开发跨越了重要节点,但要判断权益对应的持续经济成果,还需要实际生产、权益核算及相应财务记录。
2. 海底接口与气体处理:投产之后仍须面对的系统责任
圭亚那政府DPI有关ONE GUYANA首油的资料,介绍了该项目的海底生产接口,以及气体处理系统中压缩机的备用设计。[CN-M04]
这两项信息揭示了FPSO不是孤立漂浮的生产设备。
海底设施需要与船上处理能力衔接,生产系统还需要考虑相关设备在持续运行中的可用性。压缩机备用设计,体现的是工程方案对连续运行要求的考虑;但设计中具有备用配置,并不自动证明全部设备在实际运行中达到了某种可靠性指标。
从组织角度看,海底系统与FPSO之间的接口,需要有明确的作业责任;船上设备的运行和维护,则需要能够与生产要求保持协调。若出现需要专业判断的事项,还涉及由哪个主体组织处理、由哪个主体确认结果。
这些是根据系统结构提出的责任分析,并非已取得Yellowtail具体故障记录、运维工单或内部权限分工。
DPI还概述,项目2022年相关许可对环境、安全及设施退役保障提出了要求。[CN-M04]
因此,评价海上生产系统不能只有产量指标,还应考虑项目适用的许可条件和持续责任。不过,这份政府材料只是许可要求的概述,不是完整许可证文本或环境监测报告,不能据此宣布项目实现零污染、全部法律条款均已独立验证,或长期生态影响已经得到最终确认。
3. 船权转移以后,为什么运营团队仍然重要
2026年2月4日,FPSO专业服务企业SBM Offshore宣布,已完成将ONE GUYANA出售给ExxonMobil Guyana的交易。与此同时,SBM将继续承担该设施的运营维护工作,相关安排延续至2035年。[CN-M05]
这项交易清楚展示了资产所有权与实际运营职责可以分离。
ExxonMobil Guyana既是油田项目的作业者,也是交易完成后的FPSO所有者;SBM则按照相关安排继续提供专业运维服务。中国海油作为油田权益伙伴,并不会因这一船舶交易自动取得船舶所有权或现场运维职责。
对于持续生产的海上设施,船权变化不应简单理解为所有实际工作同时转移。设备运行、维护组织和专业人员协作,都需要按照相应责任安排保持衔接。
SBM披露的持续运维安排,说明其专业服务并未随船舶出售而终止。由此可以提出一项研究问题:当资产所有者与运维服务方不同,设备状态、工作责任和问题反馈如何在双方之间保持一致?
要回答这一问题,需要有相应授权和真实运营记录。本次材料支持的是船权转移与运维延续的组织事实,而不是双方已经采用某一具体数据系统或实现了可量化的停机改善。
4. 多国人员协作,是专业服务组织的任务
2026年8月17日,SBM发布ONE GUYANA投产一周年回顾,介绍了当地人才培训及来自多个国家的专业人员协作。按SBM所述,设施运行第一年曾有来自最多25个国家的人员参与相关工作。[CN-M06]
这一信息有助于理解深海设施长期运营依赖怎样的人员组织。
FPSO运行维护不仅需要设备知识,也涉及不同岗位、经验背景和服务责任之间的协调。专业服务企业在项目所在地开展人才培训,反映了其建立当地人员能力的努力。
但最多25国人员参与,并非25国人员同时在岗的统计,也不等于当地雇员比例。培训及协作成果首先属于SBM披露的自身运维活动,不能直接改写成中国海油独立培训或管理的员工成绩。
对权益伙伴而言,更重要的是理解专业运维能力如何支撑项目持续生产,并在评价自身权益时保持能力归属清楚。
5. 两种组织任务:首油准备与运营连续性
巴西Buzios6与圭亚那Yellowtail的共同点,是中国海油均通过少数权益参与大型海外油气项目,而现场生产组织由相应作业方主导。
不同之处在于公开资料呈现的任务阶段。
巴西P-78突出投产准备:Petrobras将调试和操作团队安排在从新加坡前往巴西的航程中,推进系统准备工作,随后项目实现首油。[CN-M02]
圭亚那ONE GUYANA则突出投产后的责任延续:项目2025年8月开始生产,2026年2月完成船权转移,SBM仍继续承担长期运维。[CN-M03] [CN-M05]
前者说明首油需要不同工程系统提前协同;后者说明设施开始生产以后,资产交易、专业服务及运营责任仍需保持清楚的组织关系。
这种比较不能用于判断两个FPSO哪一个成本更低、可靠性更高,也不能把合作方的工程和运维能力全部归属于中国海油。
6. 产量贡献最终仍须回到权益与价格口径
中国海油2026年中期报告显示,上半年海外净产量同比增长4.6%,公司将增长主要归于圭亚那Yellowtail和巴西Buzios7项目的产量爬坡。[CN-F02]
这里能够确认Yellowtail与集团海外产量增长存在公司披露的联系,但巴西增长归因中的Buzios7不是本案例的Buzios6。
同一时期,中国海油实现油价同比上涨23.6%,集团油气销售收入与归母利润也有所增长。[CN-F02] 因此,不能仅由Yellowtail开始生产便解释全部利润变化,更不能将FPSO设计能力直接换算成中国海油项目净收益。
Yellowtail的案例最终揭示了非作业权益投资的组织逻辑:资源权益使企业参与项目成果,作业者负责统筹生产,船舶所有者承担相应资产责任,专业运维方则保障约定的持续服务。
中国海油参与的不是一项可以全部归于自己的独立工程能力,而是一个必须明确权益、作业、资产与运维边界的跨国生产体系。
理解这些边界,才有可能进一步判断海外产量增长如何转化为企业真正享有的经济成果。
七、从海外资源权益到持续生产:中国海油全球化的三项方法
巴西Buzios6与圭亚那Yellowtail展示了中国海油参与海外大型油气开发的共同特征:企业持有项目权益,但生产系统的建设、调试和运营涉及多个具有独立责任的合作主体。
巴西项目由Petrobras担任作业者。P-78从新加坡前往巴西期间,作业方安排调试和操作团队随船开展准备工作,最终于2025年12月31日实现首油。[CN-M02]
圭亚那项目由ExxonMobil Guyana担任作业者。ONE GUYANA于2025年8月8日开始生产,2026年2月完成船舶所有权转移后,SBM仍继续承担约定的长期运营维护工作。[CN-M03] [CN-M05]
两项工程分别突出了投产准备和运营连续性。它们说明,拥有油气资源权益,与掌握生产设施的作业权限、专业技术和持续运营责任之间,存在不同层次。
对于非作业权益伙伴,全球化能力不能简单理解为将合作项目的全部工程成果归于自己。更有价值的研究,是识别权益如何对应项目责任,生产系统怎样形成并持续运行,以及最终经济成果如何进入上市公司的产量和利润口径。
由此可以提出三条条件性方法。
方法一:先确认权益与实际责任,再评价企业能力
事实支点: 中国海油通过CNOOC Petroleum Brasil持有Buzios一体化开发项目7.34%的权益,Petrobras持有88.99%并担任作业者。圭亚那Stabroek区块中,中国海油通过间接全资子公司持有25%权益,ExxonMobil Guyana持有45%并担任作业者。[CN-M01] [CN-M03]
ONE GUYANA还进一步显示,项目权益、FPSO所有权与专业运维可以分别归属于不同主体。[CN-M05]
适用前提: 当企业通过少数权益参与国际合作项目,而且可以依法取得适当的项目责任文件或报告时,应将权益主体、作业主体和服务主体分别识别。
低成本首测: 选择一个与项目经营有关的关键指标,例如实际生产状态或设施可用性,检查这项信息由谁产生、谁负责确认、谁对权益伙伴披露,以及它对应哪个项目范围。
这样的检查无需重建整个项目管理系统,首先只需把一项指标与真实责任主体联系起来。
如果采用合作伙伴提供的信息,应明确其来源和确认层级。Petrobras的航程调试属于作业方工程安排,SBM的人员培训属于专业运维方活动,不能直接转换成中国海油独立掌握的技术能力。
停止或重估条件: 如果缺少能够确认作业权限、资产责任或服务边界的文件,就应停止将合作项目成果进一步归因为某一权益伙伴的自主能力。
这一方法并不否定权益投资价值,而是要求将参与项目和亲自作业区别评价。
方法二:从首油准备延伸到许可与运营接管责任
事实支点: 巴西P-78在转运航程中推进系统调试,说明投产准备涉及工程、人员与生产系统之间的交接。[CN-M02]
圭亚那政府资料介绍了ONE GUYANA的海底生产接口、气体压缩机备用设计,以及项目许可涉及的环境、安全和退役保障要求。SBM则确认将继续承担运维工作至2035年。[CN-M04] [CN-M05]
这几类事实共同表明,首油只是生产系统进入运行的关键节点,持续生产还涉及设备状态、专业响应、许可约束和长期维护。
适用前提: 当设施已进入运营,且作业者、所有者和专业运维方分工明确时,应在既有安全规范和双方授权范围内,检查责任能否完成交接。
低成本首测: 可以开展一次不连接真实生产控制系统的桌面交接演练。
假设出现一项需要进一步核查的非生产性信息请求,确认由哪个岗位接收、由谁判断责任归属、何时需要升级,以及最终由谁记录反馈结果。
演练只检验信息传递和责任边界,不涉及设备操作,也不能替代专业安全检查或实际生产验证。
对非作业权益伙伴而言,这种方法有助于了解生产系统的管理责任是否具有清楚的信息接口,同时尊重作业方和专业运维方的权限。
停止或重估条件: 如果只能看到首油公告、设备设计参数或运维合同期限,却无法取得相应的许可、责任和实际运行记录,就应停止作出长期安全性、可靠性或环境绩效已经得到证明的结论。
设备存在备用设计,不等于实际运行从未出现中断;项目取得阶段性许可,也不能替代完整许可审查和持续监测。
方法三:在相同口径下同时观察产量、价格与利润
事实支点: 2025年中国海油海外净产量同比增长2.7%,油气销量同比增长6.4%,但平均实现油价下降13.4%,油气销售收入和归母净利润分别下降5.6%与11.5%。[CN-F01]
2026年上半年,集团净产量同比增长3.7%,平均实现油价同比上涨23.6%,油气销售收入增长20.0%,归母净利润增长23.4%。[CN-F02]
两个时期说明,增加生产数量与提高盈利并不是同一件事。国际油气企业的经营结果同时受到产品价格和业务成本等因素影响。
适用前提: 当研究者希望评价海外权益项目对上市公司经营的贡献,并能够取得相同主体、期间和统计范围的数据时,才适合进一步分析量价利关系。
低成本首测: 先制作一张口径明确的对照表,分别记录净产量、销量、实现价格、油气销售收入和归母净利润,并注明项目是否采用权益法核算。
中国海油披露的净产量包含权益法核算部分,而销量排除了相应被投资企业。二者不能直接相减来解释库存,也不宜强行计算某个海外项目的销售收入。
在项目层面,还应先核对实际产量、权益比例、报告期间和可获得的成本数据,而不是将FPSO设计能力直接乘以权益比例。
停止或重估条件: 如果没有项目实际成本、现金分配或与市场行情相区分的经营证据,就不应把利润变化归因于某个项目的技术优势、品牌溢价或并购协同。
2013年Nexen收购能够证明海外资产组织扩展,却不能单独证明后续所有技术整合都已形成可量化收益。[CN-H01]
同样,中国海油2026年中报将海外净产量增长主要归于Yellowtail和Buzios7项目的产量爬坡,不能将其中Buzios7的贡献改写为本案例Buzios6。[CN-F02]
结语:国际合作的价值,需要在责任与数据之间得到证明
中国海油的两个海外案例揭示了资源型企业全球化的一项基本规律:企业取得项目权益,并不意味着自动取得全部作业能力;项目实现首油,也不意味着长期运营效果和经济收益已经得到完整证明。
Buzios6体现的是跨国作业方如何组织海上系统投产准备,Yellowtail进一步揭示了项目作业、设施所有权与专业运维之间的分工。
这种合作结构并非企业能力的不足,而是大型深海开发中值得理解的组织方式。权益伙伴可以通过合作参与资源开发,但评价其自身能力时,必须尊重不同参与方的真实工作与权责边界。
与此同时,2025年的价格下降与利润承压,以及2026年上半年价格和产量共同回升,说明海外产量增长需要放回商品价格、成本和权益核算中判断。
对中国海油而言,全球化的长期价值,不仅在于参与多少海外储量和生产设施,更在于能否通过明确的合作责任、持续的生产信息和可信的经济数据,将资源权益转化为可以验证的经营成果。
资料范围
本案例财务和组织主体为中国海洋石油有限公司及其合并子公司,不包含母集团全部财务活动。
全文采用九项正面来源:两份上市公司财务报告、一份历史收购公告、五份企业及合作伙伴项目公告,以及一份圭亚那政府资料。
实际读取范围为两份PDF共22个选定物理页、7张图;六项原HTML资料仅使用已核的正文选段;圭亚那政府资料采用此前保存的网页工具返回文本。并未通读全部PDF或重新取得政府网页原HTML。
2025年合并财务已审计,2026年中期财务未经审计但经安永审阅。项目设计能力、作业安排及运维说明保留相应发布主体的证据属性。
两个项目的单体净利润、中国海油自主设计或运营FPSO的能力、完整许可合规结论、独立环境表现及长期居民收益,仍属于缺乏相应直接证据的局部事项,不由首油或合作公告推导。
实际采用来源书目
1. [CN-F01] CNOOC Limited:《Annual Report 2025》
日期:2025财政年度报告。
定位:原PDF物理第4/7/11/15/16/68/71/80/86页;对应印刷第2/5/9/13/14/66/69/78/84页。
采用范围:公司主体、海外权益组织、2025年收入及归母利润、产量、销量、价格、储量和权益法统计范围。155页原PDF已恢复,实际选读9页、3图;财务按IFRS/HKFRS审计合并口径。
2. [CN-F02] CNOOC Limited:《Interim Report 2026》
日期:2026年中期报告,报告期截至2026年6月30日。
定位:原PDF物理第3/4/7/9/12/14/23/24/29/30/34/40/41页;对应印刷第2/3/6/8/11/13/22/23/28/29/33/39/40页。
采用范围:2026年上半年财务、量价变化及海外产量增长归因。70页原PDF实际选读13页、4图;财务未经审计但经安永审阅,保留报告舍入数值。
3. [CN-H01] 中国海油:2013年Nexen收购完成公告,SEC Form 6-K
URL:https://www.sec.gov/Archives/edgar/data/1095595/000095010313001289/dp36506_6k.htm
日期:2013年2月,加拿大当地2月25日完成,香港时间为2月26日。
定位:SEC留存公告原HTML净化文本L51–52、L75–78。
采用范围:收购完成及Nexen成为间接全资子公司的历史事实,不作为后续技术协同成果证据。
4. [CN-M01] 中国海油:巴西Buzios6项目投产公告
URL:https://www.cnoocltd.com/xwzx/gsxw/2026/202601/t20260103_118947.html
日期:2026-01-03公告。
定位:原HTML净化文本L41–47。
采用范围:Buzios6投产、权益结构、生产井与注入井配置及P-78设计能力。公司技术和安全表述不作为独立长期绩效结论。
5. [CN-M02] Petrobras:P-78首油及作业组织公告,SEC Form 6-K
URL:https://www.sec.gov/Archives/edgar/data/1119639/000129281426000002/pbr20260102_6k.htm
日期:2026-01-02公告;首油发生于2025-12-31。
定位:SEC留存原HTML净化文本L41–47、L45–63及L53–67。
采用范围:Petrobras作业责任、调试和操作团队随船安排、生产系统接口及相关设计能力。航程调试属于作业方披露,不转为中国海油自主工程成果。
6. [CN-M03] ExxonMobil:ExxonMobil Guyana Begins Production at Fourth Offshore Guyana Project
日期:2025-08-08。
定位:原HTML净化文本L154–171。
采用范围:Yellowtail首油、项目权益和作业者结构。设计或初始生产规模不作为全年实际产量。
7. [CN-M04] 圭亚那政府DPI:ONE GUYANA首油资料
URL:https://dpi.gov.gy/first-oil-achieved-at-guyanas-fourth-fpso-one-guyana/
日期:2025年Yellowtail首油相关政府报道;本次未另行核定精确发布日期。
定位:此前保存的原网页工具返回L119–123,对应本地选录L62–66;非原HTML文本行号。
采用范围:海底生产接口、气体压缩机备用设计,以及2022年相关许可涉及的环境、安全和退役保障要求。原HTML访问返回403后停止,未取得许可全文或独立环境监测材料。
8. [CN-M05] SBM Offshore:FPSO ONE GUYANA Purchase by ExxonMobil Guyana Completed
URL:https://www.sbmoffshore.com/newsroom/fpso-one-guyana-purchase-by-exxonmobil-guyana-completed/
日期:2026-02-04。
定位:原HTML净化文本L225–232。
采用范围:FPSO出售完成、ExxonMobil Guyana取得船舶所有权及SBM持续运维至2035年的安排。交易财务数据不归入中国海油。
9. [CN-M06] SBM Offshore:ONE GUYANA — One Year of Excellence Delivered as One
URL:https://www.sbmoffshore.com/newsroom/one-guyana-one-year-of-excellence-delivered-as-one/
日期:2026-08-17,回顾2025-08-08至2026-08-08的运行一周年。
定位:原HTML净化文本L225–236。
采用范围:SBM所述当地人才培训和第一年跨国专业人员协作。相关人员及运维成果归属于发布主体,不视为中国海油自有员工成绩或独立认证结果。
原始来源链接
- https://www.cnoocltd.com/english/investorrelations/reports/annualreport/material/e00883-2025AnnualResults-en.pdf
- https://www.cnoocltd.com/english/investorrelations/reports/interimreport/202609/P020260908577972290064.pdf
- https://www.sec.gov/Archives/edgar/data/1095595/000095010313001289/dp36506_6k.htm
- https://www.cnoocltd.com/xwzx/gsxw/2026/202601/t20260103_118947.html
- https://www.sec.gov/Archives/edgar/data/1119639/000129281426000002/pbr20260102_6k.htm
- https://corporate.exxonmobil.com/news/news-releases/2025/0808_exxonmobil-guyana-begins-production-at-fourth-offshore-guyana-project
- https://dpi.gov.gy/first-oil-achieved-at-guyanas-fourth-fpso-one-guyana/
- https://www.sbmoffshore.com/newsroom/fpso-one-guyana-purchase-by-exxonmobil-guyana-completed/
- https://www.sbmoffshore.com/newsroom/one-guyana-one-year-of-excellence-delivered-as-one/