一、全球化的下一步,不只是拥有海外品牌
乳品企业走向海外,可以通过出口产品、建设生产基地、投资当地企业或经营消费者品牌等多种方式实现。但这些方式对应的经营任务并不相同:生产基地需要组织原料、加工和质量管理;消费者品牌需要进入零售渠道,形成具体的购买入口;原料供应企业则需要持续连接农户、检测、收奶、运输与下游加工。
中国蒙牛乳业有限公司的全球化实践,适合从这些不同任务之间的关系来理解。蒙牛集团既拥有自己的乳品业务,也通过投资和收购参与海外企业经营。集团规模扩大,并不意味着所有海外产品都使用蒙牛母品牌,也不意味着投资取得的生产能力会自动转化为终端销量或利润。
本文关注的核心问题是:投资当地乳品企业和品牌之后,蒙牛集团怎样持续完成印尼零售渠道与澳洲奶源供应的日常任务?从投资取得的能力,到消费者购买和原料稳定供应之间,还需要哪些可以观察和检验的环节?
这一问题涉及三个层次。首先,要明确集团、品牌和经营主体之间的关系;其次,要识别当地生产、零售与原料供应各自承担什么任务;最后,才是判断这些能力是否形成持续经营成果。投资完成、产能形成、商品进入销售渠道和财务收入实现,是相互关联但不能直接画等号的不同阶段。
二、从1999年成立到海外企业投资:不同节点对应不同能力
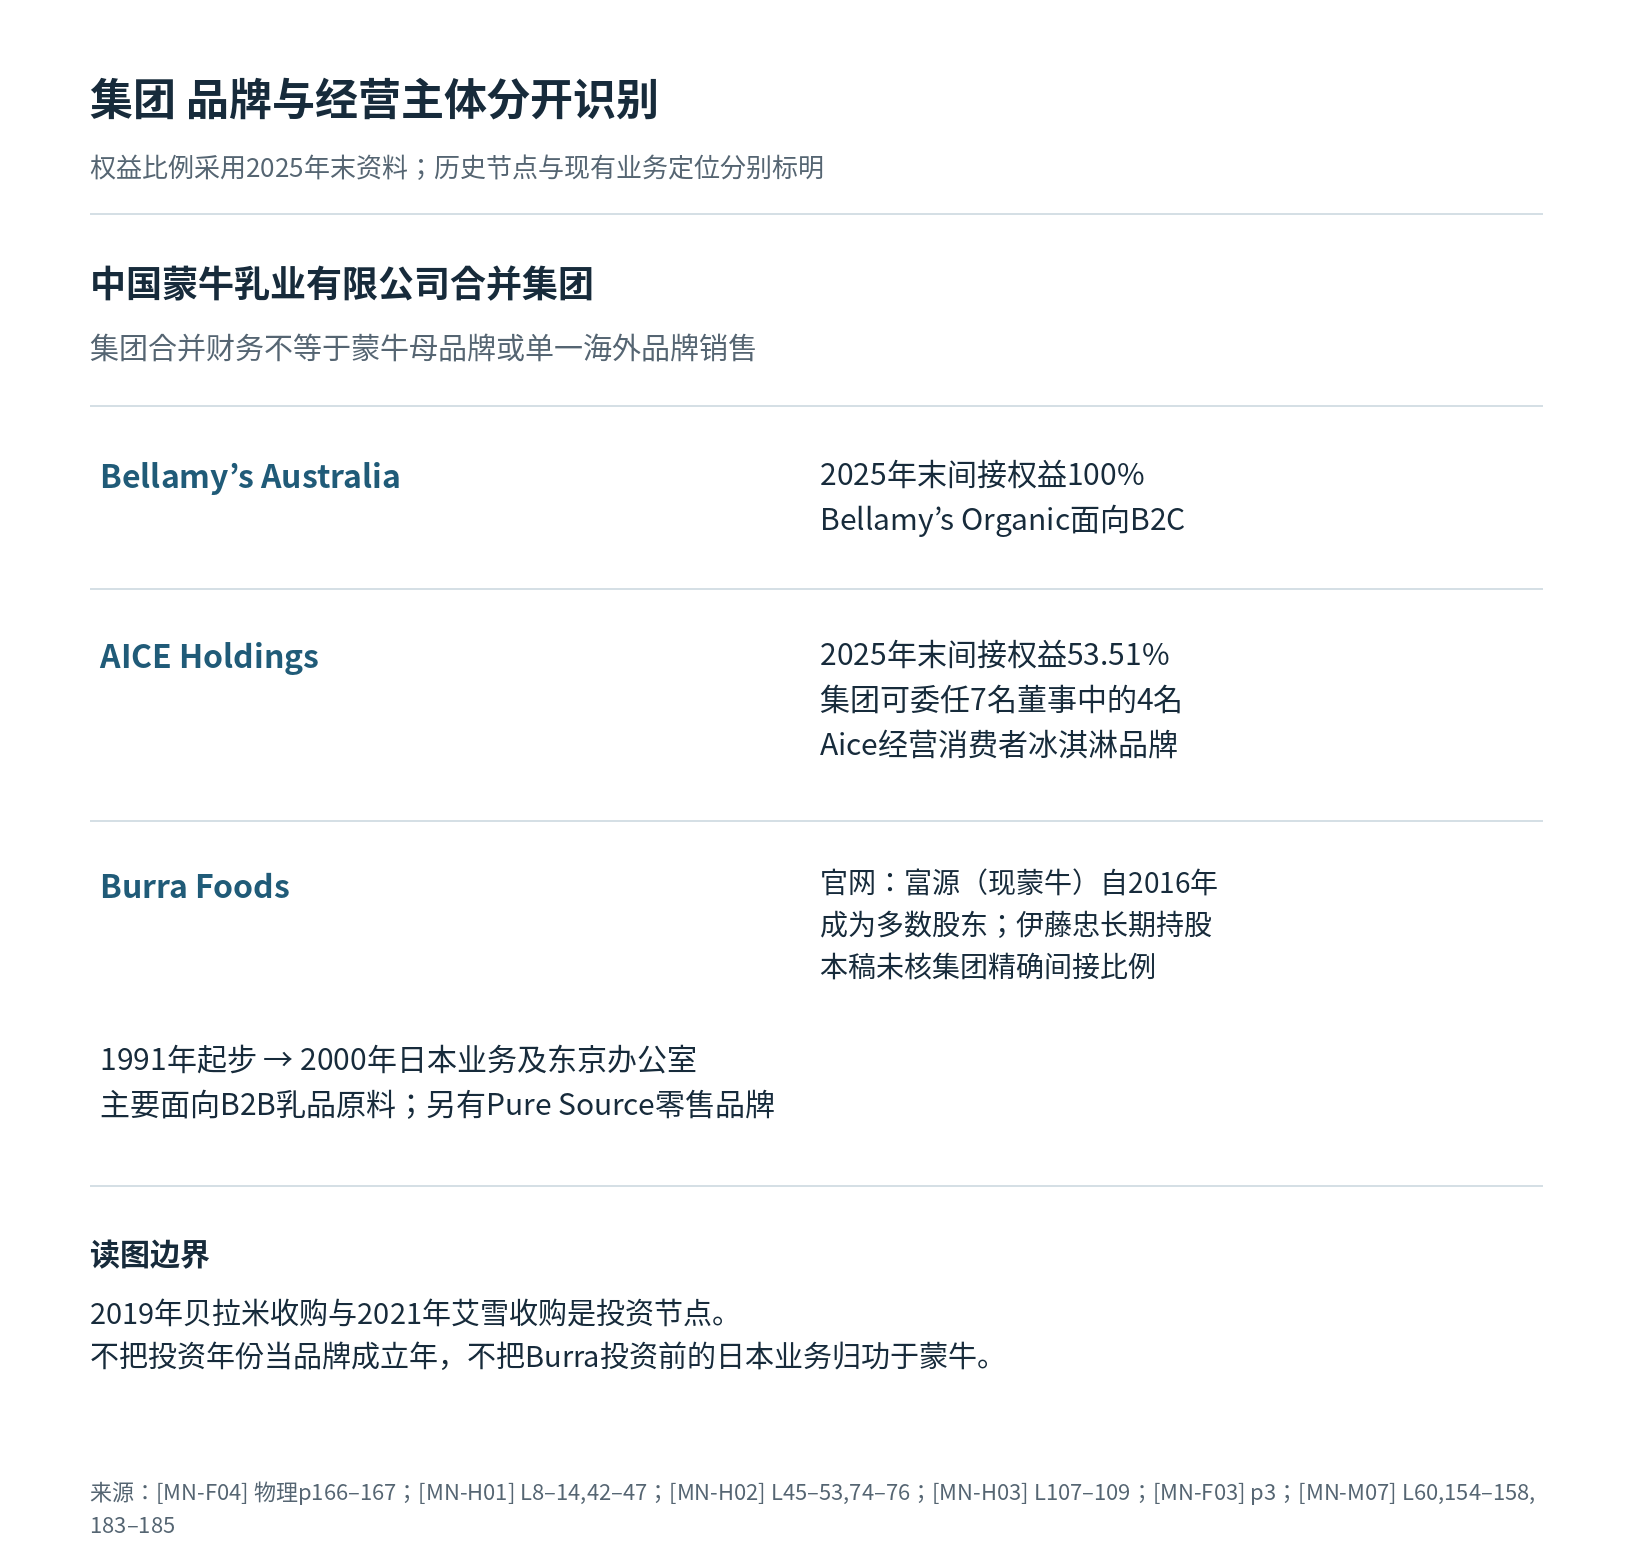
蒙牛的发展历程包括几个清晰的时间节点。公司于1999年成立,2004年在香港上市,2019年完成对贝拉米全部股权的收购,2021年收购艾雪相关业务。[MN-H01] 这些节点分别对应企业创立、资本市场发展与海外业务布局的变化,不能将收购年份当作被投资品牌的创立时间。
艾雪(Aice)是理解这一点的一个例子。2021年的收购是蒙牛进入相关业务的重要节点,但不能据此将2021年视为Aice品牌的创立年份,也不能把Aice的经营成果直接称为蒙牛母品牌的销售成果。Aice面向消费者经营冰淇淋业务,其当地生产、渠道和商品触点需要按照自身的品牌与经营主体来观察。
贝拉米则构成另一种品牌与业务安排。2025年末的主要子公司资料显示,Bellamy’s Australia的间接权益为100%;AICE Holdings的间接权益为53.51%,蒙牛集团有权委任其七人董事会中的四名董事。[MN-F04] 两者的持股结构不同:贝拉米为全资持有的间接权益,Aice则不是全资持有。集团对Aice拥有相应治理权,并不意味着可以把它描述为全资子公司。
澳大利亚的Burra Foods又是另一类经营主体。Burra官网记载,企业于1991年起步,最初利用Korumburra的一家旧黄油厂开展业务;到2000年,Burra已经拓展日本业务并设立东京办公室。其历史早于蒙牛进入这一企业的投资关系。2016年,富源(现蒙牛)成为Burra的多数股东,伊藤忠则是其长期股东。[MN-H02][MN-H03]
这段历史很重要。蒙牛投资Burra,意味着集团获得参与一家既有乳品企业经营的机会,但不能将Burra原有的海外业务历史全部归功于蒙牛。投资可以改变股东结构、资源配置和经营协同的可能性,却不能替代对企业既有能力与后续实际表现的分别观察。
从业务定位看,Burra主要面向B2B客户,承担乳品原料供应等任务;Bellamy’s Organic则以B2C消费者品牌为主要定位。Burra还拥有Pure Source零售品牌。[MN-F03][MN-M07] 因此,即使同属蒙牛集团的海外业务体系,不同主体仍可能面对完全不同的客户、销售方式和评价标准。
三、先把集团财务与海外品牌表现分开
2025年,中国蒙牛乳业有限公司合并集团收入为822.44944亿元人民币,归属于公司股东的利润为15.45350亿元。[MN-F01] 这些数字反映的是上市集团合并口径,不是蒙牛母品牌的单独收入,也不能直接用来判断Aice、贝拉米或Burra各自的经营表现。
按照年报披露的客户所在地口径,集团2025年海外外部收入为45.49860亿元,上年为47.16302亿元。以集团收入为分母复算,2025年海外外部收入约占集团收入的5.53%,同比下降约3.53%。[MN-F01][MN-F04] 这两个比例和变化幅度是根据报告数字计算的结果,并非公司单独发布的海外品牌销售指标。
更重要的是,这里的海外外部收入不能与澳大利亚的原奶产量、海外工厂产能或Aice在印尼的零售表现直接对应。海外工厂生产的原料可能服务于下游制造,消费者品牌可能通过当地经销商和零售商销售,而集团财务地域分类反映的是客户所在地口径。三者属于不同层次,不能互相替代。
因此,集团海外收入变化并不能单独回答两个具体问题:Aice在印尼怎样把生产与零售渠道连接起来,以及Burra在澳大利亚怎样将奶源、检测和收奶安排组织成持续的原料供应。要理解这些问题,需要进入当地经营任务,而不是从集团收入比例直接推导品牌成功或失败。
四、两条观察线:印尼消费者渠道与澳洲奶源供应
印尼的观察重点是Aice如何连接当地经营主体、消费者品牌与零售入口。消费者能够看到的商品,只是链条的末端;在它之前,还涉及当地生产组织、商品供给、渠道安排和具体销售触点。后续分析将以现有渠道入口和零售商品资料为依据,识别这些环节分别承担什么任务。
澳大利亚的观察重点则是Burra的奶源供应组织。对原料企业而言,日常经营不仅是拥有加工设施,还包括与农户衔接、记录乳品质量、组织收奶运输,并按照约定条件处理检测与付款。它面对的是原料采购和加工需求,不等同于消费者直接购买蒙牛品牌产品。
这两条线共同构成蒙牛海外经营的一个重要观察问题:投资当地乳品企业之后,集团如何利用既有经营能力,并将其与当地品牌、渠道和供应关系连接起来?印尼更侧重消费者商品的渠道触达,澳大利亚更侧重原料供应的组织执行。只有分别识别这些任务,才能进一步讨论海外投资带来的能力如何转化为可持续的经营成果。
五、印尼Aice:从冰淇淋生产到零售终端的渠道组织
冰淇淋是一种对销售条件有明确要求的消费品。生产出商品,并不意味着消费者就能在需要时买到它。产品还要经过分销、仓储、冷藏运输和零售陈列,最终进入便利店、传统小店或电商等购买场景。对Aice而言,值得观察的不只是品牌进入了多少渠道,而是这些渠道如何共同承接商品从供给端到消费端的过程。
1. 从传统小店到现代零售:消费者面对哪些购买入口
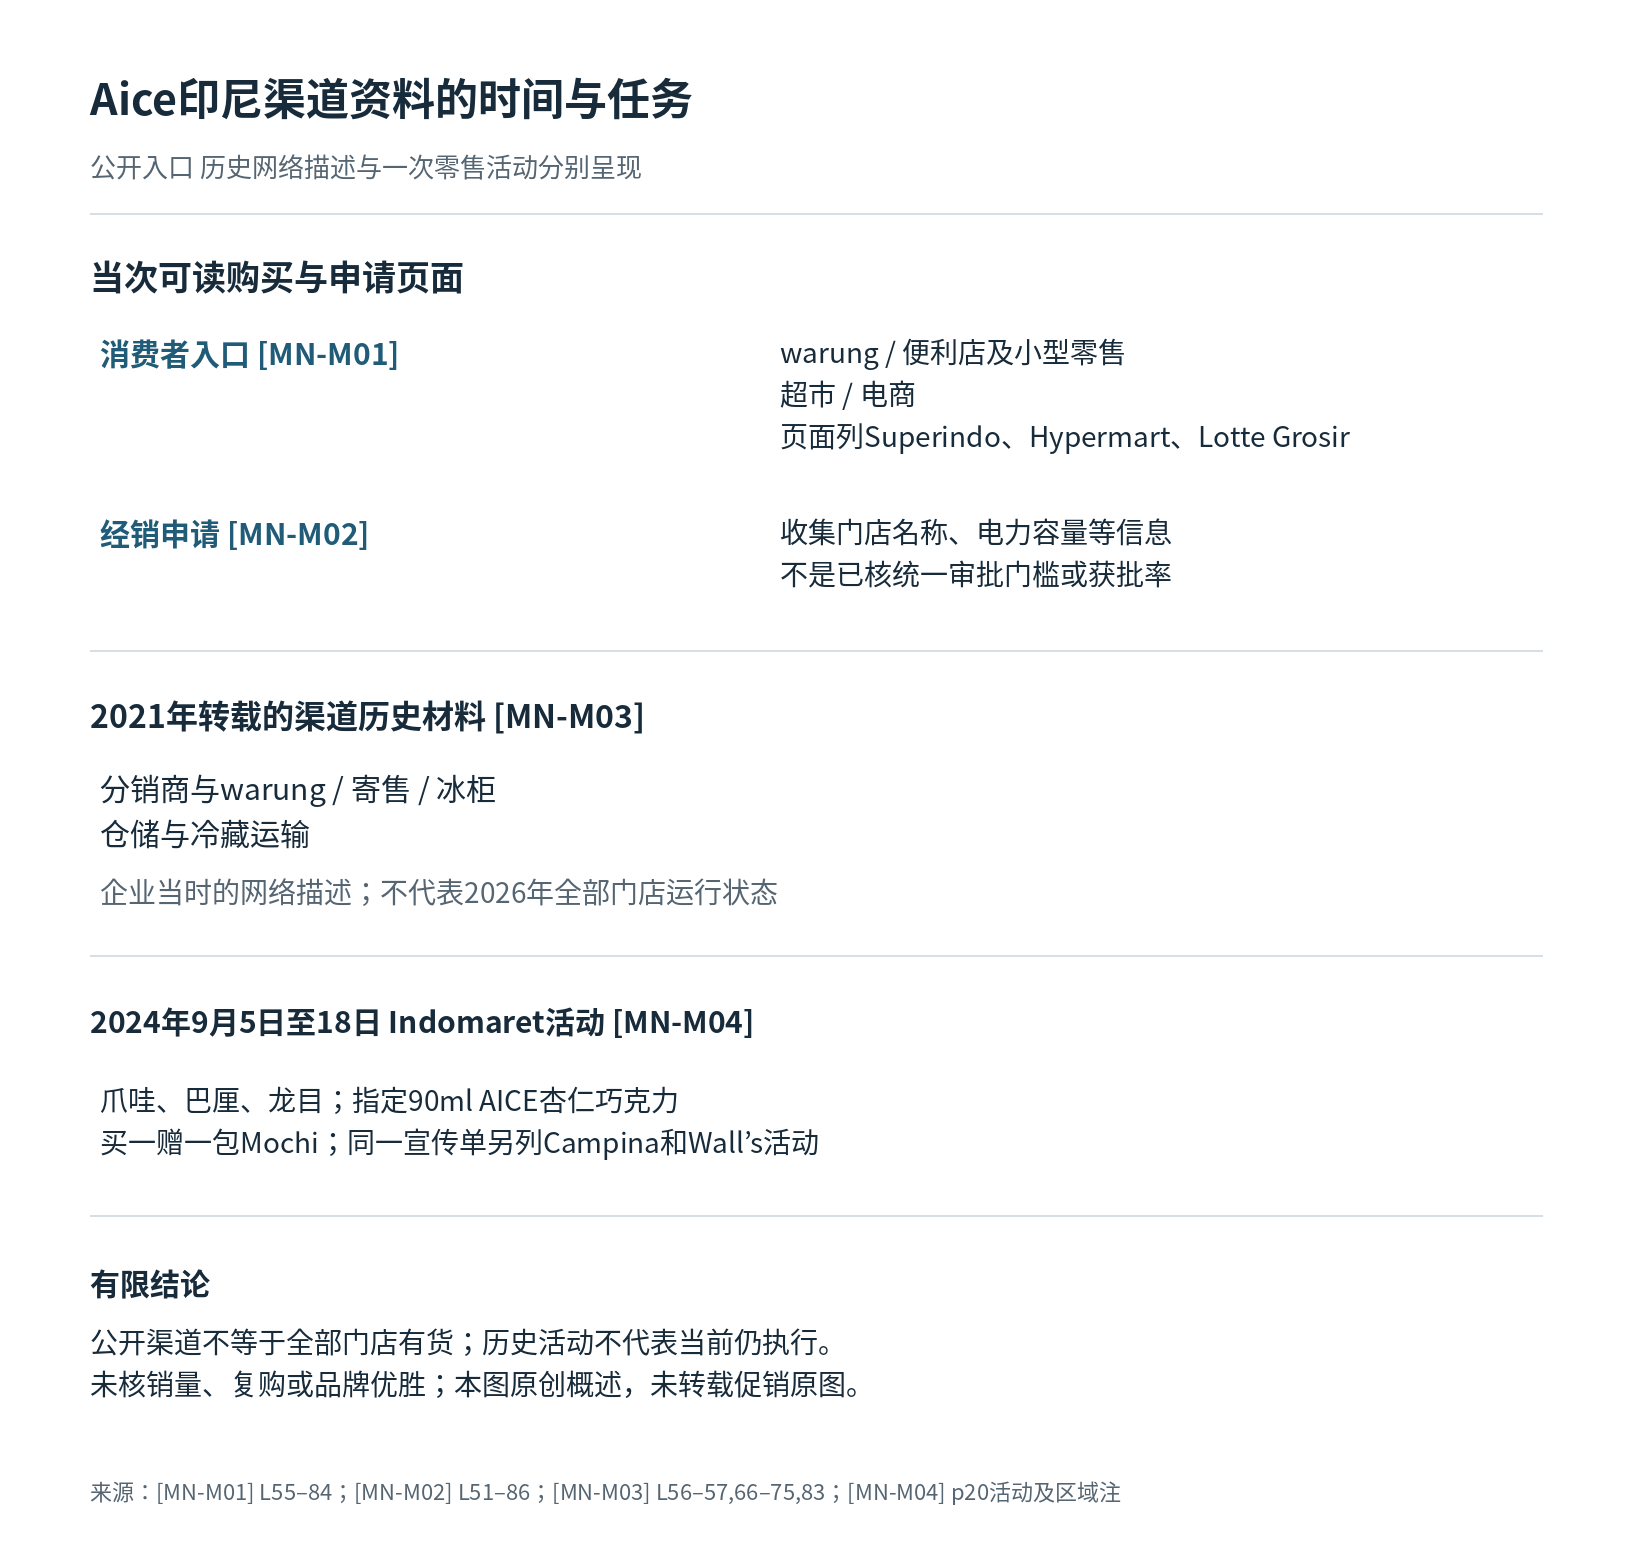
Aice当前官方购买页面列出多种渠道,包括warung(当地传统小店)、便利店及其他小型零售、超市和电商。页面列举的现代零售渠道包括Superindo、Hypermart、Lotte Grosir等。[MN-M01]
这份渠道目录首先说明,Aice并非只通过一种零售形态触达消费者。传统小店、现代零售与线上渠道面对的经营条件不同:传统小店需要经销网络将商品送达分散的销售点;现代零售需要与具体零售商的门店及商品管理衔接;电商则需要把商品信息和购买入口呈现给消费者。
不过,渠道名单与实际销售表现是两回事。网页列出某家零售商,并不证明该零售商的所有门店都有货,也不能据此判断某个地区的消费者覆盖率或商品销量。它能够支持的判断是:Aice已经设置了面向多种购买场景的公开渠道入口,消费者可以沿这些入口寻找商品。
这种多渠道结构也意味着,品牌管理并不只是广告和包装。商品需要在不同渠道中保持可识别性,并与相应的经销、供货和零售安排衔接。对消费者而言,品牌承诺最终体现为能否找到具体产品;对经营组织而言,则需要把产品供给与各类销售触点连接起来。
2. 经销商接入:门店设施也是渠道组织的一部分
Aice的经销商申请页面要求申请者填写门店名称和电力容量等信息。[MN-M02] 这看似只是表单上的基础资料,却提供了一个理解冰淇淋零售网络的具体入口。
与不需要持续冷冻保存的普通商品相比,冰淇淋的销售点还涉及冷冻储存条件。门店设施信息因此可以成为渠道组织需要了解的内容之一。电力容量这一字段,至少说明申请接入零售网络时,门店的基础设施情况也进入了信息收集范围。
但表单不能被解释为一套已经完整披露的审批制度。现有页面并未证明每家门店都必须达到某个统一的电力标准,也没有说明经销商获批比例、冰柜由谁购买或承担费用。因此,更准确的理解是:Aice的渠道接入并非只有销售意向,还涉及门店信息与设施条件的衔接。
从经营分析角度看,经销商接入可以拆成几个连续环节:识别潜在销售点、收集门店信息、匹配供货渠道,再由经销网络和零售终端承接商品销售。冷冻设备、仓储和运输则构成商品到达终端之前的另一组任务。只有把这些环节分别落实,品牌才可能从一份渠道名单转化为消费者能够实际接触的商品。
3. 冷柜、寄售与冷藏运输:历史资料呈现的网络机制
Aice在2021年转载的历史材料,曾将分销商、warung、寄售销售、冰柜、仓储和冷藏运输放在同一套渠道建设叙述中。[MN-M03] 这份材料适合用于理解Aice当时如何描述其分销网络的组织方式,而不是用来代表2026年的门店规模或所有门店当前的运行状态。
其中几个环节值得结合起来看。分销商承担商品向销售终端延伸的任务;寄售安排涉及商品进入销售点后的管理方式;冰柜关系到终端储存;仓储和冷藏运输则连接上游供给与零售现场。这些环节不是相互独立的宣传要素,而是冰淇淋从生产端进入零售端时需要衔接的经营任务。
分析: 如果某一地区拥有足够的销售点,却缺少相应的冷冻储存和补货安排,渠道覆盖就未必能转化为稳定的商品可得性。反过来,冷藏运输能力也需要与真实的终端需求和销售频率匹配,否则单纯增加设施并不一定带来更好的经营结果。这是由冷冻商品的渠道结构推导出的分析框架,并不是对Aice现有网络运行效果的独立测量。
这也解释了为什么不能只用旧宣传材料中的门店数量来评价当前渠道。门店规模、实际供货、商品在架和消费者购买分别对应不同的经营状态。对Aice而言,真正值得持续观察的是这些环节能否相互匹配,而不是把历史网络建设描述直接当作今天的销售成绩。
4. Indomaret促销:同一个零售场景里的品牌选择
2024年9月5日至18日,Indomaret的一份历史促销宣传单面向爪哇、巴厘和龙目地区,列出了指定90ml AICE杏仁巧克力冰淇淋买一赠一包Mochi的活动。同一份宣传单也列有Campina和Wall’s各自的促销安排。[MN-M04]
这一材料提供了一个具体的零售场景。消费者面对的不是抽象的品牌知名度,而是某个时间段、某个区域内可见的产品和促销选择。AICE的买赠活动将指定冰淇淋与Mochi组合呈现;其他品牌则通过各自的活动参与同一零售环境。
从品牌经营角度看,这类促销是连接商品、零售商和消费者注意力的一种方式。品牌提供活动安排,零售商将活动放入自己的销售场景,消费者则在实际购买时面对不同商品与促销选项。促销的设计与执行,需要与指定产品、活动期限和覆盖区域相对应。
但一张促销单不能回答哪一个品牌卖得更多,也不能证明AICE更便宜、品质更好或消费者更愿意复购。它记录的是一次历史活动,而不是销量实验。更不能将2024年的促销直接当作2026年仍在进行的营销安排。
这一案例还说明,品牌进入零售渠道后,竞争会具体表现为商品与促销如何被消费者看见。消费者最终是否购买,还会受到商品可得性、个人选择和当时零售条件等因素影响。现有材料足以说明AICE参与了怎样的零售活动,却不足以把活动与销售增长建立确定的因果关系。
5. 从渠道增长到持续经营:中间还有哪些环节
蒙牛2026年上半年披露,Aice在印尼的各渠道表现有所增长,但相关表述属于公司对业务情况的定性说明,并未提供本篇可以采用的同口径品牌收入或独立市场份额数据。[MN-F02] 因此,可以把这一信息作为集团对当地业务发展的经营背景,却不宜将其改写成Aice市场份额增长的精确结论。
分析: Aice的印尼案例可以用一条经营链来理解:品牌商品需要进入经销网络,销售点需要具备相应设施,仓储和冷藏运输需要衔接终端供货,零售商再通过商品陈列与促销安排提供购买入口。每一环节都承担不同责任,也需要不同的观察指标。
对这一模式进行后续评估时,可以分别关注经销渠道的实际供货、商品在架情况、促销期间的销售记录,以及活动结束后的持续购买表现。上述指标是未来可用于检验渠道质量的观察方向,不是本案例已经取得的实测结果。
Aice案例的意义,在于把海外消费品牌经营从“进入市场”进一步拆解为具体的渠道组织任务。品牌名称能够带来识别入口,但持续经营还需要商品、设施、分销和零售活动之间形成衔接。只有当这些环节共同运作,渠道布局才有可能转化为稳定的商品可得性与可持续的销售表现。
六、澳洲:投资当地乳品企业,如何把奶源组织成稳定的原料供应
1. Burra的既有能力:从乳品加工到B2B供应
蒙牛在澳大利亚的布局,与印尼Aice面向消费者的冰淇淋业务不同。这里的重点不是蒙牛母品牌如何进入超市,而是投资当地乳品企业之后,如何利用既有加工能力、农户供应关系和质量管理安排,为下游食品制造提供原料。
Burra Foods的历史始于1991年。企业创立之初,Crothers兄弟利用Korumburra的一家旧黄油厂开展业务;到2000年,Burra已经拓展日本市场并设立东京办公室。2016年,富源(现蒙牛)成为Burra的多数股东,伊藤忠则是其长期股东。[MN-H02][MN-H03]
这段历史说明,蒙牛投资的是一家已经具有加工经验和海外业务经历的当地乳品企业,而不是从零建设一个牧场或重新创造一套供应网络。Burra既有的业务能力和客户关系,是理解其后续经营任务的重要背景。
从集团业务定位看,蒙牛2026年3月发布的业绩材料将Burra主要定位为B2B业务,将Bellamy’s Organic定位为B2C业务。Burra官网还列有Pure Source零售品牌。[MN-F03][MN-M07] 因此,Burra的经营不能简单等同于蒙牛母品牌在澳大利亚的消费者销售。它更重要的任务,是把原奶转化为符合加工要求的乳品原料,并通过相应供应安排交付给食品制造企业。
这类业务的经营逻辑与消费品牌有所不同。消费者品牌通常通过商品包装、零售渠道和终端购买呈现价值;B2B原料供应则需要关注原奶质量、成分、收集条件、加工适配和交付安排。下游客户购买的不是一个品牌故事,而是能够进入其生产流程的原料。
2. 从农户到加工企业:收奶之前就要明确条件
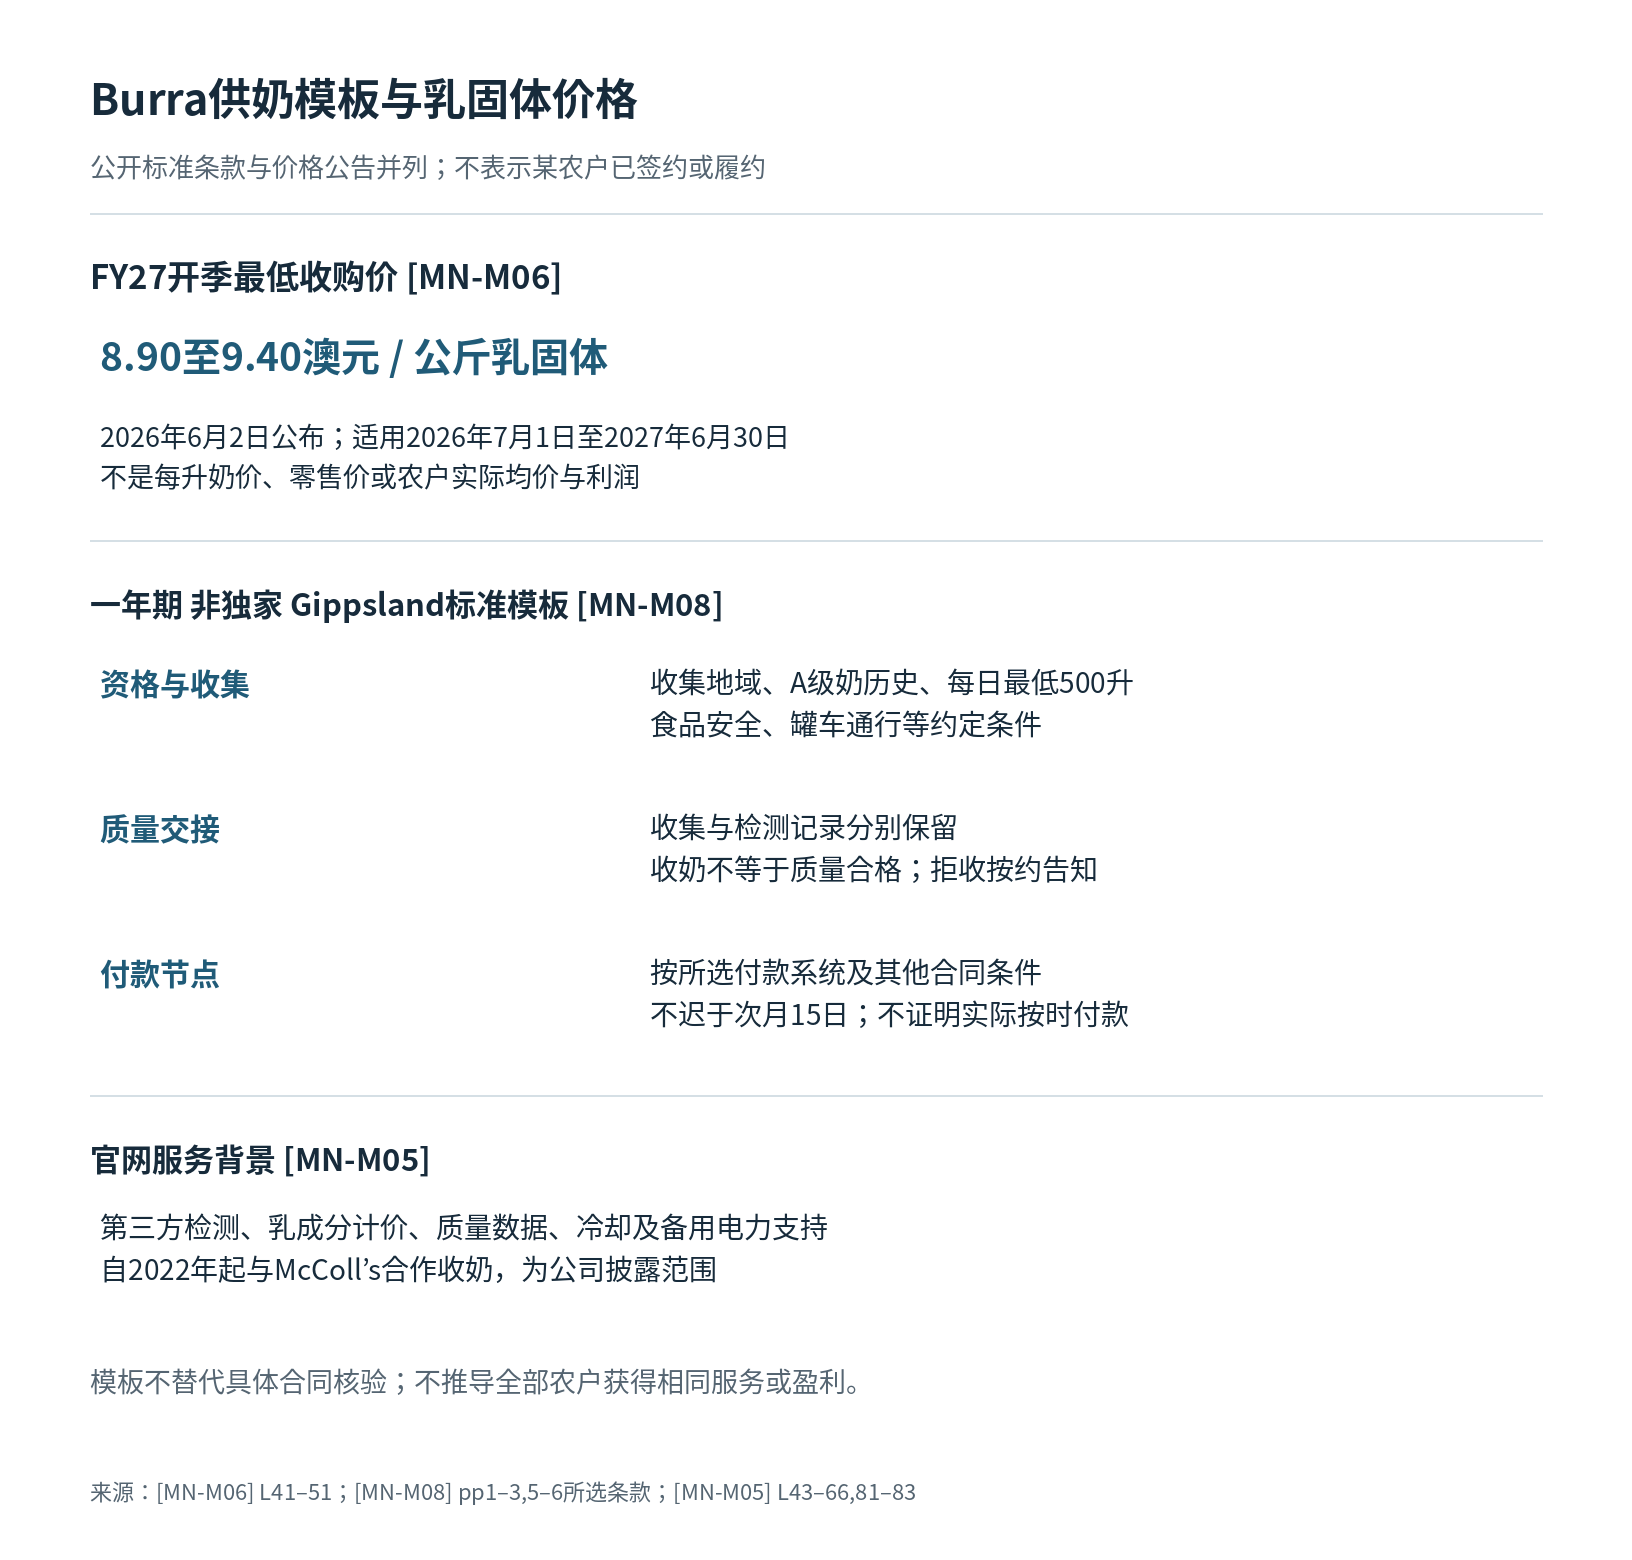
Burra官网介绍的农户合作服务包括第三方检测、不同乳成分计价选项、质量数据,以及冷却设备和备用电力方面的支持;企业也提及针对特殊情况安排收奶。官网还称,Burra自2022年起与McColl’s开展合作收奶。[MN-M05]
这些服务涉及奶源供应的多个环节。第三方检测和质量数据为双方了解原奶质量提供依据;乳成分计价选项让价格安排能够对应不同的原料成分;冷却设备及备用电力支持则关系到原奶从农场到后续加工环节之间的保存条件。特殊收奶安排进一步说明,供应组织还需要考虑一般收集安排之外的具体需求。
McColl’s提供了一个具名的组织合作实例,但它不能代表所有农户都享有相同的服务条件。Burra官网关于服务和农户合作体验的内容,属于企业自身披露,并非独立的农户绩效调查。
分析: 对乳品原料企业而言,供应关系不是从收奶车辆到达农场才开始。农户是否处于可收集的地理范围,原奶质量能否满足采购条件,收集和检测记录如何衔接,都会影响后续加工安排。将这些环节提前组织起来,有助于减少原料采购与加工需求之间的信息断层。这是对供应链任务的分析,而不是对Burra全部农户供应绩效的独立评价。
3. 最低收购价:乳固体价格不等于农户最终收入
2026年6月2日,Burra公布了2026/27财年开季最低原奶收购价区间,为每公斤乳固体8.90至9.40澳元,适用期间为2026年7月1日至2027年6月30日。[MN-M06]
这里的计价单位尤其重要。价格是按乳固体重量计算,并不是每升牛奶的价格,也不是消费者购买乳制品的零售价。即使知道这一价格区间,也不能直接计算某个农户的实际收入或利润,因为最终结果还取决于供奶数量、乳成分、合同条件及相关成本。
Burra公布的最低价格区间可以作为理解其原奶采购安排的一个入口,但不能视为所有供应商实际获得的统一均价。企业在同一公告中也提醒,市场波动和成本压力仍会影响经营环境。[MN-M06]
从供应组织角度看,价格信息只是交易条件的一部分。它需要与供奶资格、质量要求、收集安排和付款规则相连接,才能形成可以执行的供应关系。若只关注每公斤乳固体的价格,而不区分原奶数量、质量和供应条件,就容易把采购价格误当成农户经营收益。
4. 标准供奶合同:把供奶资格、检测与结算连接起来
Burra公开的一年期非独家标准供奶合同,针对Gippsland地区的供应安排,列出了具体的供奶和收集条件。[MN-M08] 这是一份公司公开的标准合同模板,不是某一农户已经签署的合同,也不能直接视为澳大利亚所有乳品企业适用的一般法律规则。
模板首先界定了供奶资格和收集范围。相关条件包括地理位置是否处于可收集区域、是否具备A级奶的历史记录、每日最低收集量500升,以及食品安全和罐车通行等要求。[MN-M08] 这些条款把农场条件与收奶组织联系起来:即使农户愿意供奶,也需要满足合同所规定的条件,并使收集过程具备实际可行性。
其次,合同把收集、检测记录和后续结算放在同一套交易安排中。收奶行为本身不等于原奶已经检验合格。对于质量不符合合同要求的原奶,模板保留拒收安排,并要求按约告知相关情况。[MN-M08] 这使质量控制不只是加工厂内部的工作,也成为原料交接时需要明确的责任。
付款安排同样需要与合同条件一起理解。按合同所选付款系统及其他条件,付款不迟于次月15日完成。[MN-M08] 这一条款规定的是模板中的合同安排,不能据此认定每笔交易都已按时付款,也不能排除具体合同可能存在的其他条件。
从经营角度看,这份模板把供奶资格、原料收集、质量判定和付款连接成一条较清晰的业务链。农户需要了解自己是否符合供奶条件,收集环节需要确认地点与运输安排,检测环节形成质量记录,结算则依据合同约定执行。对原料供应企业而言,这些接口比单纯公布一个收购价格更能说明其日常运营需要处理什么。
5. 从原奶到下游制造:原料最终要适配客户的工艺
Burra产品资料显示,其鲜奶油和浓缩奶可以通过罐车批量供应,用于冰淇淋、酸奶等食品制造;企业也会根据客户加工要求开发相应原料。[MN-M07]
这意味着Burra的业务链并不止于农场收奶。原奶进入加工环节后,还需要转化为符合下游用途的原料,再按照客户要求组织交付。对冰淇淋或酸奶制造商而言,原料是否适合既定加工流程,是采购任务的一部分。
但原料供应能力、加工产能和终端商品销量属于不同的经营量尺。现有资料没有提供可核实的具名下游订单、实际交付量或相关零售销量,因此不能把Burra的产品目录直接写成某个蒙牛品牌的销售成果。
分析: 这条供应链可以从三个层次观察:农场端能否按照约定条件持续供奶,加工端能否把原奶转化为符合客户要求的原料,交付端能否与下游制造计划衔接。未来若要进一步评估经营表现,可以分别观察原料质量、供奶连续性、合同执行和客户交付记录,而不是用单一的产能或收购价格代替整个业务的结果。
Burra案例的价值,在于展示投资当地乳品企业之后,集团获得的能力需要通过既有供应关系、质量管理和合同安排才能转化为日常经营。它与印尼Aice的零售渠道任务不同,却指向同一个问题:投资取得的资源和组织基础,必须经过具体的业务接口,才能形成持续供应或稳定销售的能力。
七、从投资能力到经营结果:蒙牛海外业务的三条检验路径
1. 经营业绩:集团增长不等于海外品牌全面增长
中国蒙牛乳业有限公司2025年实现收入822.45亿元,归属于母公司股东的利润为15.45亿元。2026年上半年,集团收入为447.95亿元,同比增长约7.8%;归母利润为23.71亿元,同比增长约15.9%。半年报未经审计、经核阅,这些数据反映的是集团相应期间的合并经营表现,不宜直接年化,也不能替代各海外品牌的经营数据。[MN-F01][MN-F02]
理解2025年的利润表现,还需要考虑比较基数。2024年,Bellamy相关现金产生单元的商誉和无形资产减值及有关递延税项变动,合计影响约39.814亿元。2025年未计提商誉或无形资产减值,但这不意味着集团不存在其他减值事项。因此,不能把归母利润变化全部解释为海外经营改善,更不能将其直接归因于某一个被投资品牌。[MN-F01]
地域数据也需要单独观察。2025年,按客户所在地统计的海外外部收入为45.50亿元,约占集团收入的5.53%;上年为47.16亿元,本次按原表复算约下降3.53%。这些比例和同比变化是依据披露数据计算的结果,并非公司单独发布的海外业务增长指标。[MN-F01][MN-F04]
这组数据与澳洲奶源供应、印尼冰淇淋零售是不同层次的经营事实。Burra在澳大利亚生产乳品原料,不能因此将其产量直接视为蒙牛集团的海外收入;Aice在印尼经营消费品牌,也不能把当地销售网络直接等同于蒙牛母品牌的海外销售。集团合并收入、被投资企业经营情况和具体品牌表现,需要分别观察。
Bellamy的情况尤其说明了这一点。2026年上半年,公司披露Bellamy品牌收入增长超过60%,但同时指出中国跨境渠道增长是相关背景之一。因此,这一增幅不能直接解释为海外消费者销售增长。Aice各渠道表现有所增长,也属于公司定性披露,本案没有可采用的同口径独立市场份额数据。[MN-F02]
2. 方法一:先验证零售终端的设施与供应接口
适用条件: 企业投资或经营海外消费品牌,产品需要特定储存条件,并通过传统小店、现代零售和电商等多种渠道销售。
具体动作: Aice的案例显示,官方购买页面可以帮助识别零售渠道,经销商申请表则收集门店名称、电力容量等信息。[MN-M01][MN-M02] 对类似业务,较低成本的第一步是选择一个具体区域,建立简明的渠道记录,将目标售点、设施条件、供货来源和商品在架情况放在同一张表中,再核对实际供货是否与公开渠道入口对应。
这一方法的重点不是先扩大门店数量,而是先确认渠道是否真正具备承接商品的条件。对于需要冷冻储存的冰淇淋,销售点名单只是开始,供冷条件、补货安排和商品可得性同样重要。
观察与重估: 后续可以观察售点实际供货、商品在架情况及促销结束后的销售变化。如果公开渠道名单与实际供货长期不对应,或设施条件无法满足产品要求,就应重新评估渠道扩张节奏,而不是继续以渠道覆盖数量代替经营质量。以上是作者提出的检验方法,并非本案已经测得的渠道绩效。
3. 方法二:把原奶收集、质量判定与结算责任写清楚
适用条件: 企业投资当地乳品企业,需要从分散农户收集原奶,再加工成面向食品制造客户的原料。
具体动作: Burra的公开服务包括第三方检测、乳成分计价选项、质量数据以及冷却和备用电力支持。[MN-M05] 其FY27一年期非独家标准供奶合同,则将收集范围、供奶资格、最低收集量、食品安全要求、罐车通行、检测记录、拒收告知和付款条件连接起来。[MN-M08]
低成本的第一步,是围绕一份具体供奶安排制作交接清单,分别记录供应资格、收集条件、数量与质量记录、拒收原因和结算节点。尤其要区分收奶与质量验收:车辆完成收集,不代表原奶已经检验合格。付款则应按合同所选付款系统及其他条件执行,不迟于次月15日;这项模板约定不证明每笔付款已经实际按时完成。
观察与重估: 后续可以核对收集记录、质量判定、拒收通知和付款记录是否彼此一致。如果供奶条件与实际收集安排不匹配,或质量记录无法支持后续结算,就应重新检查合同条款与操作接口。公开模板只能作为检查起点,不能替代对具体农户合同及实际执行情况的核验。
4. 方法三:按集团、品牌和客户所在地分别判断增长
适用条件: 企业通过收购和投资同时经营多个品牌、原料业务及当地运营主体,集团收入与品牌表现之间存在不同统计边界。
具体动作: 先明确财务口径,再判断业务变化。蒙牛2025年海外外部收入按客户所在地统计,而澳洲原料产量、Aice零售商品表现和集团合并收入分别属于不同指标。[MN-F01][MN-F04] 较低成本的第一步,是在经营简报中分开记录集团合并数据、被投资企业数据、品牌表现和客户所在地收入,并为每项数据标注期间、单位及统计范围。
Bellamy收入增长超过60%包含中国跨境渠道增长,正说明品牌收入变化与海外终端消费变化并非同一概念。[MN-F02] 同样,Burra的原料供应能力不能直接证明Aice或蒙牛母品牌的销售增长。只有把各层数据分开,才有可能进一步判断哪一项业务真正发生了变化。
观察与重估: 后续应检查品牌增长能否与相应市场的销售记录相互印证,集团地域收入变化是否与对应统计口径一致,以及原料供应是否形成可核对的下游交付记录。如果不同口径的数据无法相互对应,就应暂停作出统一的海外增长判断,而不是用一个汇总数字覆盖各项业务差异。
5. 案例收束:两种海外能力,两类经营任务
印尼Aice与澳洲Burra展示了两种不同的组织任务。Aice面向消费者,需要将品牌、分销、冷冻设施和零售入口连接起来;Burra以B2B原料供应为重要业务方向,需要把农户供奶、质量检测、收集、加工与结算组织起来。前者的关键在于商品能否进入实际购买场景,后者的关键在于原料能否按照约定条件进入下游制造流程。
投资当地企业可以带来品牌、生产和渠道基础,但并不自动产生稳定的销售、供奶或利润结果。对蒙牛而言,真正值得长期观察的,是这些能力能否在各自市场中持续运作,并由可核对的经营记录支持。
资料范围
本部分使用蒙牛2025年全年业绩资料及双语年报、2026年上半年业绩资料,以及Aice官方渠道与经销商页面、2021年历史渠道材料、Indomaret历史促销单、Burra农户服务页面及FY27标准供奶合同。财务数字按已核口径使用;海外外部收入比例及同比为本次复算。零售渠道、企业服务和合同模板用于说明组织任务,不代表独立销售绩效、全部合同执行情况或农户实际利润。未采用未核的海外品牌排名、终端复购、食品安全、劳工或环境结论。
## 公开参考资料与实读范围 - [MN-H01] 公司发展历程。未单独核定发布日期;不得由URL路径推断;实际选读:L8–14, L42–47。https://www.mengniuir.com/sc/milestone.aspx - [MN-F04] FY2025 bilingual annual report。未单独核定发布日期;不得由URL路径推断;实际选读:physical p214 / printed212 geographic table;physical p166 / printed164 L40–48; physical p167 / printed165 L25–29。https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0427/2026042703200.pdf - [MN-H02] Burra history。未单独核定发布日期;不得由URL路径推断;实际选读:L74–76;L45–53。https://www.burrafoods.com.au/our-history/ - [MN-H03] Burra ownership。未单独核定发布日期;不得由URL路径推断;实际选读:L107–109。https://www.burrafoods.com.au/our-story/ - [MN-F03] 2026-03-26 company results press release。2026-03-26;实际选读:p3 L30–35。https://www.mengniuir.com/pdf/press/20260326_en.pdf - [MN-M07] Burra ingredient and retail product roles。未单独核定发布日期;不得由URL路径推断;实际选读:L183–185;L60;L154–158。https://www.burrafoods.com.au/our-products/ - [MN-F01] FY2025 results announcement。未单独核定发布日期;不得由URL路径推断;实际选读:p1 company name/stock code; p2 L1–4;p2 L10–13, L34–36;p13 L5–16;p38 L1–16。https://api.aconnect.com.hk/Attachment/158451 - [MN-M01] Aice purchasing channels。未单独核定发布日期;不得由URL路径推断;实际选读:L55–84。https://www.aice.co.id/cara-membeli - [MN-M02] Aice reseller application。未单独核定发布日期;不得由URL路径推断;实际选读:L51–86。https://www.aice.co.id/jadi-reseller - [MN-M03] Aice hosted historical cold-chain article。2021-05-19;实际选读:L56–57,L66–75,L83。https://aice.co.id/aice-ungkap-strategi-dalam-merajai-industri-es-krim-indonesia - [MN-M04] Indomaret historical promotional flyer。未单独核定发布日期;不得由URL路径推断;实际选读:p20 top period, center AICE offer, bottom regional footnote; manual_read and rendered image。https://blog.klikindomaret.com/wp-content/uploads/2024/09/PDF-SH-5-September-2024-Dengan-Link.pdf - [MN-F02] H1 2026 results announcement。未单独核定发布日期;不得由URL路径推断;实际选读:p2 L1–16, L35–39; p7 L23–38;p26 L1–12; p23 L1–14。https://api.aconnect.com.hk/Attachment/165025 - [MN-M05] Burra farm-supply and transport tasks。未单独核定发布日期;不得由URL路径推断;实际选读:L43–66,L81–83。https://www.burrafoods.com.au/whypartnerwithburra/ - [MN-M06] FY27 opening farmgate milk price。2026-06-02;实际选读:L41–51。https://www.burrafoods.com.au/burra-foods-announces-fy27-opening-minimum-farmgate-milk-price-range/ - [MN-M08] Burra FY27 1-year non-exclusive milk supply standard agreement。未单独核定发布日期;不得由URL路径推断;实际选读:p1 L19–49; p2 L47–51; p3 L1–9;p3 L22–50; p5 L33–50; p6 L1–4。https://www.burrafoods.com.au/wp-content/uploads/2026/06/Burra-Foods-1-Year-Non-Exclusive-MSA-FY27.pdf
原始来源链接
- https://www.mengniuir.com/sc/milestone.aspx
- https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0427/2026042703200.pdf
- https://www.burrafoods.com.au/our-history/
- https://www.burrafoods.com.au/our-story/
- https://www.mengniuir.com/pdf/press/20260326_en.pdf
- https://www.burrafoods.com.au/our-products/
- https://api.aconnect.com.hk/Attachment/158451
- https://www.aice.co.id/cara-membeli
- https://www.aice.co.id/jadi-reseller
- https://aice.co.id/aice-ungkap-strategi-dalam-merajai-industri-es-krim-indonesia
- https://blog.klikindomaret.com/wp-content/uploads/2024/09/PDF-SH-5-September-2024-Dengan-Link.pdf
- https://api.aconnect.com.hk/Attachment/165025
- https://www.burrafoods.com.au/whypartnerwithburra/
- https://www.burrafoods.com.au/burra-foods-announces-fy27-opening-minimum-farmgate-milk-price-range/
- https://www.burrafoods.com.au/wp-content/uploads/2026/06/Burra-Foods-1-Year-Non-Exclusive-MSA-FY27.pdf